Kodu göster / gizle
library(readr)
library(dplyr)
library(tidyr)
library(tibble)
library(ggplot2)
library(scales)
library(lifecontingencies)Hayat tablosundan bugünkü değere ve denklik primine
Ders akışında en son Hafta 7’de durmuştuk: ölüm ve sağkalım olasılıklarını hayat tablosundan elde etmiştik. Araya kâğıt ara sınav girdi; bu hafta aynı olasılıkları ödemenin zamanı ile birleştireceğiz. Amaç, küçük bir hesapta her toplamı görebilmek; ardından aynı sonucu lifecontingencies paketiyle doğrulamaktır.
Bu haftadaki yıllık etkin faiz oranı aksi belirtilmedikçe %3’tür: \(i=0{,}03\) ve \(v=(1+i)^{-1}\). Bu oran piyasa tahmini veya fiyatlama önerisi değildir.
TÜİK tablosu Türkiye nüfusuna ait dönem hayat tablosudur. Belirli bir dönemin nüfus ölüm deneyimini özetler; sigorta başvurusu kabul edilmiş kişilerin seçilmiş mortalitesini göstermez. Bu nedenle bu haftadaki bütün prim sonuçları öğretim amaçlıdır ve ticari tarife olarak kullanılamaz.
Oturum sonunda öğrenci:
lifecontingencies çıktısıyla all.equal() kullanarak doğrular.| Süre | Etkinlik |
|---|---|
| 0–45 dk | Beklenen bugünkü değer: iskonto, komütasyon sütunları, anüite, sigorta, kayıp rastgele değişkeni ve denklik primi; hepsi Hafta 7’nin 80 yaşındaki grubu üzerinde |
| 45–75 dk | Küçük hayat tablosuyla çalışılmış örnek: elle, açık kodla ve lifecontingencies ile |
| 75–85 dk | Ara |
| 85–155 dk | TÜİK tablosu: veri sözlüğü, açık kod, komütasyon ve paket kontrolü |
| 155–175 dk | Faiz ve tablo duyarlılığı: ortalama ödeme zamanı ve varsayımların yorumu |
| 175–180 dk | Haftanın özeti ve açık sorular |
Bir hayat ürününün değeri iki şeye bağlıdır: ödemenin ne zaman yapılacağına ve yapılıp yapılmayacağına. Bu bölüm önce ikisini tek bir terimde birleştirir, sonra o terimden sırayla komütasyon sütunlarını, anüiteyi, sigortayı ve primi kurar. Aşağıdaki tablo hepsini bir arada gösterir; bölümün geri kalanı onları bu sırayla tanımlar.
| Büyüklük | Yanıtladığı soru | Formül | Birim |
|---|---|---|---|
| \(v^k\) | \(k\) yıl sonra ödenecek 1 TL bugün kaç TL eder? | \((1+i)^{-k}\) | TL |
| \(B\,v^k\,P(\text{olay})\) | Bir yaşam olayına bağlı \(B\) TL’lik ödeme bugün ortalama kaç TL eder? | tutar × iskonto × olasılık | TL |
| \(D_x\), \(N_x\) | Yaşayanların iskonto edilmiş sayısı ve bu sayının \(x\) yaşından sonraki toplamı | \(v^x l_x\); \(D_x+D_{x+1}+\cdots\) | iskonto edilmiş kişi |
| \(C_x\), \(M_x\) | Ölenlerin iskonto edilmiş sayısı ve bu sayının \(x\) yaşından sonraki toplamı | \(v^{x+1} d_x\); \(C_x+C_{x+1}+\cdots\) | iskonto edilmiş kişi |
| \(\ddot{a}_{x:\overline{n}\vert}\) | \(n\) yıl boyunca, kişi hayattayken her yıl başında ödenen 1 TL bugün kaç TL eder? | \((N_x-N_{x+n})/D_x\) | TL |
| \(A_{x:\overline{n}\vert}^{1}\) | Kişi \(n\) yıl içinde ölürse ölüm yılının sonunda ödenen 1 TL bugün kaç TL eder? | \((M_x-M_{x+n})/D_x\) | TL |
| \(P\) | \(B\) TL teminatlı bu sigorta için her yıl başında hangi prim alınmalı? | \(B\,(M_x-M_{x+n})/(N_x-N_{x+n})\) | TL / yıl |
Hepsini aynı örnek üzerinde hesaplayacağız: Hafta 7’nin tanımlar bölümündeki grup. 80 yaşına ulaşmış 1.000 kişiden 800’ü 81 yaşına, 500’ü 82 yaşına, 200’ü 83 yaşına ulaşır; 84 yaşına ulaşan yoktur. Yıllık faiz %3’tür.
Tabloda yaşın yanında parantez içinde \(k=x-80\), 80 yaşından bu yana geçen yıl sayısı yazılıdır. \(d_x=l_x-l_{x+1}\) o yıl ölenlerin sayısıdır: \(1.000-800=200\), \(800-500=300\), \(500-200=300\) ve \(200-0=200\). 84 yaşına ulaşan olmadığı için o satırda ölüm sütunu boştur.
| \(x\;(k)\) | \(l_x\) | \(d_x\) |
|---|---|---|
| 80 (0) | 1.000 | 200 |
| 81 (1) | 800 | 300 |
| 82 (2) | 500 | 300 |
| 83 (3) | 200 | 200 |
| 84 (4) | 0 | — |
Bu tablo bölüm boyunca büyür: her yeni büyüklük ona bir sütun olarak eklenir ve önceki sütunlar tabloda kalır, böylece her hesabın kullandığı sayı aynı satırda görünür.
Sayılar elle hesap kolay olsun diye seçildi ve gerçeğe göre çok yüksek bir ölümlülük taşır. Hafta 7’de her hayat tablosu sütunu bu grupla kurulmuştu; bu hafta aynı gruba faizi ekliyoruz. Her büyüklük Hafta 7’deki dört adımla anlatılır: yanıtladığı soru, tanımı ve formülü, örnekte hesabı ve sonucun yorumu.
Türetmeler, varsayılanı kapalı Türetmeyi göster kutularındadır; her kutu türettiği formülün hemen altında durur.
Soru. \(k\) yıl sonra ödenecek 1 TL bugün kaç TL eder?
Tanım. İskonto faktörü (discount factor) \(v=1/(1+i)\), bir yıl sonra ödenecek 1 TL’nin bugünkü değeridir: bugün yatırılan \(v\) TL bir yıl sonra \(v(1+i)=1\) TL olur. Faiz her yıl aynı \(1+i\) çarpanıyla biriktiği için \(k\) yıl sonraki 1 TL’nin bugünkü değeri \(v^k\)’dır:
\[ v^k=\frac{1}{(1+i)^k}. \]
Bugün \(v^k\) TL yatıralım. Tutar her yıl \(1+i\) ile çarpılır ve \(k\) yıl sonra şuna ulaşır:
\[ \begin{aligned} &v^k(1+i)^k\\ &=\bigl(v(1+i)\bigr)^k\\ &=1^k=1. \end{aligned} \]
İlk eşitlikte üsleri aynı iki çarpan tek üs altında birleşti, ikincide \(v(1+i)=1\) kullanıldı. Bugün yatırılan \(v^k\) TL, \(k\) yıl sonra tam 1 TL olur.
Örnekte. \(i=0{,}03\) ile grubun dört yılı için gereken iskonto faktörleri:
Grubun tablosuna \(v^k\) sütunu eklenir; \(k\) yıl sonraki ödeme, kişinin \(x=80+k\) yaşında olduğu satırdadır:
| \(x\;(k)\) | \(l_x\) | \(d_x\) | \(v^k\) |
|---|---|---|---|
| 80 (0) | 1.000 | 200 | 1 |
| 81 (1) | 800 | 300 | 0,970874 |
| 82 (2) | 500 | 300 | 0,942596 |
| 83 (3) | 200 | 200 | 0,915142 |
| 84 (4) | 0 | — | 0,888487 |
Bir yıl sonra ödenecek 100.000 TL bugün 97.087,38 TL eder, üç yıl sonra ödenecek olan 91.514,17 TL.
Yorum. İskonto yalnızca zamana bağlıdır, kişinin yaşını bilmez: ödeme ne kadar uzaktaysa bugünkü değeri o kadar küçüktür. Üç yıl beklemek bu faizle 1 TL’den yaklaşık 8,5 kuruş götürür.
Soru. Bir yaşam olayına bağlı ödeme, yani yalnızca kişi belirli bir yaşa ulaşırsa ya da belirli bir yıl içinde ölürse yapılan ödeme, bugün ortalama kaç TL eder?
Tanım. Olay gerçekleşince 1, gerçekleşmeyince 0 değerini alan göstergeye \(I\) diyelim. \(k\) yıl sonra ödenecek \(B\) TL’nin bugünkü değeri \(B\,v^{k}I\) olur ve \(I\) yüzünden rastgeledir. Beklentisi:
\[ E[B\,v^{k}I]=B\,v^{k}\,P(\text{olay}). \]
\(B\) ile \(v^k\) rastgele olmadığı için beklentinin dışına çıkar; göstergenin beklentisi ise olayın olasılığıdır. Bu sayıya ödemenin beklenen bugünkü değeri (expected present value) denir: tutar çarpı iskonto çarpı olasılık.
Olayın olasılığına \(p\) diyelim: \(I\), \(p\) olasılıkla 1, \(1-p\) olasılıkla 0 değerini alır.
\[ \begin{aligned} &E[B\,v^{k}I]\\ &=B\,v^{k}\,E[I]\\ &=B\,v^{k}\bigl(1\cdot p+0\cdot(1-p)\bigr)\\ &=B\,v^{k}\,p. \end{aligned} \]
Eşitlikler sırasıyla:
Örnekte. Gruptaki 80 yaşındaki bir kişiye yapılabilecek bütün 1 TL’lik ödemeleri hesaplayalım; sonraki bölümlerin anüitesi, sigortası ve primi yalnızca bu değerlerden kurulur. Kişi en geç 83 yaşında öleceği için ödemeler en çok dört yıl sürer. İskonto faktörleri yukarıda hesaplandı ve aşağıdaki tablolarda \(v^k\) ve \(v^{k+1}\) sütunlarında yeniden yazılıdır.
Ödemeler iki türlüdür ve iki tür farklı anları anlatır. \(x=80+k\) yaşının sağkalım olasılığı \(l_x/l_{80}\), kişinin \(x\) yaşının başında, yani \(k\) yıl sonra hayatta olma olasılığıdır; ödemesi o anda yapılır ve \(v^k\) ile iskonto edilir. Ölüm olasılığı \(d_x/l_{80}\) ise kişinin \(x\) ile \(x+1\) yaşları arasında, yani o yıl içinde ölme olasılığıdır; ödemesi yılın sonunda, \(k+1\) yıl sonra yapılır ve \(v^{k+1}\) ile iskonto edilir. Her türün tablosu kendi hesaplarının hemen altındadır.
Sağkalıma bağlı ödemeler. \(k\) yıl sonra, kişi \(80+k\) yaşına ulaşırsa 1 TL ödenir. Olasılık \(k\) yıllık sağkalım olasılığıdır, \({}_kp_{80}=l_{80+k}/l_{80}\):
Bu ödemeler tabloda, yukarıdaki tablonun \(l_x\) ve \(v^k\) sütunlarıyla birlikte:
| \(x\;(k)\) | \(l_x\) | \(v^k\) | Yıl başında hayatta \({}_kp_{80}=l_x/l_{80}\) |
Değeri \(v^k\,{}_kp_{80}\) |
|---|---|---|---|---|
| 80 (0) | 1.000 | 1 | 1 | 1 |
| 81 (1) | 800 | 0,970874 | 0,8 | 0,776699 |
| 82 (2) | 500 | 0,942596 | 0,5 | 0,471298 |
| 83 (3) | 200 | 0,915142 | 0,2 | 0,183028 |
| 84 (4) | 0 | 0,888487 | 0 | 0 |
Ölüme bağlı ödemeler. Kişi \(80+k\) ile \(81+k\) yaşları arasında ölürse o yılın sonunda, yani \(k+1\) yıl sonra 1 TL ödenir. Olasılık, 80 yaşındaki 1.000 kişiden o yıl ölenlerin payıdır, \(d_{80+k}/l_{80}\); Vadeli hayat sigortası bölümünde \({}_{k|}q_{80}\) diye yazılacak:
Bu dört ödeme tabloda, yukarıdaki tablonun \(l_x\) ve \(d_x\) sütunlarıyla birlikte:
| \(x\;(k)\) | \(l_x\) | \(d_x\) | Yıl içinde ölür \(d_x/l_{80}\) |
Ödeme anı \(k+1\) |
Yıl sonu iskontosu \(v^{k+1}\) |
Değeri \(v^{k+1}\,d_x/l_{80}\) |
|---|---|---|---|---|---|---|
| 80 (0) | 1.000 | 200 | 0,2 | 1 | 0,970874 | 0,194175 |
| 81 (1) | 800 | 300 | 0,3 | 2 | 0,942596 | 0,282779 |
| 82 (2) | 500 | 300 | 0,3 | 3 | 0,915142 | 0,274542 |
| 83 (3) | 200 | 200 | 0,2 | 4 | 0,888487 | 0,177697 |
İki tablonun 80 satırı birlikte şöyle okunur: bugün, 80 yaşının başında, 1.000 kişinin hepsi hayattadır (olasılık 1). 80 ile 81 yaşları arasında 200 kişi ölür (olasılık 0,2); onlara ödeme bir yıl sonra yapılır ve \(v=0{,}970874\) ile iskonto edilir. Bir yıl sonra hayatta olanlar sağkalım tablosunun bir alt satırındadır: \(1-0{,}2=0{,}8\), yani 800 kişi. Aynı yaşın iki olasılığı bu yüzden toplanıp 1 etmez; bir yaşın ölüm olasılığı, bir sonraki yaşın sağkalım olasılığını düşürür: \(0{,}8-0{,}3=0{,}5\).
Yorum. İki tablonun değer sütunlarındaki her hücre, bir hayat ürününün yapabileceği tek bir ödemedir: belirli bir zamanda, belirli bir olay gerçekleşirse ödenen 1 TL. Olasılık sütunları o olayın ne sıklıkla gerçekleştiğini, değer sütunları ise bu söz için bugün kişi başına ne kadar para ayrılması gerektiğini söyler. Değer, olasılığın iskonto faktörüyle çarpımıdır: ödeme ne kadar uzaktaysa ve ne kadar az olasıysa o kadar küçüktür.
Beklenen bugünkü değer bölümünde her ödemenin değeri ayrı bir terim olarak bulundu: sağkalıma bağlı ödemede \(v^k\,{}_kp_x\), ölüme bağlı ödemede \(v^{k+1}\,d_{x+k}/l_x\). Bir ürünün değeri, yaptığı ödemelerin terimlerinin toplamıdır. Bu toplam her giriş yaşı ve her vade için baştan kurulmalıdır; TÜİK tablosunda 30 yaşındaki bir kişiye 40 yıllık bir anüite 40 terim demektir. Bu toplamları bir kez ve bütün yaşlar için hesaplayan sütunlara komütasyon sütunu (commutation column) denir. Her biri hayat tablosunu ve faizi aynı sütunda birleştirir; sonra her anüite ve her sigorta, iki sütun değerinin farkının bir üçüncü sütun değerine bölümüyle bulunur.
Dört sütun vardır ve dördü de aynı fikre dayanır: gruptaki kişilere 1’er TL ödendiğini düşünürüz ve bu ödemelerin toplamını 0 yaşına iskonto ederiz. İlk ikisi yaşayanlara, son ikisi ölenlere yapılan ödemelerden kurulur. Tablonun dördüncü sütunu örnekteki grubun ödemelerini ve onların 0 yaşındaki değerini verir; son sütun, sütun \(D_x\)’e bölününce ortaya çıkan büyüklüktür:
| Sütun | Kime 1 TL ödenir? | Ne zaman? | Örnekte (\(x=80\)): ödemeler ve 0 yaşındaki değerleri | \(D_x\)’e bölününce |
|---|---|---|---|---|
| \(D_x\) | \(x\) yaşına ulaşan herkese | \(x\) yaşında | 1.000 TL; değeri 93,9771 | 1: bugün kesin ödenen 1 TL |
| \(N_x\) | \(x\) ve sonraki her yaşa ulaşan herkese | ulaşılan her yaşta | 1.000 + 800 + 500 + 200 TL; değeri 228,4607 | ömür boyu peşin anüite \(\ddot{a}_x\) |
| \(C_x\) | \(x\) ile \(x+1\) yaşları arasında ölen herkese | ölüm yılının sonunda | 200 TL; değeri 18,2480 | \(v\,q_x\) |
| \(M_x\) | \(x\) yaşından sonra ölen herkese | ölüm yılının sonunda | 200 + 300 + 300 + 200 TL; değeri 87,3229 | ömür boyu sigorta \(A_x\) |
Dört sütun da aynı ana, 0 yaşına indirgendiği için iki işlem anlamlıdır:
Sütunların kendi değerleri (93,9771 gibi) tek başına bir şey anlatmaz. 0 yaşı yalnızca ortak bir başlangıç noktasıdır: bölmede \(v^x\) pay ile paydada sadeleşir, başka bir başlangıç yaşı da aynı oranları verirdi. Bölümün başındaki tabloda birim “iskonto edilmiş kişi” diye yazıldı; kişi başına 1 TL ödendiği için kişi sayısı ile TL aynı sayıdır. Aşağıdaki dört alt bölüm her sütunu aynı dört adımla tek tek kurar.
Tablonun son yaşı \(\omega\). Sütunların toplamları ve aşağıdaki formüllerin \(\sum\) üst sınırları, hayat tablosunun son yaşına kadar gider. Bu yaş \(\omega\) (Yunanca omega) ile gösterilir ve tablonun son yaşı (limiting age) diye anılır: tabloda hayatta kalan sayısı sıfırdan büyük olan en büyük yaş, yani gruptan birinin ulaşabildiği en ileri yaş. Bir sonraki yaşa kimse ulaşmaz, \(l_{\omega+1}=0\). Bu yüzden \(\omega\) yaşındakilerin hepsi o yıl ölmüş sayılır, \(d_\omega=l_\omega\), ve \(\omega\)’dan sonra hiçbir ödeme yoktur.
100+ açık aralığı tek bir yaş olmadığı için tablodan çıkarılır (Görev A).\(x\) yaşındaki bir kişi için \(\omega-x\), tablonun son yaşına kadar kalan yıl sayısıdır: 80 yaşında \(83-80=3\). Formüllerde \(\sum_{k=0}^{\omega-x}\) yazıldığında \(k\), bugünden (\(k=0\)) bu son yıla kadar bütün yılları dolaşır.
Soru. \(x\) yaşına ulaşanların sayısı, o yaşa kadar iskonto edilince kaç eder?
Tanım.
\[ D_x=v^x\,l_x. \]
Örnekte. Her yaşta önce \(v^x=1/1{,}03^{x}\) hesaplanır, sonra \(l_x\) ile çarpılır:
Komütasyon sütunları için tablo yaş üzerinden yeniden başlar; \(l_x\) ve \(d_x\) ilk tablodan gelir, \(v^x\) ve \(D_x\) eklenir. Sonraki üç alt bölüm bu tabloya birer sütun daha ekler:
| \(x\) | \(l_x\) | \(d_x\) | \(v^x\) | \(D_x\) |
|---|---|---|---|---|
| 80 | 1.000 | 200 | 0,0939771 | 93,9771 |
| 81 | 800 | 300 | 0,0912399 | 72,9919 |
| 82 | 500 | 300 | 0,0885824 | 44,2912 |
| 83 | 200 | 200 | 0,0860024 | 17,2005 |
| 84 | 0 | — | 0,0834974 | 0 |
Yorum. \(D_x\) bir para tutarıdır, ama alışılmadık bir anda ölçülür: 0 yaşında. \(x\) yaşına ulaşan \(l_x\) kişinin her birine o yaşta 1 TL ödendiğini düşünelim. Toplam ödeme \(l_x\) TL’dir ve \(x\) yıl sonra yapılır; \(D_x=v^x\,l_x\) bu toplamın 0 yaşına iskonto edilmiş değeridir. Örnekte 80 yaşına ulaşan 1.000 kişiye ödenecek 1.000 TL, 80 yıl öncesinin parasıyla 93,9771 TL eder. Bu sayının kendisi kullanılmaz. İşe yarayan, bütün yaşların ödemelerini aynı ana, 0 yaşına indirgemesidir: böylece farklı yaşların \(D\) değerleri birbirine bölünebilir.
İki \(D\) değerinin oranı ise doğrudan anlamlıdır. Ardışık iki yaşın oranı, bir yıllık iskonto ile bir yıllık sağkalım olasılığının çarpımıdır:
\[ \frac{D_{x+1}}{D_x}=v\,p_x. \]
\[ \begin{aligned} &\frac{D_{x+1}}{D_x}\\ &=\frac{v^{x+1}\,l_{x+1}}{v^{x}\,l_x}\\ &=v\,\frac{l_{x+1}}{l_x}\\ &=v\,p_x. \end{aligned} \]
Eşitlikler sırasıyla:
\(v\,p_x\), Beklenen bugünkü değer bölümündeki kurala göre \(x\) yaşındaki bir kişiye verilen “bir yıl sonra hayattaysan 1 TL” sözünün beklenen bugünkü değeridir. Örnekteki dört yaşta iki yol aynı sayıyı verir:
Tablo yukarıdakinin üzerine kurulur: \(l_x\), \(d_x\) ve \(D_x\) aynen kalır, dört sütun eklenir (\(v^x\) sütunu oranda kullanılmadığı için yalnız yukarıdaki tabloda durur). \(p_x\) aynı satırın \(l_x\) ve \(d_x\) değerlerinden gelir: \(x+1\) yaşına ulaşanlar \(l_{x+1}=l_x-d_x\) kişidir, dolayısıyla \(p_x=(l_x-d_x)/l_x\); örneğin \(p_{80}=(1.000-200)/1.000=0{,}8\) ve \(p_{81}=(800-300)/800=0{,}625\). \(D_{x+1}\) bir alt satırın \(D_x\) değeridir.
| \(x\) | \(l_x\) | \(d_x\) | \(D_x\) | \(p_x\) | \(v\,p_x\) | \(D_{x+1}\) | \(\dfrac{D_{x+1}}{D_x}\) |
|---|---|---|---|---|---|---|---|
| 80 | 1.000 | 200 | 93,9771 | 0,8 | 0,776699 | 72,9919 | 0,776699 |
| 81 | 800 | 300 | 72,9919 | 0,625 | 0,606796 | 44,2912 | 0,606796 |
| 82 | 500 | 300 | 44,2912 | 0,4 | 0,388350 | 17,2005 | 0,388350 |
| 83 | 200 | 200 | 17,2005 | 0 | 0 | 0 | 0 |
Oranın neden bu değeri verdiğini bir fon üzerinden görmek kolaydır. 80 yaşındaki 1.000 kişinin her birine “bir yıl sonra hayattaysan 1 TL” sözü verilsin. Bir yıl sonra 800 kişi hayattadır ve 800 TL ödenir. Bu ödemenin bugünkü, yani 80 yaşındaki değeri \(800\times0{,}970874=776{,}70\) TL’dir; kişi başına \(776{,}70/1.000=0{,}776699\) TL düşer. Oranda da aynı şey olur: pay, 81 yaşındaki 800 kişiye ödenen 1’er TL’yi; payda, 80 yaşındaki 1.000 kişiye ödenen 1’er TL’yi 0 yaşına indirger. Bölünce ödemeler 0 yaşından 80 yaşına geri taşınır ve toplam kişi başına çevrilir. Kısacası \(D_x\)’e bölmek, “\(x\) yaşındaki bir kişi için bugünkü değer” demektir; aşağıdaki üç sütunda da bölme aynı işi görür.
Aynı akıl \(k\) yıl için de geçerlidir:
\[ \frac{D_{x+k}}{D_x}=v^k\,{}_kp_x. \]
Türetmesi Geçici peşin yaşam anüitesi bölümündedir. Örneğin \(D_{82}/D_{80}=44{,}2912/93{,}9771\) \(=0{,}471298\); aynı sayı \(v^2\,{}_2p_{80}\) \(=0{,}942596\times500/1.000=0{,}471298\)’dir.
Sigortacılıkta ne anlama gelir? \(D_{x+k}/D_x\) bir sigorta ürününün fiyatıdır. “\(k\) yıl sonra hayattaysan 1 TL” sözüne saf yaşama sigortası (pure endowment) denir; \(D_{x+k}/D_x\) bu sözün tek primidir (single premium), yani sigortalının poliçe başında bir kez ödediği net tutar. Örnekte:
Soru. \(x\) yaşından tablonun sonuna kadar bütün \(D\) değerlerinin toplamı kaçtır?
Tanım.
\[ \begin{aligned} N_x&=\sum_{y=x}^{\omega}D_y\\ &=D_x+D_{x+1}+\cdots+D_\omega. \end{aligned} \]
Burada \(\omega\) tablonun son yaşıdır (örnekte 83): \(N_x\), \(x\) yaşından bu yaşa kadarki bütün \(D\) değerlerini toplar.
Örnekte. Toplam en son yaştan geriye doğru kurulur: \(N_{83}=D_{83}=17{,}2005\), \(N_{82}=44{,}2912+17{,}2005=61{,}4917\), \(N_{81}=72{,}9919+61{,}4917=134{,}4836\) ve \(N_{80}=93{,}9771+134{,}4836=228{,}4607\).
Tabloya \(N_x\) sütunu eklenir; 84 yaşından sonra \(D\) değeri olmadığı için \(N_{84}=0\)’dır:
| \(x\) | \(l_x\) | \(d_x\) | \(v^x\) | \(D_x\) | \(N_x\) |
|---|---|---|---|---|---|
| 80 | 1.000 | 200 | 0,0939771 | 93,9771 | 228,4607 |
| 81 | 800 | 300 | 0,0912399 | 72,9919 | 134,4836 |
| 82 | 500 | 300 | 0,0885824 | 44,2912 | 61,4917 |
| 83 | 200 | 200 | 0,0860024 | 17,2005 | 17,2005 |
| 84 | 0 | — | 0,0834974 | 0 | 0 |
Yorum. Her \(D_y\) bir yaştaki ödemeleri taşıdığı için \(N_x\), \(x\) yaşından sonraki her yaşta hayatta olan herkese 1 TL ödenmesinin 0 yaşındaki değeridir. \(D_x\)’e bölünce, \(D_x\) bölümündeki gibi, \(x\) yaşındaki bir kişi için bugünkü değere döner:
\[ \frac{N_x}{D_x}=\sum_{k=0}^{\omega-x}v^k\,{}_kp_x. \]
Toplamın üst sınırı \(\omega-x\), kişinin tablonun son yaşına kadar kalan yıl sayısıdır: \(x=80\) için \(83-80=3\), yani \(k=0,1,2,3\) ve dört terim. 84 yaşına ulaşan olmadığı için daha sonraki yıllarda ödeme yoktur.
\[ \begin{aligned} &\frac{N_x}{D_x}\\ &=\frac{D_x+D_{x+1}+\cdots+D_\omega}{D_x}\\ &=\sum_{k=0}^{\omega-x}\frac{D_{x+k}}{D_x}\\ &=\sum_{k=0}^{\omega-x}v^k\,{}_kp_x. \end{aligned} \]
Eşitlikler sırasıyla:
Toplamın \(k\)’inci terimi, kişi \(x+k\) yaşına ulaşırsa \(k\) yıl sonra ödenen 1 TL’nin beklenen bugünkü değeridir. Toplam, kişi hayatta olduğu sürece her yıl başında ödenen 1 TL’dir; bu ürüne ömür boyu peşin anüite denir ve \(\ddot{a}_x\) yazılır. Örnekteki dört yaşta iki yol:
Tablonun ilk dört sütunu toplamın terimleridir: \(k\) sütununda \(v^k\,{}_kp_x\) \(=l_{x+k}/(l_x\cdot1{,}03^k)\) durur. 84 yaşına kimse ulaşmadığı için (\(l_{84}=0\)) o yaşa düşen terimler 0’dır. Son sütun bu dört terimin toplamıdır.
| \(x\) | \(k=0\) | \(k=1\) | \(k=2\) | \(k=3\) | Toplam \(\sum v^k\,{}_kp_x\) |
|---|---|---|---|---|---|
| 80 | 1 | 0,776699 | 0,471298 | 0,183028 | 2,431025 |
| 81 | 1 | 0,606796 | 0,235649 | 0 | 1,842445 |
| 82 | 1 | 0,388350 | 0 | 0 | 1,388350 |
| 83 | 1 | 0 | 0 | 0 | 1 |
Aynı toplam, komütasyon yolunun yanında:
| \(x\) | \(\sum v^k\,{}_kp_x\) | \(N_x\) | \(D_x\) | \(N_x/D_x\) |
|---|---|---|---|---|
| 80 | 2,431025 | 228,4607 | 93,9771 | 2,431025 |
| 81 | 1,842445 | 134,4836 | 72,9919 | 1,842446 |
| 82 | 1,388350 | 61,4917 | 44,2912 | 1,388350 |
| 83 | 1 | 17,2005 | 17,2005 | 1 |
Bazı yaşlarda iki yol altıncı ondalıkta ayrışır. İkisi aynı büyüklüğü hesaplar; fark, ara değerlerin yuvarlanmasından gelir: komütasyon sütunları dört, terimler altı ondalıkla yazıldı. Anüite yaşla küçülür: 80 yaşındaki kişi ortalama daha çok ödeme alır, 83 yaşındaki yalnızca bugünkünü.
Fon üzerinden: 80 yaşındaki 1.000 kişiye, hayatta oldukları her yıl başında 1 TL ödenir. Ödemeler bugün 1.000 TL, bir yıl sonra 800 TL, iki yıl sonra 500 TL ve üç yıl sonra 200 TL’dir. Bugünkü değerleri \(1.000+776{,}70+471{,}30+183{,}03\) \(=2.431{,}03\) TL’dir ve kişi başına 2,4310 TL düşer. Oran aynı sayıyı verir: \(N_{80}/D_{80}\) \(=228{,}4607/93{,}9771\) \(=2{,}4310\).
Bu sayı 80 yaşındaki kişinin ömür boyu peşin anüitesidir, \(\ddot{a}_{80}\). İskonto olmasaydı kişi başına \(1+0{,}8+0{,}5+0{,}2=2{,}5\) TL ödenirdi; 2,4310 ile arasındaki fark faizdir. Yalnızca ilk \(n\) yılın ödemeleri istendiğinde \(x+n\) yaşından sonraki \(D\) değerleri toplamdan çıkarılır ve \(N_x-N_{x+n}\) kullanılır (Geçici peşin yaşam anüitesi).
Sigortacılıkta ne anlama gelir? \(N_x/D_x=\ddot{a}_x\), \(x\) yaşındaki birine hayatı boyunca her yıl başında 1 TL ödemenin tek primidir: ömür boyu bir emekli maaşının 1 TL başına fiyatı. İki yönden kullanılır:
Sayı bu örnekte küçüktür, çünkü öğretim tablosunda kimse 84 yaşına ulaşmaz ve kişi başına en çok dört ödeme yapılır. Kişi ne kadar genç ve tablo ne kadar uzun yaşamı öngörürse anüite o kadar büyür, aynı birikimin bağlayabildiği maaş da o kadar küçülür.
Soru. \(x\) yaşında ölenlerin sayısı, tazminatın ödendiği ana kadar iskonto edilince kaç eder?
Tanım. Tazminat ölüm yılının sonunda, yani \(x+1\) yaşında ödendiği için üs \(x\) değil \(x+1\)’dir:
\[ C_x=v^{x+1}\,d_x. \]
Örnekte. Her yaşta \(d_x\), bir yıl sonrasının iskonto faktörü \(v^{x+1}\) ile çarpılır. \(v^{x+1}\), tablonun \(v^x\) sütununda bir alt satırdır; 84 yaşının satırı tabloda bu yüzden durur:
Tabloya \(C_x\) sütunu eklenir. Her satırın \(C_x\)’i, o satırın \(d_x\)’i ile bir alt satırın \(v^x\)’inin çarpımıdır; 84 yaşında ölüm olmadığı için o satırda boştur:
| \(x\) | \(l_x\) | \(d_x\) | \(v^x\) | \(D_x\) | \(N_x\) | \(C_x\) |
|---|---|---|---|---|---|---|
| 80 | 1.000 | 200 | 0,0939771 | 93,9771 | 228,4607 | 18,2480 |
| 81 | 800 | 300 | 0,0912399 | 72,9919 | 134,4836 | 26,5747 |
| 82 | 500 | 300 | 0,0885824 | 44,2912 | 61,4917 | 25,8007 |
| 83 | 200 | 200 | 0,0860024 | 17,2005 | 17,2005 | 16,6995 |
| 84 | 0 | — | 0,0834974 | 0 | 0 | — |
Yorum. \(C_x\), \(x\) yaşında ölen \(d_x\) kişinin her birine ölüm yılının sonunda ödenen 1 TL’nin 0 yaşındaki değeridir. \(D_x\)’e bölünce yine \(x\) yaşındaki bir kişi için bugünkü değere döner:
\[ \frac{C_x}{D_x}=v\,q_x. \]
\[ \begin{aligned} &\frac{C_x}{D_x}\\ &=\frac{v^{x+1}\,d_x}{v^{x}\,l_x}\\ &=v\,\frac{d_x}{l_x}\\ &=v\,q_x. \end{aligned} \]
Eşitlikler sırasıyla:
\(v\,q_x\), \(x\) yaşındaki bir kişiye verilen “bu yıl ölürsen yıl sonunda 1 TL” sözünün beklenen bugünkü değeridir, yani bir yıllık vadeli sigortanın değeri. Örnekteki dört yaşta iki yol:
| \(x\) | \(q_x\) | \(v\,q_x\) | \(C_x\) | \(D_x\) | \(C_x/D_x\) |
|---|---|---|---|---|---|
| 80 | 0,2 | 0,194175 | 18,2480 | 93,9771 | 0,194175 |
| 81 | 0,375 | 0,364078 | 26,5747 | 72,9919 | 0,364077 |
| 82 | 0,6 | 0,582524 | 25,8007 | 44,2912 | 0,582524 |
| 83 | 1 | 0,970874 | 16,6995 | 17,2005 | 0,970873 |
Bazı yaşlarda iki yol altıncı ondalıkta ayrışır. İkisi aynı büyüklüğü hesaplar; fark, ara değerlerin yuvarlanmasından gelir: komütasyon sütunları dört, terimler altı ondalıkla yazıldı. 83 yaşında \(q_{83}=1\)’dir: ölüm kesindir ve değer, bir yıl sonraki kesin 1 TL’nin değeri \(v\)’dir.
Fon üzerinden: 80 yaşındaki 1.000 kişiye “bu yıl ölürsen yıl sonunda 1 TL” sözü verilsin. 200 kişi ölür ve bir yıl sonra 200 TL ödenir. Bugünkü değeri \(200\times0{,}970874=194{,}17\) TL’dir; kişi başına 0,194175 TL düşer. Oran aynı sayıyı verir: \(C_{80}/D_{80}=0{,}194175\).
Sigortacılıkta ne anlama gelir? \(C_x/D_x=v\,q_x\), bir yıllık vadeli hayat sigortasının tek primidir: kişi o yıl ölürse yıl sonunda 1 TL. 80 yaşındaki birine 100.000 TL’lik bir yıllık ölüm teminatının fiyatı \(100.000\times200/(1.000\times1{,}03)\) \(=19.417{,}48\) TL’dir. Beklenen tazminat \(100.000\times q_{80}=20.000\) TL’dir; prim bugün, tazminat yıl sonunda ödendiği için bu tutar bir yıl iskonto edilir.
Teminat her yıl yeniden alınırsa fiyat yaşla artar, çünkü her yaşın ölüm olasılığı büyür:
| Yaş | \(q_x\) | 100.000 TL’lik bir yıllık teminatın fiyatı (TL) |
|---|---|---|
| 80 | 0,2 | \(100.000\times0{,}2/1{,}03=19.417{,}48\) |
| 81 | 0,375 | \(100.000\times0{,}375/1{,}03=36.407{,}77\) |
| 82 | 0,6 | \(100.000\times0{,}6/1{,}03=58.252{,}43\) |
| 83 | 1 | \(100.000/1{,}03=97.087{,}38\) |
Her yılın kendi ölüm olasılığına göre bulunan bu fiyata doğal prim (natural premium) denir. Birkaç yıllık bir poliçede doğal primler her yıl değişir; sigortacılar ise genellikle her yıl aynı tutarı ister. Denklik primi bölümü bu sabit primi bulur ve doğal primlerle karşılaştırır.
Soru. \(x\) yaşından tablonun sonuna kadar bütün \(C\) değerlerinin toplamı kaçtır?
Tanım.
\[ \begin{aligned} M_x&=\sum_{y=x}^{\omega}C_y\\ &=C_x+C_{x+1}+\cdots+C_\omega. \end{aligned} \]
\(\omega\) yine tablonun son yaşıdır (örnekte 83); son terim \(C_{83}\), 83 yaşında ölenlere yılın sonunda, yani 84 yaşında ödenen tazminattır.
Örnekte. Yine geriye doğru: \(M_{83}=C_{83}=16{,}6995\), \(M_{82}=25{,}8007+16{,}6995=42{,}5002\), \(M_{81}=26{,}5747+42{,}5002=69{,}0749\) ve \(M_{80}=18{,}2480+69{,}0749=87{,}3229\).
Tabloya son sütun, \(M_x\) eklenir; tablo artık dört komütasyon sütununun hepsini, onları kuran sayılarla birlikte taşır:
| \(x\) | \(l_x\) | \(d_x\) | \(v^x\) | \(D_x\) | \(N_x\) | \(C_x\) | \(M_x\) |
|---|---|---|---|---|---|---|---|
| 80 | 1.000 | 200 | 0,0939771 | 93,9771 | 228,4607 | 18,2480 | 87,3229 |
| 81 | 800 | 300 | 0,0912399 | 72,9919 | 134,4836 | 26,5747 | 69,0749 |
| 82 | 500 | 300 | 0,0885824 | 44,2912 | 61,4917 | 25,8007 | 42,5002 |
| 83 | 200 | 200 | 0,0860024 | 17,2005 | 17,2005 | 16,6995 | 16,6995 |
| 84 | 0 | — | 0,0834974 | 0 | 0 | — | 0 |
Yorum. \(M_x\), \(x\) yaşından sonraki her yaşta ölenlere ölüm yılının sonunda ödenen 1’er TL’nin 0 yaşındaki değeridir. \(D_x\)’e bölünce \(x\) yaşındaki bir kişi için bugünkü değer olur:
\[ \frac{M_x}{D_x}=\sum_{k=0}^{\omega-x}v^{k+1}\,\frac{d_{x+k}}{l_x}. \]
Üst sınır yine \(\omega-x\)’tir: 80 yaşında \(k=0,\dots,3\). Son terim 83 yaşındaki ölümlerdir; ödemeleri dört yıl sonra yapılır ve \(v^4\) ile iskonto edilir.
\[ \begin{aligned} &\frac{M_x}{D_x}\\ &=\frac{C_x+C_{x+1}+\cdots+C_\omega}{D_x}\\ &=\sum_{k=0}^{\omega-x}\frac{C_{x+k}}{D_x}\\ &=\sum_{k=0}^{\omega-x}\frac{v^{x+k+1}\,d_{x+k}}{v^{x}\,l_x}\\ &=\sum_{k=0}^{\omega-x}v^{k+1}\,\frac{d_{x+k}}{l_x}. \end{aligned} \]
Eşitlikler sırasıyla:
Toplamın \(k\)’inci terimi, kişi \(x+k\) ile \(x+k+1\) yaşları arasında ölürse \(k+1\) yıl sonra ödenen 1 TL’nin beklenen bugünkü değeridir; \(d_{x+k}/l_x\), \(x\) yaşındaki grubun o yıl ölen payıdır. Toplam, ölüm ne zaman olursa olsun ölüm yılının sonunda ödenen 1 TL’dir; bu ürüne ömür boyu sigorta denir ve \(A_x\) yazılır. Örnekteki dört yaşta iki yol:
Tablonun ilk dört sütunu toplamın terimleridir: \(k\) sütununda \(v^{k+1}\,d_{x+k}/l_x\) \(=d_{x+k}/(l_x\cdot1{,}03^{k+1})\) durur. 83 yaşından sonra ölen kalmadığı için o yaşları aşan terimler 0’dır. Son sütun bu dört terimin toplamıdır.
| \(x\) | \(k=0\) | \(k=1\) | \(k=2\) | \(k=3\) | Toplam \(\sum v^{k+1}\,d_{x+k}/l_x\) |
|---|---|---|---|---|---|
| 80 | 0,194175 | 0,282779 | 0,274542 | 0,177697 | 0,929193 |
| 81 | 0,364078 | 0,353473 | 0,228785 | 0 | 0,946336 |
| 82 | 0,582524 | 0,377038 | 0 | 0 | 0,959562 |
| 83 | 0,970874 | 0 | 0 | 0 | 0,970874 |
Aynı toplam, komütasyon yolunun yanında:
| \(x\) | \(\sum v^{k+1}\,d_{x+k}/l_x\) | \(M_x\) | \(D_x\) | \(M_x/D_x\) |
|---|---|---|---|---|
| 80 | 0,929193 | 87,3229 | 93,9771 | 0,929193 |
| 81 | 0,946336 | 69,0749 | 72,9919 | 0,946337 |
| 82 | 0,959562 | 42,5002 | 44,2912 | 0,959563 |
| 83 | 0,970874 | 16,6995 | 17,2005 | 0,970873 |
Bazı yaşlarda iki yol altıncı ondalıkta ayrışır. İkisi aynı büyüklüğü hesaplar; fark, ara değerlerin yuvarlanmasından gelir: komütasyon sütunları dört, terimler altı ondalıkla yazıldı. Ömür boyu sigorta yaşla büyür: yaşlı kişi daha erken ölür, tazminat daha az iskonto edilir.
Fon üzerinden: 80 yaşındaki 1.000 kişiye “ne zaman ölürsen öl, ölüm yılının sonunda 1 TL” sözü verilsin. Ödemeler bir yıl sonra 200, iki yıl sonra 300, üç yıl sonra 300 ve dört yıl sonra 200 TL’dir. Bugünkü değerleri \(194{,}17+282{,}78+274{,}54+177{,}70\) \(=929{,}19\) TL’dir ve kişi başına 0,9292 TL düşer. Oran aynı sayıyı verir: \(M_{80}/D_{80}\) \(=87{,}3229/93{,}9771\) \(=0{,}9292\).
Bu sayı 80 yaşındaki kişinin ömür boyu sigortasıdır, \(A_{80}\). Gruptaki herkes öldüğü için 1.000 TL’nin tamamı eninde sonunda ödenir; kişi başına değerin 1’den küçük olmasının tek nedeni, ödemelerin bir ile dört yıl sonra yapılması ve iskonto edilmesidir. Yalnızca ilk \(n\) yılın ölümleri sigortalandığında \(M_x-M_{x+n}\) kullanılır (Vadeli hayat sigortası).
Sigortacılıkta ne anlama gelir? \(M_x/D_x=A_x\), ömür boyu hayat sigortasının tek primidir: kişi ne zaman ölürse ölsün, ölüm yılının sonunda 1 TL. Bu üründe soru tazminatın ödenip ödenmeyeceği değil, ne zaman ödeneceğidir. 80 yaşındaki birine 100.000 TL’lik ömür boyu teminatın tek primi \(100.000\times0{,}9292=92.920\) TL’dir. Sigortacı tazminatın kendisini kesin olarak öder; aradaki \(100.000-92.920=7.080\) TL’yi, parayı ölüme kadar %3’le değerlendirerek kazanır. Bu ürün çoğunlukla cenaze giderleri ya da miras için alınır. Tablo ne kadar uzun yaşamı öngörürse tazminat o kadar geç beklenir ve tek prim o kadar düşer.
Bölümün girişinde söylendiği gibi komütasyon sütunları bir tablo ve bir faiz için bir kez hesaplanır; sonra her yaşta ve her vadede anüite \(D\) ile \(N\) sütunlarından, vadeli sigorta \(D\) ile \(M\) sütunlarından bir çıkarma ve bir bölmeyle okunur. İki formül aşağıdaki alt bölümlerdedir. Bilgisayar yaygınlaşmadan önce bu sütunlar hazır tablolar olarak basılır, anüite ve sigorta değerleri onlardan okunurdu.
Bugün \(n\) terimlik toplam R’de tek bir sum() satırıdır; Görev C primi bu yüzden doğrudan toplamla hesaplar. Komütasyon biçimi yine de iki iş görür: formülde \(D_x\)’in primde neden sadeleştiğini gösterir (Denklik primi) ve Görev D’de doğrudan toplamı denetleyen ikinci bir yol olur. Bedeli faize bağlı olmasıdır: faiz değişince bütün sütunlar yeniden hesaplanır. Görev E faizi değiştirirken bu yüzden sütunlara değil doğrudan toplama döner.
Soru. \(n\) yıl boyunca, kişi hayatta olduğu sürece her yıl başında ödenen 1 TL bugün kaç TL eder?
Tanım. Bu ürün peşin ödemeli yaşam anüitesidir (life annuity-due) ve \(n\) ayrı ödemenin toplamıdır. \(k\) yıl sonraki ödeme (\(k=0,1,\dots,n-1\)), yani \((k+1)\)’inci yılın başındaki ödeme, yalnızca kişi \(x+k\) yaşına ulaşırsa yapılır. Bu olayın olasılığı \({}_kp_x=l_{x+k}/l_x\), yani \(k\) yıllık sağkalım olasılığıdır; tanımı Hafta 7’dedir. Her ödemenin beklenen bugünkü değeri \(v^k\,{}_kp_x\) olur ve \(n\) ödeme toplanır:
\[ \begin{aligned} \ddot{a}_{x:\overline{n}|} &=\sum_{k=0}^{n-1}v^k\,{}_kp_x\\ &=\frac{N_x-N_{x+n}}{D_x}. \end{aligned} \]
İkinci satır aynı toplamın komütasyon sütunlarıyla yazılışıdır: her terim \(D_{x+k}/D_x\)’e eşittir ve \(n\) terimin paylarının toplamı iki \(N\) değerinin farkıdır.
Önce tek bir terimi \(D\) sütunuyla yazıyoruz:
\[ \begin{aligned} &v^k\,{}_kp_x\\ &=v^k\,\frac{l_{x+k}}{l_x}\\ &=\frac{v^x\,v^{k}\,l_{x+k}}{v^x\,l_x}\\ &=\frac{v^{x+k}\,l_{x+k}}{v^{x}\,l_x}\\ &=\frac{D_{x+k}}{D_x}. \end{aligned} \]
Eşitlikler sırasıyla:
Sonra \(n\) terim toplanır. Hepsinin paydası aynı \(D_x\) olduğu için toplam tek bir kesirde birleşir ve payı \(D_x+\dots+D_{x+n-1}\) olur. Bu pay iki \(N\) değerinin farkıdır:
\[ \begin{aligned} &N_x-N_{x+n}\\ &=(D_x+\dots+D_\omega)\\ &\quad-(D_{x+n}+\dots+D_\omega)\\ &=D_x+\dots+D_{x+n-1}. \end{aligned} \]
İlk eşitlik \(N\)’nin tanımıdır; ikincide iki toplamın ortak terimleri, \(D_{x+n}\)’den \(D_\omega\)’ya kadar olanlar, sadeleşti.
Ne işe yarar? Yaşam anüitesi, kişi hayatta kaldıkça yapılan düzenli ödemelerin bugünkü değeridir. En bilinen örneği emeklilik maaşıdır: ödeme kişi yaşadıkça sürer, ölünce durur. Sigortacı için ikinci bir kullanım daha önemlidir: yıllık primler de kişi hayattayken her yıl başında ödenir, yani sigortacının alacağı primler bir anüitedir. Denklik primi bölümünde primin bulunması için bölünen sayı bu yüzden bir anüitedir.
Formülün parçaları. Her parçanın neyi taşıdığı ve örnekte (\(x=80\), \(n=2\)) aldığı değer:
| Parça | Ne anlatır? | Örnekte |
|---|---|---|
| \(v^k\) | \(k\) yıl sonra ödenecek 1 TL’nin bugünkü değeri; ödeme ne kadar geç yapılırsa o kadar küçüktür | \(k=0\): 1; \(k=1\): 0,970874 |
| \({}_kp_x\) | ödemenin yapılması için kişinin \(x+k\) yaşına ulaşma olasılığı | \(k=0\): 1; \(k=1\): 0,8 |
| \(v^k\,{}_kp_x\) | tek bir ödemenin beklenen bugünkü değeri | \(k=0\): 1; \(k=1\): 0,776699 |
| \(N_x-N_{x+n}\) | gruptaki herkese, \(x\) ile \(x+n-1\) arasındaki her yaşta hayattaysa ödenen 1’er TL’nin 0 yaşındaki değeri | \(D_{80}+D_{81}\) \(=93{,}9771+72{,}9919\) \(=166{,}9690\) |
| \(D_x\) | bölen: değeri 0 yaşından \(x\) yaşına taşır ve grubun toplamını kişi başına çevirir | 93,9771 |
Örnekte. Her ödemenin değeri \(v^k\,{}_kp_{80}\)’dir. Tablo 80 yaşındaki kişinin dört olası ödemesini ve vade uzadıkça biriken anüiteyi gösterir; birikimli toplamın her satırı, o satıra kadarki ödemelerin toplamıdır:
| \(x\;(k)\) | \(l_x\) | \(v^k\) | \({}_kp_{80}\) | \(v^k\,{}_kp_{80}\) | Birikimli toplam |
|---|---|---|---|---|---|
| 80 (0) | 1.000 | 1 | 1 | 1 | 1 |
| 81 (1) | 800 | 0,970874 | 0,8 | 0,776699 | 1,776699 |
| 82 (2) | 500 | 0,942596 | 0,5 | 0,471298 | 2,247997 |
| 83 (3) | 200 | 0,915142 | 0,2 | 0,183028 | 2,431025 |
\(x=80\) ve \(n=2\) için anüite ilk iki ödemedir: bugün kesin 1 TL ve bir yıl sonra, kişi 81 yaşına ulaşırsa 1 TL. Değeri birikimli toplamın 81 satırıdır:
\[ \begin{aligned} \ddot{a}_{80:\overline{2}|}&=1+v\,p_{80}\\ &=1+0{,}776699\\ &=1{,}776699. \end{aligned} \]
Komütasyon biçimi aynı sayıyı \(D\) ve \(N\) sütunlarından okur; gereken satırlar:
| \(x\) | \(D_x\) | \(N_x\) |
|---|---|---|
| 80 | 93,9771 | 228,4607 |
| 81 | 72,9919 | 134,4836 |
| 82 | 44,2912 | 61,4917 |
\[ \begin{aligned} &\frac{N_{80}-N_{82}}{D_{80}}\\ &=\frac{228{,}4607-61{,}4917}{93{,}9771}\\ &=\frac{166{,}9690}{93{,}9771}\\ &=1{,}776699. \end{aligned} \]
Vade uzadıkça birikimli toplama bir satır daha eklenir. Üç yıllık anüite 82 satırındadır: \(\ddot{a}_{80:\overline{3}|}\) \(=1+0{,}776699+0{,}471298\) \(=2{,}247997\). Dört satırın hepsi \(1+0{,}776699+0{,}471298+0{,}183028\) \(=2{,}431025\) eder; bu, \(N_x\) bölümünde \(N_{80}/D_{80}\) olarak bulunan ömür boyu anüitedir (2,4310), çünkü 83 yaşından sonra ödeme yoktur.
Yorum. İki ödeme vardır ama değer 2 değil 1,776699’dur: ikinci ödeme hem iskonto edilir hem de yalnızca 0,8 olasılıkla yapılır. Primler de her yıl başında ve kişi hayattaysa ödendiği için aynı yapıdadır; Denklik primi bölümünde primin bölüneceği sayı budur.
Fon üzerinden: 80 yaşındaki 1.000 kişinin her birine, iki yıl boyunca hayattaysa yıl başında 1 TL ödensin. Bugün 1.000 TL, bir yıl sonra hayattaki 800 kişiye 800 TL ödenir. Bugünkü değerleri \(1.000+800/1{,}03\) \(=1.776{,}70\) TL’dir; kişi başına 1,776699 TL düşer. Komütasyon biçimi aynı iki ödemeyi önce 0 yaşına indirger (\(N_{80}-N_{82}=166{,}9690\)), sonra \(D_{80}\)’e bölerek 80 yaşına ve kişi başına geri getirir.
Sigortacılıkta ne anlama gelir? 1,776699, iki yıl süreli peşin yaşam anüitesinin 1 TL başına tek primidir. 80 yaşındaki birine iki yıl boyunca, hayattaysa her yıl başında 12.000 TL ödemek bugün \(12.000\times1{,}776699=21.320{,}39\) TL’lik tek prim ister. Aynı sayı sigortacının prim tarafını da ölçer: yılda \(P\) TL primle satılan iki yıllık bir poliçeden sigortacının beklediği prim gelirinin bugünkü değeri \(1{,}776699\,P\)’dir. Denklik primi bölümü tazminatın değerini bu sayıya bölerek \(P\)’yi bulur.
Ödemelerin yıl başında yapılması bir seçimdir: bu hafta anüite primleri gösterir ve prim, teminat yılı başlamadan alınır. Ödemeler yıl sonunda yapılsaydı yıl sonu ödemeli yaşam anüitesi (life annuity-immediate) \(a_{x:\overline{n}|}\) elde edilirdi. Onda kesin olan ilk 1 TL düşer, yerine vade sonunda \(v^n\,{}_np_x<1\) değerinde bir ödeme gelir:
\[ a_{x:\overline{n}|}=\ddot{a}_{x:\overline{n}|}-1+v^n\,{}_np_x. \]
Yıl sonu ödemeli anüitenin ödemeleri birinci yılın sonundan \(n\)’inci yılın sonuna kadardır; \(k\) yıl sonraki ödeme kişi \(x+k\) yaşına ulaşırsa yapılır:
\[ \begin{aligned} &a_{x:\overline{n}|}\\ &=\sum_{k=1}^{n}v^k\,{}_kp_x\\ &=\sum_{k=0}^{n-1}v^k\,{}_kp_x-v^0\,{}_0p_x+v^n\,{}_np_x\\ &=\ddot{a}_{x:\overline{n}|}-1+v^n\,{}_np_x. \end{aligned} \]
Eşitlikler sırasıyla:
Örnekte. Formüldeki son terim \(v^2\,{}_2p_{80}=0{,}942596\times0{,}5\) \(=0{,}471298\)’dir: \(a_{80:\overline{2}|}\) \(=1{,}776699-1+0{,}471298\) \(=1{,}247997\). Doğrudan toplam da aynıdır: yıl sonu ödemelerinin değerleri \(v\,p_{80}=0{,}776699\) ve \(v^2\,{}_2p_{80}=0{,}471298\), toplamları \(1{,}247997\). Değer peşin anüitenin değerinden küçüktür, çünkü bugünkü kesin 1 TL’nin yerine iki yıl sonra ve yalnızca 0,5 olasılıkla yapılan bir ödeme gelir; paket farkı aşağıda payment argümanıyla gösterir.
Soru. Kişi \(n\) yıl içinde ölürse ölüm yılının sonunda ödenen 1 TL bugün kaç TL eder?
Tanım. Bu ürün vadeli hayat sigortasıdır (term life insurance): yalnızca belirli bir süre içinde ölüm gerçekleşirse ödeme yapar; süre dolarsa hiçbir ödeme olmaz. Ölüm \((k+1)\)’inci poliçe yılında, yani \(x+k\) ile \(x+k+1\) yaşları arasında gerçekleşirse 1 TL’nin o yılın sonunda, \(k+1\) yıl sonra ödendiğini varsayalım.
Bu ödemenin olayı “kişi \(k\) yıl yaşar, sonraki bir yıl içinde ölür” olayıdır. Olasılığına ertelenmiş ölüm olasılığı denir (Hafta 7, Alıştırma 4) ve \({}_{k|}q_x\) yazılır. İki adımın olasılıklarının çarpımıdır: önce \(k\) yıl yaşamak (\({}_kp_x\)), sonra \(x+k\) yaşındayken bir yıl içinde ölmek (\(q_{x+k}=d_{x+k}/l_{x+k}\), Hafta 7). Hayat tablosuyla yazılınca çarpım tek bir orana iner:
\[ {}_{k|}q_x={}_kp_x\,q_{x+k}=\frac{d_{x+k}}{l_x}. \]
\[ \begin{aligned} &{}_{k|}q_x\\ &={}_kp_x\,q_{x+k}\\ &=\frac{l_{x+k}}{l_x}\cdot\frac{d_{x+k}}{l_{x+k}}\\ &=\frac{d_{x+k}}{l_x}. \end{aligned} \]
Eşitlikler sırasıyla:
Oranın anlamı şudur: başlangıçtaki \(l_x\) kişiden \((k+1)\)’inci yılda ölenler tam olarak \(d_{x+k}\) kişidir. Her ödemenin beklenen bugünkü değeri \(v^{k+1}\,{}_{k|}q_x\) olur ve \(n\) yılın terimleri toplanır:
\[ \begin{aligned} A_{x:\overline{n}|}^{1} &=\sum_{k=0}^{n-1}v^{k+1}\,{}_{k|}q_x\\ &=\sum_{k=0}^{n-1}v^{k+1}\frac{d_{x+k}}{l_x}\\ &=\frac{M_x-M_{x+n}}{D_x}. \end{aligned} \]
Son satır, anüitedeki komütasyon yazılışının karşılığıdır: her terim \(C_{x+k}/D_x\)’e eşittir ve \(n\) terimin paylarının toplamı iki \(M\) değerinin farkıdır.
Adımlar Geçici peşin yaşam anüitesi bölümündekilerle aynıdır; fark, kesrin payında \(l\) yerine \(d\), iskontonun üssünde \(k\) yerine \(k+1\) durmasıdır:
\[ \begin{aligned} &v^{k+1}\,\frac{d_{x+k}}{l_x}\\ &=\frac{v^x\,v^{k+1}\,d_{x+k}}{v^x\,l_x}\\ &=\frac{v^{x+k+1}\,d_{x+k}}{v^{x}\,l_x}\\ &=\frac{C_{x+k}}{D_x}. \end{aligned} \]
Son eşitlikte \(C_y=v^{y+1}d_y\) tanımı \(y=x+k\) ile kullanıldı. \(n\) terimin payları \(C_x\)’ten \(C_{x+n-1}\)’e kadardır; \(N\) farkındaki gibi iki toplamın ortak terimleri sadeleşince toplamları \(M_x-M_{x+n}\) olur.
Ne işe yarar? Vadeli hayat sigortası, belirli bir süre içinde ölüm olursa geride kalanlara ya da bir borcu kapatmak için para ödeyen sözleşmedir; örneğin bir konut kredisi süresince yapılan hayat sigortası. Süre dolar ve kişi hayattaysa hiçbir ödeme yapılmaz. Bu yüzden ömür boyu sigortadan ucuzdur: ölüm kesin olduğu için ömür boyu sigorta bir gün mutlaka öder, vadeli sigorta yalnız süre içindeki ölümlerde. Örnekte iki yıllık vadeli sigorta 0,476954, ömür boyu sigorta 0,929193 eder.
Formülün parçaları. Her parçanın neyi taşıdığı ve örnekte (\(x=80\), \(n=2\)) aldığı değer:
| Parça | Ne anlatır? | Örnekte |
|---|---|---|
| \(v^{k+1}\) | tazminat ölüm yılının sonunda ödendiği için \(k+1\) yıllık iskonto | \(k=0\): 0,970874; \(k=1\): 0,942596 |
| \({}_{k\vert}q_x=d_{x+k}/l_x\) | kişinin tam \((k+1)\)’inci yılda ölme olasılığı | \(k=0\): 0,2; \(k=1\): 0,3 |
| \(v^{k+1}\,{}_{k\vert}q_x\) | o yıldaki ölümün tazminatının beklenen bugünkü değeri | \(k=0\): 0,194175; \(k=1\): 0,282779 |
| \(M_x-M_{x+n}\) | gruptan ilk \(n\) yılda ölen herkese ölüm yılının sonunda ödenen 1’er TL’nin 0 yaşındaki değeri | \(C_{80}+C_{81}\) \(=18{,}2480+26{,}5747\) \(=44{,}8227\) |
| \(D_x\) | bölen: değeri 0 yaşından \(x\) yaşına taşır ve grubun toplamını kişi başına çevirir | 93,9771 |
Örnekte. Her ödemenin değeri \(v^{k+1}\,{}_{k|}q_{80}=v^{k+1}\,d_x/l_{80}\)’dir. Tablo 80 yaşındaki kişinin dört olası ölüm yılını ve vade uzadıkça biriken sigortayı gösterir:
| \(x\;(k)\) | \(l_x\) | \(d_x\) | \(v^{k+1}\) | \(d_x/l_{80}\) | \(v^{k+1}d_x/l_{80}\) | Birikimli toplam |
|---|---|---|---|---|---|---|
| 80 (0) | 1.000 | 200 | 0,970874 | 0,2 | 0,194175 | 0,194175 |
| 81 (1) | 800 | 300 | 0,942596 | 0,3 | 0,282779 | 0,476954 |
| 82 (2) | 500 | 300 | 0,915142 | 0,3 | 0,274542 | 0,751496 |
| 83 (3) | 200 | 200 | 0,888487 | 0,2 | 0,177697 | 0,929193 |
Değerler tam iskonto faktörüyle hesaplandı; 82 satırında altı ondalıklı \(v^{k+1}\) ile yapılan çarpım son basamakta 1 farklı çıkar (\(0{,}915142\times0{,}3=0{,}274543\)).
\(x=80\) ve \(n=2\) için sigorta ilk iki ölüm yılıdır. 81 satırının olasılığı iki adımın çarpımı olarak da bulunur: önce 81 yaşına ulaşmak, sonra o yıl ölmek, \(p_{80}\,q_{81}=0{,}8\times0{,}375=0{,}3\). Sigortanın değeri birikimli toplamın 81 satırıdır:
\[ \begin{aligned} A_{80:\overline{2}|}^{1}&=v\,(0{,}2)+v^2\,(0{,}3)\\ &=0{,}194175+0{,}282779\\ &=0{,}476954. \end{aligned} \]
Komütasyonla da beşinci ondalığa kadar aynı değer çıkar; gereken satırlar:
| \(x\) | \(D_x\) | \(M_x\) |
|---|---|---|
| 80 | 93,9771 | 87,3229 |
| 81 | 72,9919 | 69,0749 |
| 82 | 44,2912 | 42,5002 |
\((M_{80}-M_{82})/D_{80}\) \(=(87{,}3229-42{,}5002)/93{,}9771\) \(=44{,}8227/93{,}9771\) \(=0{,}47695\). Altıncı ondalıktaki fark, sütunların dört ondalığa yuvarlanmasından gelir.
Vade uzadıkça birikimli toplama bir satır daha eklenir. Üç yıllık sigorta 82 satırındadır: \(0{,}476954+0{,}274542\) \(=0{,}751496\). Dört satırın hepsi \(0{,}194175+0{,}282779\) \(+\,0{,}274542+0{,}177697\) \(=0{,}929193\) eder; bu, \(M_x\) bölümünde \(M_{80}/D_{80}\) olarak bulunan ömür boyu sigortadır (0,9292).
Yorum. Grubun yarısı iki yıl içinde ölür (\({}_2q_{80}=0{,}2+0{,}3=0{,}5\)), ama sigortanın değeri 0,5’ten küçüktür: tazminatlar bir ve iki yıl sonra ödendiği için iskonto edilir.
Fon üzerinden: 80 yaşındaki 1.000 kişiye “iki yıl içinde ölürsen ölüm yılının sonunda 1 TL” sözü verilsin. Bir yıl sonra ölen 200 kişiye 200 TL, iki yıl sonra ölen 300 kişiye 300 TL ödenir. Bugünkü değerleri \(200/1{,}03+300/1{,}03^2\) \(=194{,}17+282{,}78=476{,}95\) TL’dir; kişi başına 0,476954 TL düşer. İki yılı tamamlayan 500 kişiye hiçbir şey ödenmez; vadeli sigortayı ömür boyu sigortadan ucuz yapan bu 500 kişidir.
Sigortacılıkta ne anlama gelir? 0,476954, iki yıllık vadeli hayat sigortasının 1 TL teminat başına tek primidir. 100.000 TL’lik iki yıllık ölüm teminatı için poliçe başında bir kez \(100.000\times0{,}476954=47.695{,}40\) TL ödenir. Prim teminatın neredeyse yarısıdır, çünkü bu öğretim tablosunda 80 yaşındakilerin yarısı iki yıl içinde ölür. Gerçek bir tabloda ölüm olasılıkları çok daha küçüktür ve prim de öyle: Görev C’de TÜİK tablosuyla 60 yaşında, on yıllık, 100.000 TL’lik teminatın yıllık primi 1.161,80 TL çıkar. Teminatın yalnız süre içindeki ölümleri kapsaması, aynı kişinin ömür boyu sigortasına (92.920 TL) göre ürünü yaklaşık yarı fiyatına indirir.
Ödemenin ölüm yılının sonunda yapılması da bir varsayımdır. Aynı ödeme ölüm yılının başında yapılsaydı her terim bir yıl az iskonto edilir ve değer tam \(1+i\) katına çıkardı; Alıştırma 7 bunu küçük örnekte ölçer.
Soru. Sigortacı bir poliçeden ne kadar kaybedebilir ve yıllık primi hangi kurala göre seçer?
Tanım. Gider ve kâr yüklemesi (loading) olmayan basit bir net primi (net premium) bulmak için sigortacının poliçe başındaki kaybına bakılır. Kayıp rastgele değişkeni (loss random variable) \(L\), sigortacının ödeyeceği tazminatın bugünkü değeri eksi alacağı primlerin bugünkü değeridir. Hafta 5’teki kayıp sigortalının hasarıydı; buradaki \(L\) sigortacının net kaybıdır. İki bugünkü değer de kişinin ne zaman öleceğine bağlıdır, bu yüzden \(L\) rastgeledir. \(B\) teminatı, \(P\) yıllık primi gösterirse \(L\)’nin beklentisi, tazminatın ve primlerin beklenen bugünkü değerlerinin farkıdır:
\[ E[L]=B A_{x:\overline{n}|}^{1}-P\ddot{a}_{x:\overline{n}|}. \]
1 TL’lik tazminatın bugünkü değerine \(Z\), yıl başlarında ödenen 1 TL’lik primlerin bugünkü değerine \(Y\) diyelim. İkisi de kişinin ölüm yılına bağlı rastgele değişkenlerdir ve \(L=BZ-PY\)’dir:
\[ \begin{aligned} E[L]&=E[BZ-PY]\\ &=B\,E[Z]-P\,E[Y]\\ &=B A_{x:\overline{n}|}^{1}-P\ddot{a}_{x:\overline{n}|}. \end{aligned} \]
Eşitlikler sırasıyla:
Denklik ilkesi (equivalence principle) primi \(E[L]=0\) olacak biçimde seçer: sigortacı beklentide ne kazanır ne kaybeder; gider ve kâr ayrıca yüklenir. \(E[L]\) sıfıra eşitlenip \(P\) yalnız bırakılınca prim çıkar:
\[ \begin{aligned} P&=\frac{B A_{x:\overline{n}|}^{1}}{\ddot{a}_{x:\overline{n}|}}\\ &=B\,\frac{M_x-M_{x+n}}{N_x-N_{x+n}}. \end{aligned} \]
Komütasyon biçiminde \(D_x\) hem sigortanın hem anüitenin paydası olduğu için oranda sadeleşir; prim iki sütun farkının oranıdır.
\[ \begin{aligned} &B A_{x:\overline{n}|}^{1}-P\ddot{a}_{x:\overline{n}|}=0\\ &P\,\ddot{a}_{x:\overline{n}|}=B A_{x:\overline{n}|}^{1}\\ &P=\frac{B A_{x:\overline{n}|}^{1}}{\ddot{a}_{x:\overline{n}|}}\\ &P=B\,\frac{(M_x-M_{x+n})/D_x}{(N_x-N_{x+n})/D_x}\\ &P=B\,\frac{M_x-M_{x+n}}{N_x-N_{x+n}}. \end{aligned} \]
Satırlar sırasıyla:
Ne işe yarar? Bir hayat poliçesinin sigortalıya yıllık maliyeti burada bulunur. Tazminat ileride ve belirsiz bir anda ödenir, primler ise bugünden başlayarak düzenli alınır. İkisi farklı zamanlarda ve farklı olasılıklarla yapıldığı için tutarları doğrudan karşılaştırılamaz; denklik ilkesi ikisini aynı ana, poliçe başına iskonto ederek karşılaştırır. Bulunan prim net primdir: yalnız beklenen tazminatı karşılar. Sigortacının gideri, kârı ve belirsizlik payı üstüne eklenince tarifedeki prim çıkar.
Örnekte. Teminat \(B=100.000\) TL, \(x=80\) ve \(n=2\) olsun. Prim iki beklenen bugünkü değere dayanır: tazminatın ve primlerin. İkisinin terimleri Beklenen bugünkü değer bölümünde bulunmuştu; burada yeniden hesaplanır.
Tazminat tarafı: iki yıllık vadeli sigorta. Kişi 80 ile 81 yaşları arasında ölürse bir yıl sonra, 81 ile 82 arasında ölürse iki yıl sonra ödeme yapılır. 1 TL’lik teminatın iki terimi:
| \(x\;(k)\) | \(l_x\) | \(d_x\) | Ölüm olasılığı \(d_x/l_{80}\) |
İskonto \(v^{k+1}\) |
Terim \(v^{k+1}\,d_x/l_{80}\) |
|---|---|---|---|---|---|
| 80 (0) | 1.000 | 200 | 0,2 | 0,970874 | 0,194175 |
| 81 (1) | 800 | 300 | 0,3 | 0,942596 | 0,282779 |
| Toplam | 0,476954 |
Toplam \(A_{80:\overline{2}|}^{1}=0{,}194175+0{,}282779=0{,}476954\)’tür: 1 TL’lik ölüm teminatının beklenen bugünkü değeri.
Prim tarafı: iki yıllık peşin anüite. Prim bugün kesin olarak, bir yıl sonra ise kişi hayattaysa alınır. Yılda 1 TL’lik primin iki terimi:
| \(x\;(k)\) | \(l_x\) | Sağkalım olasılığı \({}_kp_{80}\) |
İskonto \(v^k\) |
Terim \(v^k\,{}_kp_{80}\) |
|---|---|---|---|---|
| 80 (0) | 1.000 | 1 | 1 | 1 |
| 81 (1) | 800 | 0,8 | 0,970874 | 0,776699 |
| Toplam | 1,776699 |
Toplam \(\ddot{a}_{80:\overline{2}|}=1+0{,}776699=1{,}776699\)’dur: yılda 1 TL’lik primlerin beklenen bugünkü değeri.
Komütasyon tarafı. Aynı iki toplam komütasyon sütunlarından iki farkla da okunur. Gereken değerler, her biri \(v^x\) ile bir kişi sayısının çarpımı:
\(N\) ve \(M\) sütunları bu değerlerin alttan toplamıdır; 82 satırı farkta sadeleşecek kuyruğu taşır:
| \(x\) | \(l_x\) | \(d_x\) | \(v^x\) | \(D_x\) | \(N_x\) | \(C_x\) | \(M_x\) |
|---|---|---|---|---|---|---|---|
| 80 | 1.000 | 200 | 0,0939771 | 93,9771 | 228,4607 | 18,2480 | 87,3229 |
| 81 | 800 | 300 | 0,0912399 | 72,9919 | 134,4836 | 26,5747 | 69,0749 |
| 82 | 500 | 300 | 0,0885824 | 44,2912 | 61,4917 | 25,8007 | 42,5002 |
İki fark yalnız ilk iki yılın ödemelerini bırakır:
Prim için gereken sayılar, ne anlattıkları ve hesaplarıyla:
| Büyüklük | Ne anlatır? | Hesap | Değer |
|---|---|---|---|
| \(B\) | ölüm halinde ödenecek tutar, teminat | 100.000 | |
| \(A_{80:\overline{2}\vert}^{1}\) | 1 TL’lik tazminatın beklenen bugünkü değeri; \(B\) ile çarpılınca sigortacının beklenen ödemesi | \(0{,}194175+0{,}282779\) | 0,476954 |
| \(\ddot{a}_{80:\overline{2}\vert}\) | yılda 1 TL’lik primlerin beklenen bugünkü değeri; \(P\) ile çarpılınca beklenen prim geliri | \(1+0{,}776699\) | 1,776699 |
| \(M_{80}-M_{82}\) | tazminat tarafı, grubun 0 yaşına indirgenmiş tutarı olarak | \(87{,}3229-42{,}5002\) | 44,8227 |
| \(N_{80}-N_{82}\) | prim tarafı, grubun 0 yaşına indirgenmiş tutarı olarak; \(D_{80}\) iki tarafta da bölen olduğu için oranda sadeleşir | \(228{,}4607-61{,}4917\) | 166,9690 |
Prim iki yoldan da yaklaşık 26.845 TL çıkar:
\[ \begin{aligned} P&=\frac{100.000\times0{,}476954}{1{,}776699}\approx26.845,\\ P&=100.000\times\frac{44{,}8227}{166{,}9690}\approx26.845. \end{aligned} \]
İki yıllık poliçede üç şey olabilir ve \(L\) her birinde başka bir değer alır. Olasılıkları \(d_{80}/l_{80}=200/1.000=0{,}2\), \(d_{81}/l_{80}=300/1.000=0{,}3\) ve \({}_2p_{80}=500/1.000=0{,}5\)’tir; iskonto faktörleri \(v=0{,}970874\), \(v^2=0{,}942596\) ve \(1+v=1{,}970874\). \(P=26.845\) TL ile her durumun \(L\) değeri:
\(E[L]\), \(L\)’nin olasılıklarla ağırlıklı ortalamasıdır; tablonun son sütunu her durumun payını, son satırı toplamı verir:
| Durum | \(L\)’nin formülü | \(L\) (TL) | Olasılık | Olasılık × \(L\) (TL) |
|---|---|---|---|---|
| Birinci yıl içinde ölür | \(100.000\,v-P\) | 70.242 | 0,2 | 14.048 |
| İkinci yıl içinde ölür | \(100.000\,v^2-P(1+v)\) | 41.351 | 0,3 | 12.405 |
| İki yılı tamamlar | \(-P(1+v)\) | −52.908 | 0,5 | −26.454 |
| Toplam | 1 | −1 |
Toplam \(-1\) TL’dir; bu 1 TL, primin ve \(L\) değerlerinin tam TL’ye yuvarlanmasından gelir. Aynı sonucu Denklik primi tanımındaki formül de verir:
\[ \begin{aligned} E[L]&=B\,A_{80:\overline{2}|}^{1}-P\,\ddot{a}_{80:\overline{2}|}\\ &=100.000\times0{,}476954\\ &\quad-26.845\times1{,}776699\\ &=47.695{,}40-47.695{,}48\approx0. \end{aligned} \]
Prim düşük seçilseydi beklenen kayıp sıfırdan büyük olurdu. Örneğin \(P=20.000\) TL ile:
\[ \begin{aligned} E[L]&=100.000\times0{,}476954\\ &\quad-20.000\times1{,}776699\\ &=47.695{,}40-35.533{,}98\\ &=12.161{,}42. \end{aligned} \]
Sigortacı bu primle poliçe başına beklentide 12.161 TL kaybederdi.
Yorum. Denklik ilkesi tek tek poliçelerin değil ortalamanın sıfır olmasını ister. Kişi birinci yıl içinde ölürse sigortacı 70.242 TL kaybeder, iki yılı tamamlarsa 52.908 TL kazanır. Bu dağılım poliçenin riskidir; gider, kâr ve belirsizlik payı primin üstüne ayrıca yüklenir.
Fon üzerinden: 80 yaşındaki 1.000 kişinin her biri bu poliçeyi alsın. Sigortacının nakit akışının iki yanı:
| Kalem | Ne zaman, ne kadar | Bugünkü değer (TL) |
|---|---|---|
| Primler (gelir) | bugün 1.000 kişiden \(P\); bir yıl sonra hayattaki 800 kişiden \(P\) | \(1.776{,}70\,P\) |
| Tazminatlar (gider) | bir yıl sonra ölen 200 kişiye, iki yıl sonra ölen 300 kişiye 100.000’er TL | 47.695.353 |
Tazminatların bugünkü değeri \(20.000.000/1{,}03+30.000.000/1{,}03^2\) \(=19.417.476+28.277.877\) \(=47.695.353\) TL’dir. Denklik ilkesi iki bugünkü değeri eşitler: \(1.776{,}70\,P=47.695.353\), buradan \(P\approx26.845\) TL. Grubun iki toplamı 1.000’e bölününce kişi başına eşitlik çıkar, \(P\times1{,}776699=100.000\times0{,}476954\): denklik primi formülü bu eşitliğin kendisidir.
Primin tamamı poliçe başında bir kez ödenseydi primler tarafında rastgele bir şey kalmaz ve \(E[L]=0\) onu doğrudan beklenen tazminat bugünkü değerine, yani \(B A_{x:\overline{n}|}^{1}\) tutarına eşitlerdi. Bu tutar, \(D_x\) bölümünde tanıtılan tek primdir. Yıllık prim, tek primin peşin anüiteye bölümüdür. Faiz pozitif ve vade birden uzunsa ilk terim dışındaki her anüite terimi 1’den küçüktür ve \(\ddot{a}_{x:\overline{n}|}<n\) olur. Bu yüzden yıllık prim tek primin \(n\)’de birinden büyüktür: sonraki primler iskonto edilir ve yalnız kişi hayattaysa ödenir. Örnekte:
\[ \begin{aligned} \text{tek prim}&=B\,A_{80:\overline{2}|}^{1}\\ &=100.000\times0{,}476954\approx47.695,\\ \frac{\text{tek prim}}{2}&\approx23.848<P=26.845. \end{aligned} \]
Yıllık prim, tek primin yarısından 2.997 TL fazladır: ikinci prim hem iskonto edilir hem de yalnızca 0,8 olasılıkla alınır.
Sigortacılıkta ne anlama gelir? 80 yaşındaki bir sigortalı, iki yıl boyunca 100.000 TL’lik ölüm teminatı için her yıl başında, hayattaysa, yaklaşık 26.845 TL öder: teminatın %26,8’i. Oran yüksektir, çünkü öğretim tablosunda ölüm olasılıkları 0,2 ve 0,375’tir. Sabit primi \(C_x\) bölümündeki doğal primlerle karşılaştırmak, sigortacının parayı nasıl dengelediğini gösterir:
| Yıl | Doğal prim (o yılın riski, TL) |
Sabit prim (TL) |
Fark (TL) |
|---|---|---|---|
| 1 (80 yaş) | 19.417,48 | 26.844,93 | +7.427,45 |
| 2 (81 yaş) | 36.407,77 | 26.844,93 | −9.562,84 |
Birinci yıl sigortalı o yılın riskinden 7.427,45 TL fazla öder, ikinci yıl 9.562,84 TL eksik. İkinci yılın açığı yalnız 81 yaşına ulaşan 800 kişide doğar ve bir yıl sonradır; 80 yaşındaki kişi başına bugünkü değeri \(0{,}8\times9.562{,}84/1{,}03=7.427{,}45\) TL’dir, birinci yılın fazlasına tam eşit. Sigortacı ilk yılın fazlasını saklar ve ikinci yılın açığını onunla kapatır; sabit primin denklik ilkesiyle bulunmasının anlamı budur. Uzun vadeli poliçelerde aynı düzen yıllarca sürer ve biriken fazla, sigortacının bilançosundaki karşılıkların kaynağıdır.
Gerçek tarifede gider, sermaye maliyeti, kâr, vergi, seçim etkisi, belirsizlik ve düzenleyici gereklilikler de bulunur.
Tanımlar bölümündeki 80 yaşındaki grup her büyüklüğü tek tek göstermek içindi. Bu bölüm tek bir ürünü baştan sona fiyatlar: yeni, üç satırlık bir tabloyla primi elle bulur. Sonraki bölüm aynı adımları R’de kurar ve sonucu lifecontingencies paketiyle karşılaştırır. Teori bölümündeki gibi her adımın tablosu, kullandığı sayıları yeniden yazar.
Ürün. 60 yaşındaki bir kişiye iki yıllık vadeli hayat sigortası satılıyor: kişi iki yıl içinde ölürse ölüm yılının sonunda 100.000 TL ödenir. Prim iki yıl boyunca, kişi hayattaysa yıl başında ödenir. Yıllık faiz %3’tür.
Soru. Yıllık net prim kaç TL olmalıdır?
Adım 1 — Grup ve ölüm sayıları. 60 yaşındaki 1.000 kişiden 980’i 61, 950’si 62 yaşına ulaşır. Her yıl ölenler, ardışık iki \(l_x\) değerinin farkıdır:
Tabloda yaşın yanında parantez içinde \(k=x-60\), poliçe başından bu yana geçen yıl sayısı yazılıdır. Sigorta yalnız ilk iki yıldaki ölümleri öder; 62 satırının ölüm sayısı bu ürün için gerekmez.
| \(x\;(k)\) | \(l_x\) | \(d_x\) |
|---|---|---|
| 60 (0) | 1.000 | 20 |
| 61 (1) | 980 | 30 |
| 62 (2) | 950 | — |
Adım 2 — İskonto faktörleri. \(k\) yıl sonra ödenecek 1 TL’nin bugünkü değeri \(v^k=1/1{,}03^k\)’dir:
Tabloya \(v^k\) sütunu eklenir:
| \(x\;(k)\) | \(l_x\) | \(d_x\) | \(v^k\) |
|---|---|---|---|
| 60 (0) | 1.000 | 20 | 1 |
| 61 (1) | 980 | 30 | 0,970874 |
| 62 (2) | 950 | — | 0,942596 |
Adım 3 — Dört ödeme. Ürün dört ödemeden oluşur: iki prim ve iki olası tazminat. Tutarı 1 TL alıp her birine İskonto ve beklenen bugünkü değer bölümündeki kuralı uygulayalım: terim, iskonto ile olasılığın çarpımıdır. Prim satırlarında olasılık \({}_kp_{60}=l_{60+k}/l_{60}\) sağkalım olasılığıdır. Tazminat satırlarında \({}_{k|}q_{60}=d_{60+k}/l_{60}\) ertelenmiş ölüm olasılığıdır ve iskonto bir yıl fazladır, çünkü tazminat ölüm yılının sonunda ödenir. İskonto ve olasılık sütunları Adım 1 ile 2’nin tablosundan gelir:
| Ödeme | Zaman | Koşul | İskonto | Olasılık | Terim |
|---|---|---|---|---|---|
| 1. prim | 0 | kesin: kişi bugün 60 yaşında | 1 | 1.000/1.000 | 1 |
| 2. prim | 1 | 61 yaşına ulaşır | 0,970874 | 980/1.000 | 0,951456 |
| 1. yıl tazminatı | 1 | 60 ile 61 arasında ölür | 0,970874 | 20/1.000 | 0,0194175 |
| 2. yıl tazminatı | 2 | 61 ile 62 arasında ölür | 0,942596 | 30/1.000 | 0,0282779 |
Terimler tam iskonto faktörüyle hesaplandı. 2. prim satırında altı ondalıklı iskontoyla yapılan çarpım son basamakta 1 farklı çıkar (\(0{,}970874\times0{,}98=0{,}951457\)). Tazminat terimleri yedi ondalıkla yazıldı: değerleri küçük olduğu için altı ondalık, 100.000 TL ile çarpılınca son kuruşu taşımaz.
Adım 4 — Sigorta ve anüite. Sigortanın değeri tazminat satırlarının, peşin anüitenin değeri prim satırlarının toplamıdır:
\[ \begin{aligned} A_{60:\overline{2}|}^{1}&=v\,\frac{d_{60}}{l_{60}}+v^2\,\frac{d_{61}}{l_{60}}\\ &=0{,}0194175+0{,}0282779\\ &=0{,}0476954,\\ \ddot{a}_{60:\overline{2}|}&=1+v\,\frac{l_{61}}{l_{60}}\\ &=1+0{,}951456\\ &=1{,}951456. \end{aligned} \]
Adım 5 — Komütasyonla aynı iki değer. Komütasyon sütunları için tablo yaş üzerinden yeniden başlar; \(v^x=1/1{,}03^x\), \(D_x=v^x\,l_x\) ve \(C_x=v^{x+1}\,d_x\) eklenir:
| \(x\) | \(l_x\) | \(d_x\) | \(v^x\) | \(D_x\) | \(C_x\) |
|---|---|---|---|---|---|
| 60 | 1.000 | 20 | 0,1697331 | 169,7331 | 3,2958 |
| 61 | 980 | 30 | 0,1647894 | 161,4936 | 4,7997 |
| 62 | 950 | — | 0,1599897 | 151,9902 | — |
\(C_{60}\)’ta iskonto bir yaş ileriden, \(v^{61}\)’den alınır: tazminat ölüm yılının sonunda ödenir. 62 satırının \(C\) değeri bu ürün için gerekmez; R çıktısında görünen büyük değeri sonraki bölümde açıklanır.
Ürün yalnız ilk iki yılın ödemelerini içerdiği için iki farkta yalnız iki terim kalır:
\[ \begin{aligned} N_{60}-N_{62}&=D_{60}+D_{61}\\ &=169{,}7331+161{,}4936\\ &=331{,}2267,\\ M_{60}-M_{62}&=C_{60}+C_{61}\\ &=3{,}2958+4{,}7997\\ &=8{,}0955. \end{aligned} \]
\(D_{60}\)’a bölünce Adım 4’ün iki değeri altıncı ondalığa kadar yeniden çıkar; sütunlar dört ondalıkla yazıldığı için daha fazlasını taşımazlar:
\[ \begin{aligned} A_{60:\overline{2}|}^{1}&=\frac{8{,}0955}{169{,}7331}=0{,}047695,\\ \ddot{a}_{60:\overline{2}|}&=\frac{331{,}2267}{169{,}7331}=1{,}951456. \end{aligned} \]
Adım 6 — Prim. Prim için gereken sayılar, ne anlattıkları ve nereden geldikleri:
| Büyüklük | Ne anlatır? | Hesap | Değer |
|---|---|---|---|
| \(B\) | ölüm halinde ödenecek tutar, teminat | 100.000 | |
| \(A_{60:\overline{2}\vert}^{1}\) | 1 TL’lik tazminatın beklenen bugünkü değeri (Adım 4) | \(0{,}0194175+0{,}0282779\) | 0,0476954 |
| \(\ddot{a}_{60:\overline{2}\vert}\) | yılda 1 TL’lik primlerin beklenen bugünkü değeri (Adım 4) | \(1+0{,}951456\) | 1,951456 |
| \(M_{60}-M_{62}\) | tazminat tarafı, 0 yaşına indirgenmiş (Adım 5) | \(3{,}2958+4{,}7997\) | 8,0955 |
| \(N_{60}-N_{62}\) | prim tarafı, 0 yaşına indirgenmiş (Adım 5) | \(169{,}7331+161{,}4936\) | 331,2267 |
Denklik ilkesi beklenen tazminatı beklenen prim gelirine eşitler. Prim iki yoldan:
\[ \begin{aligned} P&=\frac{B\,A_{60:\overline{2}|}^{1}}{\ddot{a}_{60:\overline{2}|}}\\ &=\frac{100.000\times0{,}0476954}{1{,}951456}\\ &=\frac{4.769{,}54}{1{,}951456}\approx2.444{,}09\text{ TL},\\ P&=B\,\frac{M_{60}-M_{62}}{N_{60}-N_{62}}\\ &=100.000\times\frac{8{,}0955}{331{,}2267}\\ &\approx2.444{,}10\text{ TL}. \end{aligned} \]
İki yol bir kuruş ayrışır; fark, komütasyon sütunlarının dört ondalığa yuvarlanmasından gelir. Tam değer 2.444,09 TL’dir.
Adım 7 — Fon üzerinden. 60 yaşındaki 1.000 kişinin her biri bu poliçeyi alsın. Sigortacının nakit akışının iki yanı:
| Kalem | Ne zaman, ne kadar | Bugünkü değer (TL) |
|---|---|---|
| Primler (gelir) | bugün 1.000 kişiden \(P\); bir yıl sonra hayattaki 980 kişiden \(P\) | \(1.951{,}46\,P\) |
| Tazminatlar (gider) | bir yıl sonra ölen 20 kişiye, iki yıl sonra ölen 30 kişiye 100.000’er TL | 4.769.535,30 |
Primlerin bugünkü değeri \(1.000\,P+980\,P/1{,}03\) \(=1.951{,}46\,P\)’dir. Tazminatlarınki \(2.000.000/1{,}03+3.000.000/1{,}03^2\) \(=1.941.747{,}57+2.827.787{,}73\) \(=4.769.535{,}30\) TL’dir. Denklik ilkesi ikisini eşitler: \(1.951{,}46\,P=4.769.535{,}30\), buradan \(P\approx2.444{,}09\) TL. İki toplam 1.000’e bölününce Adım 6’daki kişi başına eşitlik çıkar.
Yorum. Aynı teminat poliçe başında tek seferde ödenseydi tek prim \(100.000\times0{,}0476954=4.769{,}54\) TL olurdu. Yıllık prim bunun yarısı, 2.384,77 TL değildir: ikinci prim iskonto edilir ve yalnız kişi 61 yaşına ulaşırsa ödenir. Bu yüzden tek prim 2’ye değil 1,951456’ya bölünür. Bu sonuç yalnızca verilen minyatür tablo ve varsayımlar için geçerlidir.
lifecontingencies ileBu hafta kullanılan paketleri en başta yüklüyoruz.
library(readr)
library(dplyr)
library(tidyr)
library(tibble)
library(ggplot2)
library(scales)
library(lifecontingencies)Haftanın faiz varsayımı sayfanın başında duyuruldu; şimdi onu koda geçiriyoruz. Aşağıdaki hesapların hepsi bu nesneyi kullanır; yalnızca Görev E faizi bilerek değiştirir.
i <- 0.03

i
#> [1] 0.03Sıradaki nesne iskonto faktörüdür. Onu elle bir ondalık olarak yazmak yerine faizden hesaplıyoruz. v bu satır çalıştığı anda bir kez hesaplanır: i sonradan değişirse v kendiliğinden değişmez, bu satırın yeniden çalıştırılması gerekir. Elle yazılmış bir ondalık ise hiç güncellenmezdi. Görev E’deki faize_gore() işlevi iskontoyu bu yüzden kendi içinde yeniden kurar.
v <- 1 / (1 + i)

v
#> [1] 0.9708738Çalışılmış küçük örnekteki minyatür tabloyu koda geçiriyoruz. Çıktıdaki lx sütunu, yukarıda elle yazdığımız değerlerin aynısını taşımalıdır.
kucuk_hayat_tablosu <- tibble(age = 60:62, lx = c(1000, 980, 950))

kucuk_hayat_tablosu
#> # A tibble: 3 × 2
#> age lx
#> <int> <dbl>
#> 1 60 1000
#> 2 61 980
#> 3 62 950Ölü sayılarını tablodan, ardışık iki \(l_x\) değerinin farkı olarak alıyoruz.
olu_sayisi <- kucuk_hayat_tablosu$lx[1:2] - kucuk_hayat_tablosu$lx[2:3]

olu_sayisi
#> [1] 20 30Çıktı 20 30 olmalıdır: elle Adım 1’de bulduğumuz \(d_{60}=1.000-980\) ve \(d_{61}=980-950\).
Sigortanın beklenen bugünkü değerini açık toplamla kuruyoruz.
sigorta_elle <- sum(v^(1:2) * olu_sayisi / kucuk_hayat_tablosu$lx[1])

sigorta_elle
#> [1] 0.04769535Toplamın içinde iki çarpan vardır: v^(1:2) ödemenin yapıldığı yılların iskonto faktörlerini, olu_sayisi / kucuk_hayat_tablosu$lx[1] ise her yıl ölenlerin başlangıçtaki kişi sayısına oranını verir.
Prim tarafının karşılığı peşin anüitedir. Onu ayrı bir nesnede tutuyoruz ki denklik oranının payı ile paydası ayrı ayrı görünsün.
anuite_elle <- sum(v^(0:1) * kucuk_hayat_tablosu$lx[1:2] / kucuk_hayat_tablosu$lx[1])

anuite_elle
#> [1] 1.951456İlk terimde \(v^0=1\) ve \(l_{60}/l_{60}=1\)’dir: yıl başındaki ilk ödeme kesindir.
Denklik ilkesi payı paydaya böler. Son satır, elle hesapladığımız büyüklükleri tek vektörde bir araya getirir.
prim_elle <- 100000 * sigorta_elle / anuite_elle

round(c(sigorta = sigorta_elle, pesin_anuite = anuite_elle,
        net_prim = prim_elle), 6)
#> sigorta pesin_anuite net_prim
#> 0.047695 1.951456 2444.090228Sigorta değeri 0,047695, peşin anüite 1,951456 ve yıllık net prim 2.444,09 TL olmalıdır: Çalışılmış küçük örnek’te elle bulduğumuz değerlerin aynısı (elle sigorta değeri yedi ondalıkla, 0,0476954 olarak yazıldı).
Kodun her nesnesi, Çalışılmış küçük örnek’in bir adımında elle bulunan bir değerdir:
| R nesnesi | Elle karşılığı | Elle hesap | Değer |
|---|---|---|---|
olu_sayisi |
\(d_{60}\); \(d_{61}\) | Adım 1: \(1.000-980\); \(980-950\) | 20; 30 |
sigorta_elle |
\(A_{60:\overline{2}\vert}^{1}\) | Adım 4: \(0{,}0194175+0{,}0282779\) | 0,0476954 |
anuite_elle |
\(\ddot{a}_{60:\overline{2}\vert}\) | Adım 4: \(1+0{,}951456\) | 1,951456 |
prim_elle |
\(P\) | Adım 6: \(4.769{,}54/1{,}951456\) | 2.444,09 |
round(x, 6) — sayıları altı ondalığa yuvarlar. Aynı vektörde çok küçük ve çok büyük değerler birlikte bulunduğunda R onları bilimsel gösterimle (4.769535e-02 gibi) basar; yuvarlanınca düz yazılır.Denklik ilkesinin \(E[L]=0\) koşulunu bu üründe her olası sonuç için ayrı ayrı görelim. Poliçenin üç olası sonucu vardır: kişi ilk yıl ölür, ikinci yıl ölür ya da 62 yaşına ulaşır. Her sonuçta sigortacının kaybı, ödediği tazminatın bugünkü değeri eksi aldığı primlerin bugünkü değeridir.
kayip_dagilimi <- tibble(
  sonuc    = c("60-61 arasında ölür", "61-62 arasında ölür",
               "62 yaşına ulaşır"),
  olasilik = c(olu_sayisi, kucuk_hayat_tablosu$lx[3]) /
    kucuk_hayat_tablosu$lx[1],
  kayip    = c(100000 * v - prim_elle,
               100000 * v^2 - prim_elle * (1 + v),
               -prim_elle * (1 + v))
)

kayip_dagilimi
#> # A tibble: 3 × 3
#> sonuc olasilik kayip
#> <chr> <dbl> <dbl>
#> 1 60-61 arasında ölür 0.02 94643.
#> 2 61-62 arasında ölür 0.03 89443.
#> 3 62 yaşına ulaşır 0.95 -4817.Tibble kayıpları en yakın TL’ye yuvarlayarak basar; sayının sonundaki nokta (89443.) basılmayan ondalıklar olduğunu gösterir, tam sayıda nokta konmaz.
olasilik sütunu iki ölü sayısını ve 62 yaşına ulaşan 950 kişiyi başlangıçtaki 1.000 kişiye böler: \(20/1.000=0{,}02\), \(30/1.000=0{,}03\) ve \(950/1.000=0{,}95\); toplamları 1’dir. Her sonucun kaybı, tazminatın bugünkü değeri eksi alınan primlerin bugünkü değeridir:
Üç sonuç yan yana; son sütun olasılıkla kaybın çarpımıdır ve toplamı beklenen kayıptır:
| Sonuç | Olasılık | Tazminatın bugünkü değeri |
Primlerin bugünkü değeri |
Kayıp \(L\) | Olasılık \(\times\,L\) |
|---|---|---|---|---|---|
| 1. yılda ölür | 0,02 | 97.087,38 | 2.444,09 | 94.643,29 | 1.892,87 |
| 2. yılda ölür | 0,03 | 94.259,59 | 4.816,99 | 89.442,60 | 2.683,28 |
| 62’ye ulaşır | 0,95 | 0 | 4.816,99 | −4.816,99 | −4.576,14 |
| Toplam | 1 | 0,01 |
Tablonun toplamı \(1.892{,}87+2.683{,}28-4.576{,}14=0{,}01\) TL’dir; sıfırdan farkı, tutarların kuruşa yuvarlanmasından gelir. Aynı toplamı yuvarlamadan kodla alalım.
beklenen_kayip <- sum(kayip_dagilimi$olasilik * kayip_dagilimi$kayip)

round(beklenen_kayip, 6)
#> [1] 0Sonuç 0’dır; yuvarlanmasaydı \(10^{-13}\) düzeyinde, sıfır olmayan bir sayı görünürdü: kayan noktalı aritmetiğin son basamakları. Prim biraz yüksek seçilseydi \(E[L]\) eksiye, biraz düşük seçilseydi artıya dönerdi; denklik primi tam sıfır noktasıdır. Tek tek poliçelerde kayıp ise hiçbir zaman sıfır değildir: sigortacı %95 olasılıkla küçük bir tutar kazanır, %5 olasılıkla teminata yakın bir tutar kaybeder. Denklik ilkesi ortalamayı sıfırlar, riski ortadan kaldırmaz.
Şimdi aynı tabloyu pakete verelim.
kucuk_aktueryal_tablo <- new(
  "actuarialtable", x = kucuk_hayat_tablosu$age, lx = kucuk_hayat_tablosu$lx,
  interest = i, name = "Küçük öğretim tablosu"
)

kucuk_aktueryal_tablo
#> Actuarial table Küçük öğretim tablosu interest rate 3 %
#>
#> x lx Dx Nx Cx Mx Rx
#> 1 60 1000 169.7331 483.2169 3.295788 155.6588 455.5852
#> 2 61 980 161.4936 313.4839 4.799691 152.3630 299.9264
#> 3 62 950 151.9902 151.9902 147.563331 147.5633 147.5633new("actuarialtable", ...) — Hafta 7’deki lifetable gibi bir S4 sınıfından nesne kurar; yuvaları (x, lx, interest, name) yine ada göre eşleşir ve yaşlar yine denetlenir (Hafta 7). Bu sınıf tabloya faizi ekler, ama faizi denetlemez: interest = 3 (yüzde olarak) yazılsaydı nesne hatasız kurulur ve sigorta değeri 0,0477 yerine 0,0069 çıkardı. interest hiç yazılmazsa paket 0,03 kullanır; bu hafta faiz de 0,03 olduğu için sonuç değişmez, başka bir faizle çalışırken ise sessizce yanlış çıkar. Nesneyi yazdırdığımızda paketin lx sütunundan türettiği komütasyon sütunları da görünür. Dx, Nx, Cx ve Mx yukarıda tanımladığımız dört sütundur. Beşinci sütun Rx, o yaştan tablonun sonuna kadarki Mx değerlerinin toplamıdır ve teminatı her yıl artan sigortalarda kullanılır; bu sayfada kullanılmaz.
Çıktının dört komütasyon sütunu, dört ondalığa yuvarlanmış olarak:
| \(x\) | \(l_x\) | Dx |
Nx |
Cx |
Mx |
|---|---|---|---|---|---|
| 60 | 1.000 | 169,7331 | 483,2169 | 3,2958 | 155,6588 |
| 61 | 980 | 161,4936 | 313,4839 | 4,7997 | 152,3630 |
| 62 | 950 | 151,9902 | 151,9902 | 147,5633 | 147,5633 |
Dx ile ilk iki Cx, elle Adım 5’te bulduğumuz değerlerdir. Nx ve Mx sütunları alttan yukarı toplanır: \(N_{60}=169{,}7331+161{,}4936+151{,}9902\) \(=483{,}2169\) ve \(M_{60}=3{,}2958+4{,}7997+147{,}5633\) \(=155{,}6588\). Ürünün prim tarafındaki fark bu yüzden Adım 5’tekiyle aynıdır: \(N_{60}-N_{62}=483{,}2169-151{,}9902\) \(=331{,}2267\).
62 yaşının Cx değeri (147,56) ötekilerden çok büyüktür: tablo 62 yaşında bittiği için oradaki 950 kişinin hepsi o yıl ölmüş sayılır (tablonun son yaşı \(\omega=62\), \(d_\omega=l_\omega\)). Bu büyük değer iki yıllık ürünü etkilemez: \(C_{62}\) hem \(M_{60}\)’ın hem \(M_{62}\)’nin içindedir ve farkta düşer. Komütasyon formülü çıktıdan iki sütunla okunur; paydaki fark, elle Adım 5’te bulunan \(C_{60}+C_{61}=8{,}0955\)’tir:
\[ \begin{aligned} A_{60:\overline{2}|}^{1}&=\frac{M_{60}-M_{62}}{D_{60}}\\ &=\frac{155{,}6588-147{,}5633}{169{,}7331}\\ &\approx0{,}047695. \end{aligned} \]
Sigorta değerini aynı nesneden Axn() ile isteyelim.
sigorta_paket <- Axn(kucuk_aktueryal_tablo, x = 60, n = 2)

sigorta_paket
#> [1] 0.04769535Peşin anüitenin karşılığını axn() verir.
anuite_paket <- axn(kucuk_aktueryal_tablo, x = 60, n = 2, payment = "advance")

anuite_paket
#> [1] 1.951456Sigorta tarafında elle ve paket sonucunu karşılaştırıp bayrağı ayrı bir nesnede tutuyoruz.
sigorta_kontrol <- isTRUE(all.equal(sigorta_elle, sigorta_paket))

sigorta_kontrol
#> [1] TRUEAnüite tarafında aynı karşılaştırmayı kurup iki bayrağı birlikte stopifnot()’a veriyoruz. Son liste hem karşılaştırılan değerleri hem de bayrakları gösterir.
anuite_kontrol <- isTRUE(all.equal(anuite_elle, anuite_paket))
stopifnot(sigorta_kontrol, anuite_kontrol)

list(
  sonuclar = c(elle_sigorta = sigorta_elle, paket_sigorta = sigorta_paket,
               elle_anuite = anuite_elle, paket_anuite = anuite_paket),
  uyumlu = c(sigorta = sigorta_kontrol, anuite = anuite_kontrol)
)
#> $sonuclar
#> elle_sigorta paket_sigorta elle_anuite paket_anuite
#> 0.04769535 0.04769535 1.95145631 1.95145631
#>
#> $uyumlu
#> sigorta anuite
#> TRUE TRUEElle ve paket değerleri yazdırılan bütün basamaklarda aynı olmalı; uyumlu vektörünün iki girdisi de TRUE olmalıdır. all.equal() burada varsayılan toleransıyla çalışır (Hafta 1): iki hesap son basamakta ayrışsa bile bayrak TRUE kalır.
Karşılaştırma yalnızca sayısal eşitliği değil, ödeme zamanlaması varsayımını (payment timing) da denetler. payment = "advance" paketin varsayılanıdır; yazılmasa da sonuç değişmez, yazılması okura ödemenin yıl başında yapıldığını söylemek içindir. payment = "arrears" (yıl sonunda ödeme) yazılsaydı paket 1,846922 verirdi ve denetim başarısız olurdu, çünkü elle kurduğumuz toplam yıl başı ödemelidir. Yıl sonu ödemeli anüite ödemeleri bir yıl kaydırır: kişi hayattaysa 61 ve 62 yaşlarında 1’er TL. Değeri \(v\,{}_1p_{60}+v^{2}\,{}_2p_{60}\) \(=\frac{980}{1.000\times1{,}03}+\frac{950}{1.000\times1{,}03^2}\) \(=0{,}951456+0{,}895466\) \(=1{,}846922\)’dir. Peşin anüiteden farkı, bugünkü kesin 1 TL’nin yerine iki yıl sonraki \(0{,}895466\)’nın gelmesidir: \(1{,}951456-1+0{,}895466=1{,}846922\).
Denetimin neyi kanıtladığını da bilmek gerekir. Elle yazdığımız iki toplam ile paket aynı tanımları hesaplar: sigortada iskonto faktörleriyle çarpılmış ölüm olasılıklarını, anüitede sağkalım olasılıklarını toplar. Bu yüzden uyuşma, kodumuzun bu tanımları doğru uyguladığını gösterir. Hayat tablosunun ya da faiz oranının doğru seçildiğini göstermez: ikisi de iki yola aynı girdi olarak verilir.
tuik_life_table.csv neyi anlatıyor?Buraya kadarki hesaplar üç satırlık bir öğretim tablosuyla çalıştı. Laboratuvarın ve alıştırmaların TÜİK tablosuna dayanan bütün primleri ise tek bir dosyadan çıkıyor. Yukarıdaki kavramlar (\(v\), \(D_x\), \(N_x\), \(C_x\), \(M_x\)) ders kitabı tanımlarıdır; bu bölüm, onların dayandığı sayıların elimizdeki dosyada hangi adla ve hangi kodlamayla durduğunu söyler.
Dosya nedir? TÜİK’in yayımladığı, Türkiye nüfusuna ait tek yaş adımlı dönem hayat tablosu. Bir sigorta portföyünün değil, ülkede yaşayan herkesin belirli bir üç yıllık dönemdeki ölüm deneyiminin yaş yaş özetidir; dosyanın bir iş kolu yoktur. Hafta 7’nin ana dosyasının aynısıdır — orada tablonun kendi iç tutarlılığını denetlemiştik, burada onu net prime çevireceğiz.
Nereden geldi? Kaynak TÜİK’in Hayat Tabloları, 2023-2025 yayınıdır (kaynak sayfası). Lisans notu “TÜİK’in yayımladığı tablodur; kaynak gösterimi ve portal koşulları geçerlidir” biçimindedir; dersin kopyası 24 Ağustos 2026 tarihinde alınmıştır. Üçü de data_manifest.csv dosyasında yazılıdır. Dosya dönem boyunca değişmez; amaç tektir, aynı kodu çalıştıran herkes aynı primi görsün.
Dosyanın kendisi. tuik_life_table.csv dosyasını buradan indirebilirsiniz — 606 satır, 9 sütun, hiç eksik değer yok. Notu okumak için indirmeniz gerekmez; aşağıdaki bütün çıktılar sayfada hazır. İndirirseniz betiğinizin yanında bir data/derived/ klasörüne koyun, yollar olduğu gibi çalışsın.
Kaynağından yeni bir kopya indirmeyin. TÜİK’in sayfasındaki dosya bir Excel tablosudur: iki dönem alt alta, üç cinsiyet yan yana durur ve bu dersin dosyasındaki age_start ile open_interval sütunları orada yoktur. TÜİK her yıl yeni bir üç yıllık dönem de yayımlar; bir sonraki yayında primler bu sayfadakilerle tutmaz.
Bir satır ne demek? Bir satır bir dönem–cinsiyet–yaş birleşimidir: bir kişi değil, bir poliçe değil, bir ölüm değil. Aynı yaş dosyada altı kez geçer, çünkü iki dönem etiketi ile üç cinsiyet kodunun her birleşiminde bir kez yer alır. Laboratuvarın ilk işi, Görev A, tam olarak bu yüzden süzmektir: komütasyon sütunları tek bir \(l_x\) dizisi ister, altı tane değil.
| Sütun | Anlamı | Birim / kodlama |
|---|---|---|
period |
Tablonun ait olduğu üç yıllık gözlem dönemi | Metin etiketi, iki değer: 2022-2024 ve 2023-2025. Sayı değildir; Görev A başlangıç yılını bu etiketten ayrıca çıkarır |
sex |
Cinsiyet grubu | Metin: female, male, total. Laboratuvarın hesabı total satırlarını seçer — aşağıdaki kutuya bakın, bu bir veri özelliği değil bir fiyatlama kararıdır; Görev E aynı primi her grubun tablosuyla ayrı ayrı kurar |
age_label |
Yaşın etiketi | Metin: 0, 1, …, 99 ve son satırda 100+. Bu hafta kullanılmaz |
age_start |
Etiketin başladığı tam yaş | Tam yıl, 0 ile 100 arası; 100+ satırında 100’dür. Komütasyon toplamlarında sıralama ve match() bu sütunla yapılır, çünkü age_label metindir ve metin sıralamasında 100+ etiketi 2’den önce gelir |
open_interval |
Satırın açık yaş aralığı olup olmadığı | Mantıksal TRUE/FALSE; dosyada 6 satırda TRUE (iki dönem × üç cinsiyet). Görev A bu satırları dışarıda bırakır, çünkü 100+ tek bir yaş değildir; bunun sonuçları Görev A’da anlatılır |
mx |
\(m_x\): merkezi ölüm hızı | Kişi-yıl başına ölüm; hızdır, üst sınırı 1 değildir. Bu hafta kullanılmaz |
qx |
\(q_x\): bir yıl içinde ölme olasılığı | Birimsiz, dosyada 0,00033 ile 1 arasında; 100+ satırlarında tanım gereği 1’dir. Bu hafta yalnızca okuma denetiminde görünür; primler \(l_x\) farklarından kurulur |
lx |
\(l_x\): o yaşa ulaşan kişi sayısı | Kişi; varsayımsal kohort 0 yaşında 100.000 kişiyle başlar. Bu haftanın taşıyıcı sütunu budur: \(d_x\), \(D_x\), \(N_x\), \(C_x\), \(M_x\) ve bütün primler bundan türetilir |
ex |
\(e_x\): o yaştaki bir kişinin kalan yaşam beklentisi | Yıl; dosyada 2,79 ile 81,14 arasında. Bu hafta hesapta kullanılmaz, yalnızca Alıştırma 6’da anüite değeriyle karıştırılmaması için anılır |
total seçmek bir veri özelliği değil, bir fiyatlama kararıdır
total üçüncü bir nüfus grubu değildir; kadın ve erkeğin birlikte tablosudur. Görev A sex == "total" süzgecini uygular, yani Görev E’deki karşılaştırma dışında bu sayfadaki her TÜİK primi üniseks bir primdir.
Bu kararın bedeli ölçülebilir. Görev E aynı ürünün primini female, total ve male tablolarıyla ayrı ayrı kurar ve farkı orada okur.
Hangi soruyu yanıtlıyoruz? Bu hafta tek bir soru: yayımlanmış bir hayat tablosunun \(l_x\) sütunu, bir faiz varsayımıyla birleştiğinde bir ürünün beklenen bugünkü değerine ve yıllık net primine nasıl dönüşür?
100+ satırının içi görünmez. Açık aralıkta tek tek yaşlar yoktur; bu hafta o satırlar zaten süzgeçle dışarıda bırakılır.Gövde yöntemi üç satırlık bir öğretim tablosunda kurdu ve paketle doğruladı. Laboratuvar aynı yöntemi TÜİK tablosuna taşır; her görev gövdenin sormadığı bir soruyu sorar ve yanıtı bir karara bağlanır:
| Görev | Soru | Hangi karar için |
|---|---|---|
| A | Dosyadaki altı tablodan komütasyonun istediği tek \(l_x\) dizisi nasıl seçilir? | Primin hangi dönem ve nüfus tablosuna dayanacağı; tablonun komütasyona hazır olup olmadığı |
| B | Dört komütasyon sütunu bütün yaşlarda kendi kodumuzla nasıl kurulur; \(D_x\) ileri yaşlarda neden bu kadar küçülür? | Uzak bir ödemenin değerini faizin mi ölümün mü küçülttüğü |
| C | Aynı ürünün yıllık net primi giriş yaşıyla nasıl değişir; neden her yıl aşağı yukarı aynı oranda artar? | Tarifenin giriş yaşına göre basamaklanması |
| D | Açık toplam, komütasyon formülü ve paket gerçek tabloda da aynı değeri veriyor mu? | Görev B’nin sütunlarına ve Görev C’nin primine güvenip güvenmeyeceğimiz |
| E | Faiz ve tablo seçimi primi ne kadar değiştirir; iki etki neden bu kadar farklı büyüklüktedir? | Faiz ve tablo varsayımlarından hangisinin daha özenle seçileceği |
Görevler gövdenin i ve v nesnelerini hazır kullanır; indirilebilir betik bunları # Gorev A satırından önce kendisi kurar, sonrası bu sayfadaki bloklarla aynıdır.
tuik_life_table.csv dosyasından en güncel dönem ve toplam nüfusu seçin. Açık yaş aralığını komütasyon tablosundan çıkarın; yaşların ardışık olduğunu ve lx değerlerinin hiçbir yaşta artmadığını doğrulayın.
Okuma kalıbı Hafta 7’nin laboratuvarındakiyle aynıdır. Önce dosyanın yerini denetleyin.
veri_yolu <- file.path("data", "derived", "tuik_life_table.csv")
file.exists(veri_yolu)
#> [1] TRUETRUE görmelisiniz; FALSE ise dosyayı veri sözlüğündeki bağlantıdan indirip data/derived/ klasörüne koyun. Kaynağından yeni bir kopya indirmeyin: veri sözlüğünde anlatıldığı gibi TÜİK’in dosyası başka bir biçimdedir ve her yıl yeni bir dönemle güncellenir. Dosya yerindeyse olduğu gibi okuyun; süzgeci kurmadan önce içinde ne olduğunu görmek gerekir.
hayat_tablosu <- read_csv(veri_yolu, show_col_types = FALSE)

hayat_tablosu
#> # A tibble: 606 × 9
#> period sex age_label age_start open_interval mx qx lx ex
#> <chr> <chr> <chr> <dbl> <lgl> <dbl> <dbl> <dbl> <dbl>
#> 1 2023-20… total 0 0 FALSE 9.02e-3 8.95e-3 1 e5 78.5
#> 2 2023-20… total 1 1 FALSE 9.52e-4 9.51e-4 9.91e4 78.2
#> 3 2023-20… total 2 2 FALSE 6.17e-4 6.17e-4 9.90e4 77.3
#> 4 2023-20… total 3 3 FALSE 4.97e-4 4.97e-4 9.89e4 76.3
#> 5 2023-20… total 4 4 FALSE 4.33e-4 4.33e-4 9.89e4 75.4
#> 6 2023-20… total 5 5 FALSE 4.07e-4 4.07e-4 9.89e4 74.4
#> 7 2023-20… total 6 6 FALSE 3.89e-4 3.89e-4 9.88e4 73.4
#> 8 2023-20… total 7 7 FALSE 3.76e-4 3.75e-4 9.88e4 72.5
#> 9 2023-20… total 8 8 FALSE 3.47e-4 3.47e-4 9.87e4 71.5
#> 10 2023-20… total 9 9 FALSE 3.59e-4 3.59e-4 9.87e4 70.5
#> # ℹ 596 more rowsÇıktı 606 × 9’luk bir tablodur: iki dönem, üç cinsiyet ve 101 yaş etiketi (0–99 ve 100+), yani altı ayrı hayat tablosu üst üste durur. Komütasyon ise tek bir \(l_x\) dizisi ister; süzgecin dayanacağı period, sex ve open_interval sütunları ilk satırlarda görünür.
İki dönem 2023 ve 2024 yıllarını ortak taşır; en yakın yılın ölüm deneyimini de içerdiği için en güncelini seçiyoruz. Zincir, Hafta 7’nin laboratuvarındaki gibi, period metninden başlangıç yılını çeker ve en büyüğünü döndürür.
guncel_donem <- hayat_tablosu |>
  distinct(period) |>
  mutate(baslangic = parse_number(period)) |>
  slice_max(baslangic, n = 1) |>
  pull(period)

guncel_donem
#> [1] "2023-2025"Çıktı "2023-2025" olmalıdır.
Şimdi süzgeci uygulayın: seçilen dönem, total satırları ve kapalı yaş aralıkları kalsın. total seçmek bir fiyatlama kararıdır (total seçmek bir veri özelliği değil, bir fiyatlama kararıdır bölümü); Görev E bu kararın primi ne kadar değiştirdiğini ölçer.
secilen_tablo <- hayat_tablosu |>
  filter(period == guncel_donem, sex == "total", !open_interval) |>
  arrange(age_start)

secilen_tablo |> select(age_start, lx, qx) |> head()
#> # A tibble: 6 × 3
#> age_start lx qx
#> <dbl> <dbl> <dbl>
#> 1 0 100000 0.00895
#> 2 1 99105. 0.000951
#> 3 2 99011. 0.000617
#> 4 3 98950. 0.000497
#> 5 4 98901. 0.000433
#> 6 5 98858. 0.000407Çıktıda altı satır görmelisiniz; kohort 0 yaşında 100.000 kişiyle başlar ve ilk yaşın ölüm olasılığı qx sütununda 0,00895 dolayındadır.
Açık yaş aralığı (open_interval) dışarıda bırakıldı, çünkü 100+ satırı tek bir yaş değil, 100 ve üzerindeki bütün yaşlardır; komütasyon toplamı ise her satırı tek bir yaş gibi iskonto eder. Satırı dışarıda bırakmanın iki sonucu vardır:
100+ satırının \(l_{100}=1.582{,}57\) kişisinden gelir: \(D_{100}=v^{100}\,l_{100}\) \(=0{,}052033\times1.582{,}57\) \(=82{,}35\); bu, \(N_{60}=249.301{,}50\)’nin %0,03’üdür. Sonrakilerin her biri \(D_{100}\)’ün 1’den küçük bir iskonto çarpanı ve bir sağkalım olasılığıyla çarpımıdır; bu olasılıkların toplamı Hafta 7’nin kesikli beklentisidir ve tam beklenti \(e_{100}=4{,}03\) yılı aşmaz. Bütün kuyruk bu yüzden en çok \(D_{100}(1+e_{100})=82{,}35\times5{,}03\) \(=414{,}22\), yani \(N_{60}\)’ın %0,17’sidir; Bu haftanın hiçbir primi bu seçimden etkilenmez: bir prim yalnız vadesindeki yaşları kullanır ve ürünler en çok 75 yaşına kadar gider (Görev C’de 65 yaşında başlayan on yıllık poliçe 75’te biter). Komütasyon biçiminde de öyledir: \(N_{60}-N_{70}\) gibi bir farkta 70 yaşından sonraki bütün terimler sadeleşir.
Görevin istediği üç özelliği ayrı bir blokta, adı olan bayraklarla denetliyoruz.
gorev_a_kontrol <- c(
  satir_sayisi_100 = nrow(secilen_tablo) == 100L,
  yaslar_ardisik   = all(diff(secilen_tablo$age_start) == 1),
  lx_artmiyor      = all(diff(secilen_tablo$lx) <= 0)
)
stopifnot(gorev_a_kontrol)
gorev_a_kontrol
#> satir_sayisi_100 yaslar_ardisik lx_artmiyor
#> TRUE TRUE TRUEÜç bayrağın üçü de TRUE olmalıdır: 0’dan 99’a 100 yaş, aralarında boşluk yok ve hayatta kalan sayısı hiçbir yaşta artmıyor. Yaşların ardışık olması, Görev C’deki işlevin bir sonraki yaşı satir + 1 ile bulabilmesinin koşuludur; lx’in artmaması da \(d_x=l_x-l_{x+1}\) ölü sayılarının, dolayısıyla \(C_x\)’in, hiçbir yaşta negatif çıkmamasının koşuludur.
Gövde komütasyon sütunlarını (Komütasyon sütunları bölümü) dört yaşlık grupta elle kurdu, üç satırlık tabloda paketin çıktısında gördü; burada dördünü kendi kodumuzla bütün yaşlarda kuruyoruz. Yaşayanlar tarafında \(D_x=v^x l_x\) ve onun \(x\) yaşından tablonun sonuna kadarki toplamı \(N_x\); ölenler tarafında \(C_x=v^{x+1}d_x\) ve aynı biçimde toplanan \(M_x\). \(C_x\) o yıl ölenlerin sayısını, yani \(d_x\)’i ister; o da bir sütun olarak eklenir.
komutasyon_tablosu <- secilen_tablo |>
  arrange(age_start) |>
  mutate(
    Dx = v^age_start * lx,
    Nx = rev(cumsum(rev(Dx))),
    dx = lx - lead(lx, default = 0),
    Cx = v^(age_start + 1) * dx,
    Mx = rev(cumsum(rev(Cx)))
  )
komutasyon_tablosu |> select(age_start, lx, dx, Dx, Nx, Cx, Mx) |> head()
#> # A tibble: 6 × 7
#> age_start lx dx Dx Nx Cx Mx
#> <dbl> <dbl> <dbl> <dbl> <dbl> <dbl> <dbl>
#> 1 0 100000 895. 100000 3036790. 869. 11550.
#> 2 1 99105. 94.3 96219. 2936790. 88.9 10681.
#> 3 2 99011. 61.1 93327. 2840572. 55.9 10592.
#> 4 3 98950. 49.2 90553. 2747244. 43.7 10536.
#> 5 4 98901. 42.8 87872. 2656691. 36.9 10493.
#> 6 5 98858. 40.2 85276. 2568819. 33.7 10456.İlk satırda \(D_0=l_0=100.000\)’dir, çünkü \(v^0=1\).
rev(cumsum(rev(Dx))) — Hafta 7’de \(T_x\)’i kuran ters toplamın aynısıdır: \(D\) değerlerini 99 yaşından 0 yaşına doğru dizer, biriktirir ve sırayı geri çevirir; böylece her yaşta, o yaştan tablonun sonuna kadar olan \(D\) değerlerinin toplamı, yani \(N_x\) bulunur. Mx aynı ters toplamı Cx üzerinde kurar.lead(lx, default = 0) — 7. haftadan tanıdık: her satıra bir sonraki satırın lx değerini getirir, böylece lx - lead(lx, default = 0) o yıl ölenlerin sayısı \(d_x\) olur. default = 0 ardılı olmayan son satıra konan değerdir: 99 yaşında \(d_{99}=l_{99}\) çıkar, yani tablonun sonuna ulaşan herkes o yıl ölmüş sayılır. Verilmezse: son satırda NA çıkar ve rev(cumsum(rev(Cx))) toplamaya o satırdan başladığı için NA bütün Mx sütununa yayılır. R ne hata ne uyarı verir; çıktıdaki Mx sütunu baştan sona NA olur. v^(age_start + 1) — tazminat ölüm yılının sonunda ödendiği için \(x\) yaşında ölenlerin sayısı \(x+1\) yıl iskonto edilir.arrange(age_start) — Görev A tabloyu zaten sıraladı; bu satır bloğun kendi başına da doğru çalışması içindir, çünkü lead() ile rev(cumsum(rev(...))) ancak yaşlar artan sıradaysa \(d_x\), \(N_x\) ve \(M_x\) verir.select(...) |> head() — yalnızca gösterimi daraltır. Yeni beş sütun sona eklendiği için 14 sütunlu tablonun tamamı satıra sığmaz ve onlar çıktının altında yalnız adlarıyla anılırdı; blok bu yüzden yaşı, \(l_x\)’i ve yeni sütunları seçip ilk altı satırı gösterir. komutasyon_tablosu 14 sütunuyla kalır. Sütunları burada ayrıca denetlemiyoruz: Görev D onları paketin aynı sütunlarıyla bütün yaşlarda karşılaştırır.
\(D_x\)’in ileri yaşlarda neden bu kadar küçüldüğünü görmek için onu iki bileşenine ayırın. Yalnızca iskontoyu gösteren karşılaştırma çizgisini tablonun ilk satırındaki kohort büyüklüğünden başlatın.
kok_kohort <- komutasyon_tablosu$lx[1]

kok_kohort
#> [1] 1e+05Yalnızca iskonto eğrisi bu değerden başlatılınca eğrilerin üçü de aynı noktadan başlar ve aralarındaki fark okunabilir hâle gelir.
Çizim için uzun biçimli bir tablo kurun: her satır bir yaş ile bir bileşeni taşısın.
bilesenler <- komutasyon_tablosu |>
  transmute(
    yas = age_start,
    "Yalnızca yaşam: l(x)" = lx,
    "Yalnızca iskonto: v^x · l(0)" = v^age_start * kok_kohort,
    "İkisi birlikte: D(x) = v^x · l(x)" = Dx
  ) |>
  pivot_longer(-yas, names_to = "bilesen", values_to = "deger") |>
  mutate(bilesen = factor(bilesen, levels = c(
    "Yalnızca yaşam: l(x)",
    "Yalnızca iskonto: v^x · l(0)",
    "İkisi birlikte: D(x) = v^x · l(x)"
  )))

bilesenler
#> # A tibble: 300 × 3
#> yas bilesen deger
#> <dbl> <fct> <dbl>
#> 1 0 Yalnızca yaşam: l(x) 100000
#> 2 0 Yalnızca iskonto: v^x · l(0) 100000
#> 3 0 İkisi birlikte: D(x) = v^x · l(x) 100000
#> 4 1 Yalnızca yaşam: l(x) 99105.
#> 5 1 Yalnızca iskonto: v^x · l(0) 97087.
#> 6 1 İkisi birlikte: D(x) = v^x · l(x) 96219.
#> 7 2 Yalnızca yaşam: l(x) 99011.
#> 8 2 Yalnızca iskonto: v^x · l(0) 94260.
#> 9 2 İkisi birlikte: D(x) = v^x · l(x) 93327.
#> 10 3 Yalnızca yaşam: l(x) 98950.
#> # ℹ 290 more rowstransmute(), pivot_longer() ve factor(..., levels = ...) Hafta 2’den tanıdıktır. Burada pivot_longer(-yas, ...) yas dışındaki üç sütunu alt alta dizer, böylece her yaş üç satır olur; factor()’ün düzey sırası da grafiğin göstergesindeki sırayı belirler.
Bileşenleri aynı grafikte üst üste çizin.
p_komutasyon_dx_grafik <- ggplot(bilesenler, aes(x = yas, y = deger, colour = bilesen)) +
  geom_line(linewidth = 0.9) +
  scale_colour_manual(values = c(
    "Yalnızca yaşam: l(x)" = "#2E75B6",
    "Yalnızca iskonto: v^x · l(0)" = "#C8A45C",
    "İkisi birlikte: D(x) = v^x · l(x)" = "#1F4E79"
  )) +
  scale_x_continuous(breaks = seq(0, 100, by = 20)) +
  scale_y_log10(
    labels = label_number(big.mark = ".", decimal.mark = ",",
                                  accuracy = 1)
  ) +
  labs(x = "Yaş (yıl)", y = "Değer (kişi, logaritmik ölçek)",
       colour = NULL) +
  theme_minimal(base_size = 12) +
  theme(legend.position = "bottom")

p_komutasyon_dx_grafik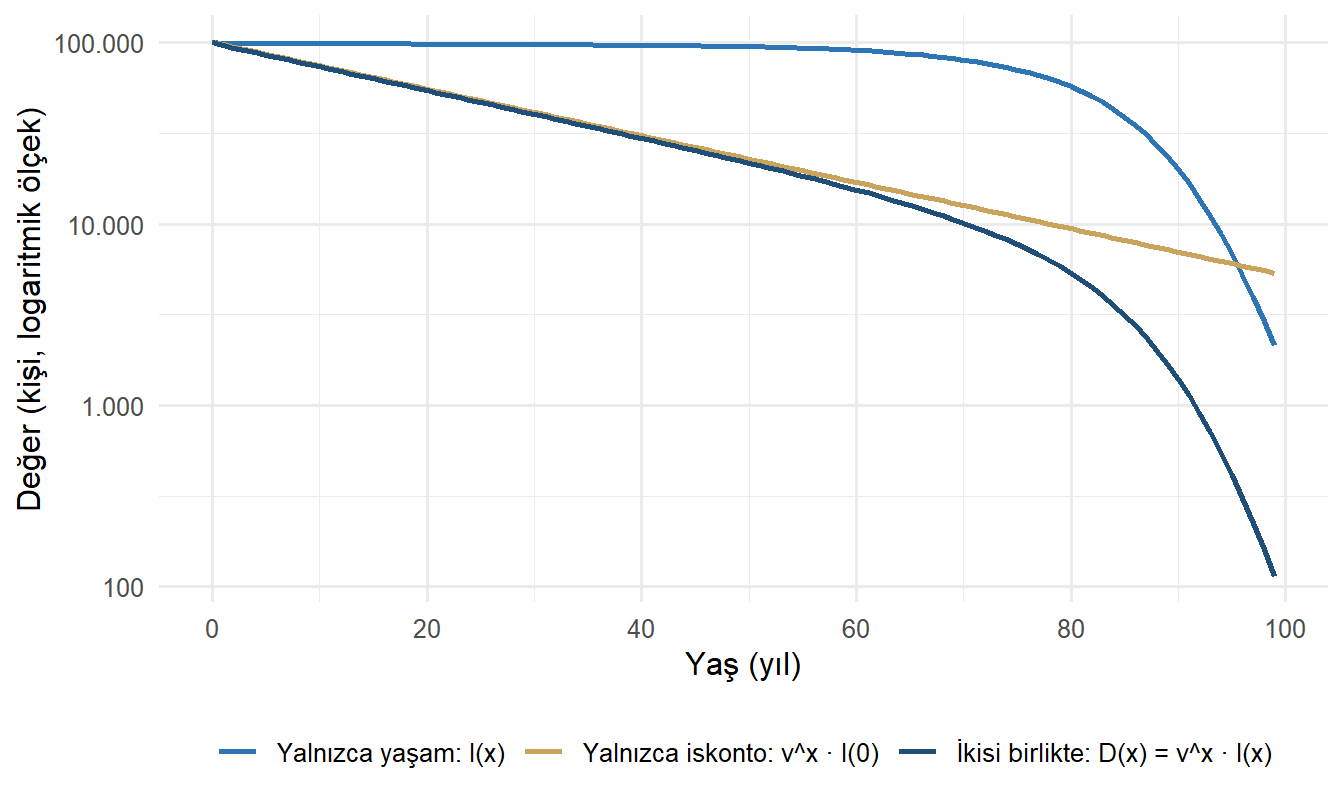
Logaritmik eksen sıfır ya da negatif bir değeri çizemez; burada bütün değerler pozitif olduğu için üç eğrinin 300 noktasının hepsi çizilir.
Grafiği sayıya çevirmek için üç yaşın satırlarını yan yana koyalım.
komutasyon_tablosu |>
  filter(age_start %in% c(30, 60, 90)) |>
  select(age_start, lx, Dx)
#> # A tibble: 3 × 3
#> age_start lx Dx
#> <dbl> <dbl> <dbl>
#> 1 30 97459. 40152.
#> 2 60 90718. 15398.
#> 3 90 19973. 1397.\(D_x=v^x l_x\) olduğu için iki yaşın \(D\) oranı bir iskonto çarpanıyla bir sağkalım oranının çarpımıdır:
\[ \begin{aligned} \frac{D_{x+30}}{D_x}&=\frac{v^{x+30}\,l_{x+30}}{v^{x}\,l_x}\\ &=v^{30}\cdot\frac{l_{x+30}}{l_x}. \end{aligned} \]
Bu oran Geçici peşin yaşam anüitesi bölümündeki anüite terimidir, \(v^k\,{}_kp_x=D_{x+k}/D_x\): \(x\) yaşındaki birine \(k\) yıl sonra, hayattaysa ödenecek 1 TL’nin beklenen bugünkü değeri. Çıktının üç satırı, \(D_x\)’in iki çarpanıyla birlikte:
| \(x\) | \(v^x\) | \(l_x\) | \(D_x=v^x\,l_x\) |
|---|---|---|---|
| 30 | 0,4119868 | 97.459 | 40.152 |
| 60 | 0,1697331 | 90.718 | 15.398 |
| 90 | 0,0699278 | 19.973 | 1.397 |
İki otuz yıllık aralık iki çarpana şöyle ayrılır; sağkalım ve \(D\) oranı yukarıdaki tablonun iki sayısının bölümüdür:
| Aralık | İskonto \(v^{30}\) | Sağkalım \(l_{x+30}/l_x\) | \(D_{x+30}/D_x\) |
|---|---|---|---|
| 30 → 60 | 0,4120 | \(90.718/97.459\) \(=0{,}9308\) | \(15.398/40.152\) \(=0{,}3835\) |
| 60 → 90 | 0,4120 | \(19.973/90.718\) \(=0{,}2202\) | \(1.397/15.398\) \(=0{,}0907\) |
Son sütun ilk ikisinin çarpımıdır: \(0{,}4120\times0{,}9308=0{,}3835\) ve \(0{,}4120\times0{,}2202=0{,}0907\).
İskonto çarpanı iki aralıkta da aynıdır, çünkü yalnız aralığın uzunluğuna bağlıdır; değişen sağkalım oranıdır. 30’dan 60’a sağkalım oranı iskonto çarpanından çok büyüktür, yani \(D_x\)’i daha az küçültür: bu aralıkta azalışı iskonto belirler. 60’tan 90’a iskonto çarpanından da küçüktür: azalışı mortalite belirler. Grafikte koyu çizginin ileri yaşlarda yaşam eğrisiyle birlikte dikleşmesinin nedeni budur. Aynı ayrım ödemenin değerine de yansır: 30 yaşındaki birine otuz yıl sonra ödenecek 1 TL’nin değerini çoğunlukla faiz, 60 yaşındaki birine ödenecek olanınkini çoğunlukla ölüm küçültür.
10 yıllık, 100.000 TL teminatlı vadeli hayat sigortasının yıllık net primini 30 ile 65 arasındaki her giriş yaşı için açık toplamlarla hesaplayın. Prim gövdenin Denklik primi bölümündeki orandır: teminat çarpı ölüm yılının sonunda 1 TL ödeyen sigortanın değeri (Vadeli hayat sigortası), bölü yıl başında 1 TL ödeyen peşin anüitenin değeri (Geçici peşin yaşam anüitesi). Soru, primin giriş yaşıyla nasıl ve neden değiştiğidir. 60 yaşındaki primin terimleri bu görevde bir tabloda açılır; Görev D aynı değerleri üç yoldan yeniden kurar.
Ürünün sabitlerini önce ayrı ayrı yazın: vade, teminat ve primin hesaplanacağı giriş yaşları. Çıktıda taranacak yaş vektörü görünür.
vade <- 10
teminat <- 100000
giris_yaslari <- 30:65

giris_yaslari
#> [1] 30 31 32 33 34 35 36 37 38 39 40 41 42 43 44 45 46 47 48 49 50 51 52 53 54
#> [26] 55 56 57 58 59 60 61 62 63 64 65Tek bir giriş yaşı için primi döndüren işlevi tanımlayın, sonra onu bütün giriş yaşlarına uygulayıp eğriyi bir tabloya toplayın.
yillik_net_prim <- function(giris_yasi) {
  satir <- match(giris_yasi + 0:(vade - 1), komutasyon_tablosu$age_start)
  lx_giris <- komutasyon_tablosu$lx[match(giris_yasi, komutasyon_tablosu$age_start)]
  lx_k <- komutasyon_tablosu$lx[satir]
  dx_k <- lx_k - komutasyon_tablosu$lx[satir + 1]
  sigorta <- sum(v^(1:vade) * dx_k / lx_giris)
  anuite <- sum(v^(0:(vade - 1)) * lx_k / lx_giris)
  teminat * sigorta / anuite
}

prim_egrisi <- tibble(
  giris_yasi = giris_yaslari,
  prim = vapply(giris_yaslari, yillik_net_prim, numeric(1))
)

prim_egrisi
#> # A tibble: 36 × 2
#> giris_yasi prim
#> <int> <dbl>
#> 1 30 83.3
#> 2 31 87.0
#> 3 32 91.6
#> 4 33 97.1
#> 5 34 103.
#> 6 35 110.
#> 7 36 118.
#> 8 37 128.
#> 9 38 138.
#> 10 39 150.
#> # ℹ 26 more rowsmatch(aranan, icinde) — her aranan değerin ikinci vektördeki konumunu döndürür, değeri değil; bulunamayanlar için NA verir. Böylece satır numarası, tablonun hangi yaştan başladığını bilmeden bulunur. Bir sonraki yaşın satırı içinse işlev satir + 1 yazar; bu, yaşların ardışık olmasına dayanır ve Görev A’nın yaslar_ardisik bayrağı tam bunu denetler. Görev D match()’i yeniden kullanacak.İşlevin gövdesi önce ilgili satırları bulur, sonra ölü sayılarını çıkarır, ardından iki toplamı kurar ve son satırda denklik oranını döndürür. sigorta satırı Vadeli hayat sigortası bölümündeki \(\sum v^{k+1}d_{x+k}/l_x\) toplamıdır, anuite satırı Geçici peşin yaşam anüitesi bölümündeki \(\sum v^k\,{}_kp_x\) toplamı. Tek argümanı giris_yasi’dır; vade, teminat, komutasyon_tablosu ve iskonto faktörü v argüman olarak verilmez, işlev bunları çevresindeki oturumdan okur. Faiz değişse de işlev, oturumdaki v hangi faizle hesaplandıysa onunla çalışır; Görev E’nin faize_gore() işlevi iskontoyu bu yüzden kendi içinde kurar.
vapply() (Hafta 6) işlevi her giriş yaşına sırayla uygular; üçüncü argümanı numeric(1), her çağrının tek bir sayı döndürmesini şart koşar.
Grafikte vurgulanacak 60 yaş noktasını tablodan çekin.
prim_60 <- prim_egrisi$prim[prim_egrisi$giris_yasi == 60]

prim_60
#> [1] 1161.8prim_60 1.161,80 TL’dir; Görev D ve E aynı sayıyı başka yollardan yeniden kuracak.
İşlevin 60 yaşı için yaptığını açalım. match() 60–69 yaşlarının on satırını bulur; her satırdan \(l_x\) alınır, \(d_x\) bir sonraki yaşın \(l_x\)’i çıkarılarak bulunur (69 yaşı için \(l_{70}=80.093{,}446\) gerekir). Anüite terimi \(v^k\,l_{60+k}/l_{60}\), yıl başında hayattaysa ödenen 1 TL’nin; sigorta terimi \(v^{k+1}\,d_{60+k}/l_{60}\), o yıl ölünce yıl sonunda ödenen 1 TL’nin beklenen bugünkü değeridir:
| \(x\;(k)\) | \(l_x\) | \(d_x\) | \(v^k\) | Anüite terimi \(v^k\,l_x/l_{60}\) |
Sigorta terimi \(v^{k+1}\,d_x/l_{60}\) |
|---|---|---|---|---|---|
| 60 (0) | 90.718,337 | 686,05 | 1 | 1 | 0,0073422 |
| 61 (1) | 90.032,286 | 751,42 | 0,970874 | 0,963532 | 0,0078075 |
| 62 (2) | 89.280,867 | 834,46 | 0,942596 | 0,927660 | 0,0084178 |
| 63 (3) | 88.446,408 | 913,16 | 0,915142 | 0,892223 | 0,0089434 |
| 64 (4) | 87.533,246 | 1.001,21 | 0,888487 | 0,857293 | 0,0095201 |
| 65 (5) | 86.532,039 | 1.069,42 | 0,862609 | 0,822803 | 0,0098726 |
| 66 (6) | 85.462,619 | 1.173,48 | 0,837484 | 0,788965 | 0,0105177 |
| 67 (7) | 84.289,138 | 1.276,19 | 0,813092 | 0,755468 | 0,0111051 |
| 68 (8) | 83.012,950 | 1.411,19 | 0,789409 | 0,722359 | 0,0119222 |
| 69 (9) | 81.601,762 | 1.508,32 | 0,766417 | 0,689397 | 0,0123716 |
| Toplam | 8,41970 | 0,097820 |
İki toplam, Görev D’nin yazdıracağı anüite ve sigorta değerleridir. Prim ikisinin oranıdır: \(P=100.000\times0{,}097820/8{,}41970\) \(=1.161{,}80\) TL, prim_60’ın kendisi. Eğrinin her noktası başka bir giriş yaşı için aynı on satırlık hesaptır. Şimdi eğriyi çizin.
p_giris_yasi_prim_grafik <- ggplot(prim_egrisi, aes(x = giris_yasi, y = prim)) +
  geom_line(colour = "#1F4E79", linewidth = 0.9) +
  geom_point(colour = "#2E75B6", size = 1.5) +
  annotate("point", x = 60, y = prim_60, colour = "#F28E2B", size = 3.2) +
  annotate("text", x = 60, y = prim_60,
           label = paste0("60 yaş: ",
                          format(round(prim_60), big.mark = ".",
                                 decimal.mark = ",", scientific = FALSE),
                          " TL"),
           colour = "#F28E2B", hjust = 1.15, vjust = -0.4, size = 3.5) +
  scale_x_continuous(breaks = seq(30, 65, by = 5)) +
  scale_y_continuous(
    labels = label_number(big.mark = ".", decimal.mark = ",",
                                  accuracy = 1)
  ) +
  labs(x = "Giriş yaşı (yıl)", y = "Yıllık net prim (TL)") +
  theme_minimal(base_size = 12)

p_giris_yasi_prim_grafik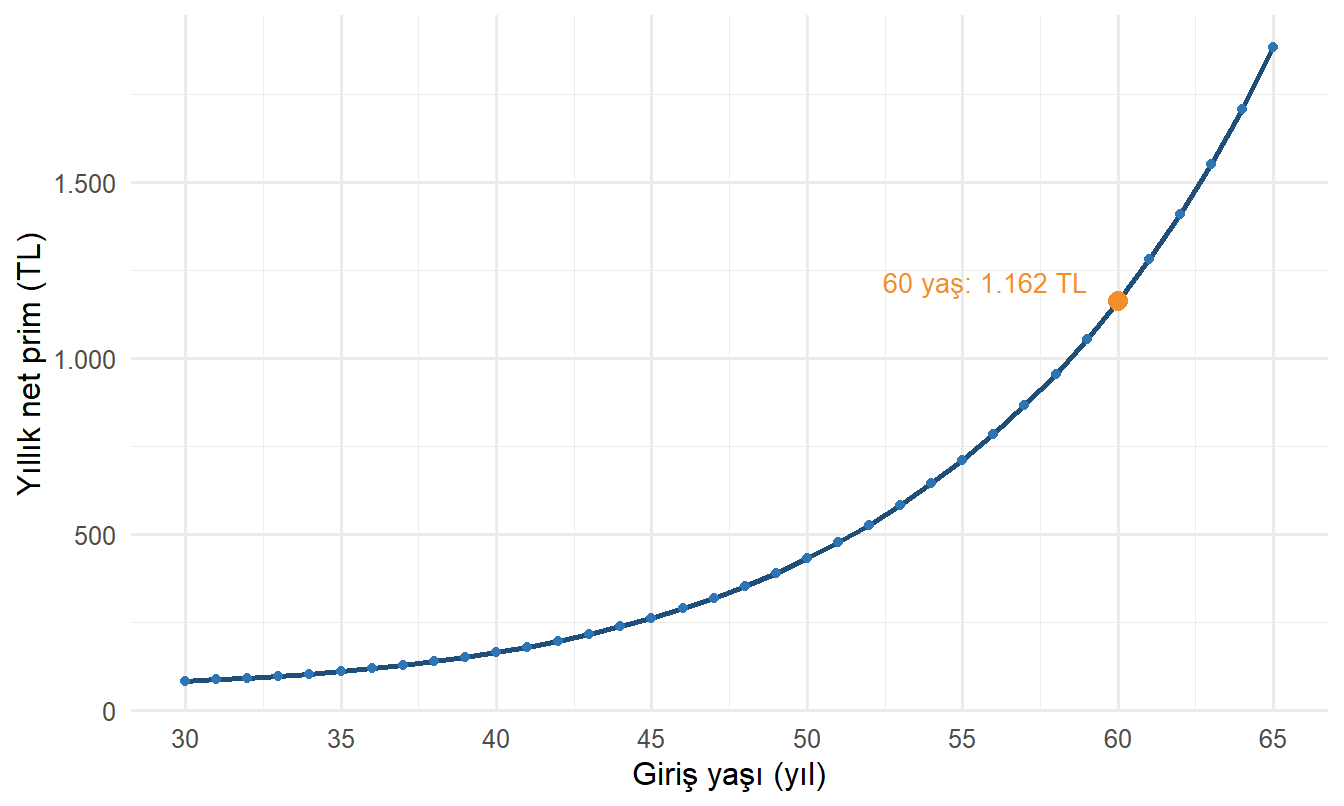
Eğrinin sayılarını ve her yılki artışı birkaç giriş yaşında yazdıralım.
prim_artisi <- prim_egrisi |>
  mutate(artis_yuzde = 100 * (prim / lag(prim) - 1)) |>
  filter(giris_yasi %in% c(30, 31, 35, 40, 44, 45, 50, 55, 60, 65))

round(as.data.frame(prim_artisi), 2)
#> giris_yasi prim artis_yuzde
#> 1 30 83.31 NA
#> 2 31 87.03 4.47
#> 3 35 110.43 6.87
#> 4 40 163.61 9.06
#> 5 44 236.82 10.03
#> 6 45 261.32 10.34
#> 7 50 430.97 10.56
#> 8 55 710.92 10.52
#> 9 60 1161.80 10.30
#> 10 65 1881.77 10.22Bir önceki giriş yaşına göre artış 31 yaşında %4,47, 40 yaşında %9,06’dır; 44 yaşından sonra her yıl %10 ile %10,7 arasında kalır.
artis_yuzde bir önceki giriş yaşına göre artıştır: lag() her satıra bir önceki satırın primini getirir, değerleri bir satır kaydırır. Süzgeçten önce hesaplandığı için 35 yaşının satırı 34’e göre artışı gösterir, 31’e göre değil; ilk satırın öncülü olmadığından NA çıkar.
as.data.frame() — tibble’ı düz bir veri çerçevesine çevirir. Tibble sayıları kısaltarak basar (1.881,77’yi 1882. diye); veri çerçevesi round()’un bıraktığı iki ondalığı gösterir. Neden her yıl aşağı yukarı aynı oran? Sigortanın terimindeki ertelenmiş ölüm olasılığı Vadeli hayat sigortası bölümünde \({}_{k|}q_x={}_kp_x\,q_{x+k}\) diye ayrılmıştı: \(k\) yıl yaşamak, ardından bir yıl içinde ölmek. Bunu Denklik primi bölümündeki orana koyunca prim, vade boyunca ölüm olasılıklarının ağırlıklı ortalamasının \(Bv\) katı olur:
\[ \begin{aligned} P&=B\,\frac{\sum_{k=0}^{9}v^{k+1}\,{}_kp_x\,q_{x+k}}{\sum_{k=0}^{9}v^{k}\,{}_kp_x}\\ &=B\,v\sum_{k=0}^{9}w_k\,q_{x+k}. \end{aligned} \]
Ağırlıklar \(w_k=v^k\,{}_kp_x/\ddot{a}_{x:\overline{10}|}\) anüitenin terimlerinin payıdır ve toplamları 1’dir. 60 yaşında anüite terimleri yukarıdaki tablodakilerdir; her biri toplamları 8,41970’e bölünür ve o yaşın \(q_x\)’iyle çarpılır:
| \(x\;(k)\) | Anüite terimi | \(w_k\) | \(q_x\) | \(w_k\,q_x\) |
|---|---|---|---|---|
| 60 (0) | 1 | 0,11877 | 0,0075624 | 0,0008982 |
| 61 (1) | 0,963532 | 0,11444 | 0,0083461 | 0,0009551 |
| 62 (2) | 0,927660 | 0,11018 | 0,0093465 | 0,0010298 |
| 63 (3) | 0,892223 | 0,10597 | 0,0103245 | 0,0010941 |
| 64 (4) | 0,857293 | 0,10182 | 0,0114380 | 0,0011646 |
| 65 (5) | 0,822803 | 0,09772 | 0,0123587 | 0,0012077 |
| 66 (6) | 0,788965 | 0,09370 | 0,0137309 | 0,0012867 |
| 67 (7) | 0,755468 | 0,08973 | 0,0151406 | 0,0013585 |
| 68 (8) | 0,722359 | 0,08579 | 0,0169996 | 0,0014585 |
| 69 (9) | 0,689397 | 0,08188 | 0,0184839 | 0,0015134 |
| Toplam | 8,41970 | 1 | 0,0119665 |
Son sütunun toplamı yuvarlanmamış terimlerden alındı; yedi ondalıklı terimler 0,0119666 verir. Prim bu ortalamanın \(Bv\) katıdır: \(100.000\times0{,}970874\times0{,}0119665\) \(=1.161{,}80\) TL, yine prim_60.
Giriş yaşı bir yıl artınca ortalamadaki her \(q\) bir sonraki yaşınkiyle yer değiştirir; ağırlıklar ise az değişir (ilki 45 yaşında 0,115, 65 yaşında 0,122). \(q_x\) her yıl aynı oranda artıyorsa ortalama, dolayısıyla prim de aynı oranda artar. Hafta 7’nin log ölçekli \(q_x\) grafiğinde eğri bu yaşlarda neredeyse bir doğrudur, yani \(q_x\) her yıl kabaca aynı oranda artar.
İki oranı karşılaştıralım. 45 ile 65 arasında giren poliçeler 45–74 yaşlarını kapsar; blok primin 20 yıllık ve \(q_x\)’in 29 yıllık ortalama artışını hesaplar.
ortalama_artis <- c(
  prim_45_65 = (prim_egrisi$prim[prim_egrisi$giris_yasi == 65] /
                  prim_egrisi$prim[prim_egrisi$giris_yasi == 45])^(1 / 20),
  qx_45_74   = (secilen_tablo$qx[secilen_tablo$age_start == 74] /
                  secilen_tablo$qx[secilen_tablo$age_start == 45])^(1 / 29)
)

round(100 * (ortalama_artis - 1), 2)
#> prim_45_65 qx_45_74
#> 10.37 10.40Her yıl aynı \(g\) oranında artan bir büyüklük 20 yılda \((1+g)^{20}\) katına çıkar; yıllık ortalama artış bu yüzden \(g=(P_{65}/P_{45})^{1/20}-1\)’dir ve \(q_x\) için aynı hesap 29 yıl üzerinden yapılır. Prim yılda ortalama %10,37, \(q_x\) %10,40 artar: prim ölüm olasılığını izler. 45 yaşından önce artış daha küçüktür, çünkü \(q_x\) genç yaşlarda daha yavaş artar: 30 ile 45 arasında yılda ortalama %5,8.
Görev C’nin yanıtı budur: vade ve teminat sabitken prim, vade boyunca ölüm olasılıklarını izler; 45 yaşından sonra her yıl yaklaşık %10 artar ve 30 ile 65 yaşları arasında yirmi iki katının üzerine çıkar. Tarife bu yüzden tek bir prim değil, giriş yaşına göre bir prim tablosudur.
Görev C primi elle kurulmuş toplamlarla hesapladı; Görev E aynı toplamları başka faizlerle ve başka tablolarla yeniden kuracak. Görevin sorusu, bu toplamların gerçek tablonun 100 satırında da doğru olup olmadığıdır.
Küçük tabloda da toplamları lifecontingencies ile karşılaştırmıştık, ama orada ürün üç satırlık tablonun tamamını kaplıyordu ve satırlar elle yazılmıştı; burada kod pencerenin satırlarını yaşlardan bulur ve bir sonraki yaşı satır numarasıyla okur. Üçüncü yol olarak Görev B’nin komütasyon sütunlarını ekliyoruz. Üç yol aynı değeri verirse Görev C’nin primine ve Görev E’nin hesaplarına güvenebiliriz.
Önce 60 yaşından başlayan on yıllık pencerenin hangi satırlara düştüğünü buluyoruz.
satir_60 <- match(60 + 0:(vade - 1), komutasyon_tablosu$age_start)

satir_60
#> [1] 61 62 63 64 65 66 67 68 69 70match() (Görev C) burada pencerenin satır numaralarını verir.
Çıktı 61 62 … 70 olmalıdır — bunlar yaş değil satır numarasıdır; tablo 0 yaşından başladığı için 60 yaşı 61. satırdadır. Giriş yaşındaki kohort büyüklüğü bütün oranların paydasıdır.
lx_60 <- komutasyon_tablosu$lx[satir_60[1]]

lx_60
#> [1] 90718.34lx_60 yaklaşık 90.718 çıkmalıdır: 100.000 kişilik varsayımsal kohortun 60 yaşına ulaşan kısmı. Aynı lx sütunundan paketin kendi nesnesini kuruyoruz.
aktueryal_tablo <- new(
  "actuarialtable",
  x = komutasyon_tablosu$age_start,
  lx = komutasyon_tablosu$lx,
  interest = i,
  name = paste("TÜİK", guncel_donem, "toplam")
)

head(as(aktueryal_tablo, "data.frame"))
#> x lx Dx Nx Cx Mx Rx
#> 1 0 100000.00 100000.00 3036790 868.73275 11549.80 744349.1
#> 2 1 99105.21 96218.65 2936790 88.85817 10681.07 732799.3
#> 3 2 99010.94 93327.30 2840572 55.90204 10592.21 722118.3
#> 4 3 98949.85 90553.13 2747244 43.67458 10536.31 711526.1
#> 5 4 98900.69 87871.99 2656691 36.89964 10492.63 700989.8
#> 6 5 98857.92 85275.71 2568819 33.69428 10455.73 690497.1Nesne, küçük tablodaki new("actuarialtable", ...) çağrısıyla aynı biçimde kurulur; yuvaların ve interest’in ne yaptığı orada anlatıldı.
as(aktueryal_tablo, "data.frame") — paketin nesnesini, sütunları x, lx, Dx, Nx, Cx, Mx ve Rx olan bir veri çerçevesine çevirir. Nesnenin kendisi yazdırılınca yüz yaşın hepsi basılırdı; head() ilk altı satırı gösterir.Paketin Dx, Nx, Cx ve Mx sütunları, Görev B’de kendi kodumuzla hesapladığımız sütunlarla aynı olmalıdır. Bu, komütasyon sütunlarımızın paketten gelen bir denetimidir.
sutun_kontrol <- c(
  Dx = isTRUE(all.equal(as(aktueryal_tablo, "data.frame")$Dx, komutasyon_tablosu$Dx)),
  Nx = isTRUE(all.equal(as(aktueryal_tablo, "data.frame")$Nx, komutasyon_tablosu$Nx)),
  Cx = isTRUE(all.equal(as(aktueryal_tablo, "data.frame")$Cx, komutasyon_tablosu$Cx)),
  Mx = isTRUE(all.equal(as(aktueryal_tablo, "data.frame")$Mx, komutasyon_tablosu$Mx))
)
stopifnot(sutun_kontrol)

sutun_kontrol
#> Dx Nx Cx Mx
#> TRUE TRUE TRUE TRUEBayrakların hepsi TRUE olmalıdır. Cx ile Mx’in de tutması, paketin tabloyu Görev B’deki gibi 99 yaşında bitmiş saydığını gösterir: 99 yaşına ulaşanların hepsi o yıl ölmüş sayılır. Değerler bit bit aynı değildir, ama all.equal() onları eşit sayar: fark kayan noktalı aritmetiğin son basamaklarındadır.
Komütasyon sütunlarının yararı şudur: on yıllık ürünün üç değeri de tablonun yalnız iki satırından, 60 ve 70 yaşınınkinden okunur. O iki satırı görelim.
komutasyon_60_70 <- komutasyon_tablosu |>
  filter(age_start %in% c(60, 70)) |>
  select(age_start, Dx, Nx, Mx)

round(as.data.frame(komutasyon_60_70), 2)
#> age_start Dx Nx Mx
#> 1 60 15397.90 249301.5 8136.69
#> 2 70 10115.59 119655.8 6630.47Gövdenin Vadeli hayat sigortası, Geçici peşin yaşam anüitesi ve Denklik primi bölümlerindeki formüller bu iki satırı şöyle kullanır:
\[ \begin{aligned} A_{60:\overline{10}|}^{1}&=\frac{M_{60}-M_{70}}{D_{60}},\\ \ddot{a}_{60:\overline{10}|}&=\frac{N_{60}-N_{70}}{D_{60}},\\ P&=B\,\frac{M_{60}-M_{70}}{N_{60}-N_{70}}. \end{aligned} \]
Çıktının iki satırı ve farkları, iki ondalığa yuvarlanmış olarak:
| \(x\) | \(D_x\) | \(N_x\) | \(M_x\) |
|---|---|---|---|
| 60 | 15.397,90 | 249.301,50 | 8.136,69 |
| 70 | 10.115,59 | 119.655,79 | 6.630,47 |
| Fark (60 − 70) | 129.645,71 | 1.506,22 |
Formüller bu sayılarla şöyle işler:
Sigorta ve anüite, Görev C’nin on satırlık tablosundaki iki toplamın (0,097820 ve 8,41970) aynısıdır; prim de prim_60’tır.
Fark almak 70 yaşından sonraki bütün terimleri düşürür: \(M_{60}-M_{70}\), 60–69 yaşlarında ölenlerin iskontolu sayısıdır, \(N_{60}-N_{70}\) aynı yaşlarda hayatta olanlarınki. Aşağıdaki bloklar aynı değerleri kodla hesaplar ve açık toplamla, paketle karşılaştırır.
Sigorta tarafını üç yoldan hesaplayıp yan yana koyuyoruz: Görev C’deki gibi açık toplam, yukarıdaki ilk formül ve paketin Axn()’i.
sigorta_60 <- c(
  elle = sum(v^(1:vade) *
               (komutasyon_tablosu$lx[satir_60] -
                  komutasyon_tablosu$lx[satir_60 + 1]) / lx_60),
  komutasyon = (komutasyon_tablosu$Mx[satir_60[1]] -
                  komutasyon_tablosu$Mx[satir_60[1] + vade]) /
    komutasyon_tablosu$Dx[satir_60[1]],
  paket = Axn(aktueryal_tablo, x = 60, n = vade)
)

sigorta_60
#> elle komutasyon paket
#> 0.09782008 0.09782008 0.09782008satir_60[1] + vade — 60 yaşının satırından on satır sonrası, yani 70 yaşının satırıdır; \(M_{70}\) oradan okunur.Anüite tarafında da aynı üç yol var; komütasyon yolu bu kez ikinci formüldür ve \(N_{70}\)’i aynı satırdan okur.
anuite_60 <- c(
elle = sum(v^(0:(vade - 1)) * komutasyon_tablosu$lx[satir_60] / lx_60),
komutasyon = (komutasyon_tablosu$Nx[satir_60[1]] -
komutasyon_tablosu$Nx[satir_60[1] + vade]) /
komutasyon_tablosu$Dx[satir_60[1]],
paket = axn(aktueryal_tablo, x = 60, n = vade, payment = "advance")
)
anuite_60#> elle komutasyon paket
#> 8.419699 8.419699 8.419699Sigorta değeri yaklaşık 0,09782, anüite değeri yaklaşık 8,4197 olmalıdır; her iki vektörde de yollar yazdırılan bütün basamaklarda aynı çıkmalıdır.
Görev C’nin açık toplamlarla bulduğu primi üçüncü formülle, doğrudan komütasyon sütunlarından yeniden kuralım.
prim_60_komutasyon <- teminat *
(komutasyon_tablosu$Mx[satir_60[1]] - komutasyon_tablosu$Mx[satir_60[1] + vade]) /
(komutasyon_tablosu$Nx[satir_60[1]] - komutasyon_tablosu$Nx[satir_60[1] + vade])
prim_60_komutasyon#> [1] 1161.8Sonuç, Görev C’nin prim_60 değeriyle aynı, 1.161,80 TL olmalıdır. \(D_{60}\) hem sigortanın hem anüitenin paydası olduğu için bu oranda hiç görünmez.
Bütün karşılaştırmaları ayrı bir blokta bayrağa bağlıyoruz.
gorev_d_kontrol <- c(
sigorta_paket = isTRUE(all.equal(sigorta_60[["elle"]], sigorta_60[["paket"]])),
sigorta_komutasyon = isTRUE(all.equal(sigorta_60[["elle"]], sigorta_60[["komutasyon"]])),
anuite_paket = isTRUE(all.equal(anuite_60[["elle"]], anuite_60[["paket"]])),
anuite_komutasyon = isTRUE(all.equal(anuite_60[["elle"]], anuite_60[["komutasyon"]])),
prim_komutasyon = isTRUE(all.equal(prim_60, prim_60_komutasyon))
)
stopifnot(gorev_d_kontrol)
list(
sigorta = sigorta_60, anuite = anuite_60,
prim = c(gorev_c = prim_60, komutasyon = prim_60_komutasyon),
uyumlu = gorev_d_kontrol,
tam_esitlik = c(sigorta = sigorta_60[["elle"]] == sigorta_60[["paket"]],
anuite = anuite_60[["elle"]] == anuite_60[["paket"]])
)#> $sigorta
#>       elle komutasyon      paket
#> 0.09782008 0.09782008 0.09782008
#>
#> $anuite
#>       elle komutasyon      paket
#>   8.419699   8.419699   8.419699
#>
#> $prim
#> gorev_c komutasyon
#> 1161.8 1161.8
#>
#> $uyumlu
#> sigorta_paket sigorta_komutasyon anuite_paket anuite_komutasyon
#> TRUE TRUE TRUE TRUE
#> prim_komutasyon
#> TRUE
#>
#> $tam_esitlik
#> sigorta anuite
#> FALSE TRUEisTRUE(all.equal(...)) ve ardından stopifnot() — dersin doğrulama üçlüsü; ayrıntısı Hafta 1’in Adım 4 — Denetim bölümündedir. Toleransın neden gerektiği burada çıktıda görünür: tam_esitlik satırında sigortanın elle ve paket değerleri == ile karşılaştırılınca FALSE çıkar. Paket ölüm olasılığını iki çarpanın çarpımı olarak kurar (Axn()’in gövdesinde pxt() * qxt(), yani \({}_kp_x\,q_{x+k}\)), elle toplam ise tek bir oran olarak, \(d_{x+k}/l_x\). İkisi cebirsel olarak aynıdır ama kayan noktalı aritmetikte farklı yuvarlanır; fark \(10^{-16}\) düzeyindedir. all.equal()’ın varsayılan toleransı bu farkı yok sayar. Anüite değerleri ise bit bit aynıdır. Bayrakların hepsinin TRUE çıkması, üç yolun 100 satırlık tabloda da aynı şeyi hesapladığını, yani satır aritmetiğinin doğru olduğunu gösterir.
Uyuşmazlık çıksaydı yolların ayrı ayrı yazdığı girdilere bakardık: giriş yaşı (x = 60 ile satir_60), vade (n = vade ile pencerenin uzunluğu), satır aritmetiği (satir_60 + 1, satir_60[1] + vade) ve payment argümanı. Tablo ve faiz ise üç yola aynı nesnelerden girer (lx hepsinde komutasyon_tablosu’ndan, faiz i’den); gövdedeki interest = 3 gibi bir yanlışı bu denetim yakalamaz, üç yol aynı yanlış değeri verirdi. Bu iki seçimin primi ne kadar değiştirdiğini Görev E ölçer.
Görev C ve D’nin primleri iki varsayıma dayanır: yıllık %3 faiz ve total tablosu. İkisi de veriden gelen bir sayı değil, analistin seçimidir. Görevin sorusu, bu seçimler değişince primin ne kadar değiştiğidir; yanıt, fiyatı gerekçelendirirken hangi varsayımın daha çok özen istediğini söyler. Önce faizi üç değerle deniyoruz: sayfanın %3’ü ile onun iki puan altı ve üstü.
faizler <- c(0.01, 0.03, 0.05)

faizler
#> [1] 0.01 0.03 0.05Verilen bir faiz için üç büyüklüğü birden döndüren bir işlev yazıyoruz. İşlev v’yi dışarıdan almaz, kendi içinde yeniden kurar — değişen tek şey odur. Komütasyon sütunları %3’le kurulduğu için başka bir faizde kullanılamaz; işlev bu yüzden Görev D’nin açık toplamlarına döner.
faize_gore <- function(oran) {
  iskonto <- 1 / (1 + oran)
  sigorta <- sum(iskonto^(1:vade) *
                   (komutasyon_tablosu$lx[satir_60] -
                      komutasyon_tablosu$lx[satir_60 + 1]) / lx_60)
  anuite <- sum(iskonto^(0:(vade - 1)) * komutasyon_tablosu$lx[satir_60] / lx_60)
  data.frame(
    faiz     = oran,
    sigorta  = sigorta,
    anuite   = anuite,
    net_prim = teminat * sigorta / anuite
  )
}

faize_gore(0.03)
#> faiz sigorta anuite net_prim
#> 1 0.03 0.09782008 8.419699 1161.8Üç faizin sonucunu tek tabloda topluyoruz.
duyarlilik <- bind_rows(lapply(faizler, faize_gore))

duyarlilik
#> faiz sigorta anuite net_prim
#> 1 0.01 0.11014537 9.150042 1203.769
#> 2 0.03 0.09782008 8.419699 1161.800
#> 3 0.05 0.08733530 7.783707 1122.027lapply(faizler, faize_gore) — işlevi her faize uygular ve sonuçları bir listede toplar; her öğe tek satırlık bir veri çerçevesidir.bind_rows(...) — o listeyi tek bir veri çerçevesine alt alta yapıştırır (2. haftadan tanıdık). O olmasaydı sonuç üç ayrı tek satırlık tablodan oluşan bir liste olarak basılırdı.Tablonun üç satırı, yuvarlanmış olarak:
| Faiz \(i\) | \(v\) | Sigorta değeri | Anüite değeri | Yıllık net prim (TL) |
|---|---|---|---|---|
| %1 | 0,990099 | 0,110145 | 9,150042 | 1.203,77 |
| %3 | 0,970874 | 0,097820 | 8,419699 | 1.161,80 |
| %5 | 0,952381 | 0,087335 | 7,783707 | 1.122,03 |
%3 satırı Görev C ve D’nin değerleridir. Oranları da ayrıca yazalım; asıl soru mutlak değerler değil, değişim hızlarının farkı.
degisim <- c(
  sigorta_yuzde  = 100 * (duyarlilik$sigorta[3] / duyarlilik$sigorta[1] - 1),
  anuite_yuzde   = 100 * (duyarlilik$anuite[3] / duyarlilik$anuite[1] - 1),
  net_prim_yuzde = 100 * (duyarlilik$net_prim[3] / duyarlilik$net_prim[1] - 1)
)
round(degisim, 2)
#> sigorta_yuzde anuite_yuzde net_prim_yuzde
#> -20.71 -14.93 -6.79Faiz %1’den %5’e çıkınca sigorta değeri %20,71, anüite değeri %14,93, net prim ise yalnızca %6,79 düşmelidir (1.203,77 → 1.122,03 TL).
Üç yüzde, yukarıdaki tablonun %1 ve %5 satırlarından gelir: sigorta \(1-0{,}087335/0{,}110145\) \(=0{,}2071\), anüite \(1-7{,}783707/9{,}150042\) \(=0{,}1493\), prim \(1-1.122{,}03/1.203{,}77\) \(=0{,}0679\).
Prim bir oran olduğu için (\(P=B\,A/\ddot{a}\)) değişimi de iki değişimin oranıdır:
\[ \frac{P(\%5)}{P(\%1)}=\frac{A(\%5)/A(\%1)}{\ddot{a}(\%5)/\ddot{a}(\%1)}. \]
Pay da payda da küçülür ve prim, payın düşüşünün paydanınkini aştığı ölçüde düşer. İki değer aynı miktarda değişmez; nedeni ödemelerin zamanıdır. Bunu görmek için %3 faizde iki değerin hangi yıllardan geldiğine bakalım; önce sigortanın her yıla düşen payını yazdıralım.
sigorta_agirligi <- v^(1:vade) *
  (komutasyon_tablosu$lx[satir_60] - komutasyon_tablosu$lx[satir_60 + 1]) / lx_60

round(sigorta_agirligi, 5)
#> [1] 0.00734 0.00781 0.00842 0.00894 0.00952 0.00987 0.01052 0.01111 0.01192
#> [10] 0.01237Terimlerin toplamı Görev D’nin sigorta değeridir. Ölüm olasılığı yaşla arttığı için terimler yıldan yıla büyür; anüitenin terimleri ise ters yönde küçülür.
anuite_agirligi <- v^(0:(vade - 1)) * komutasyon_tablosu$lx[satir_60] / lx_60

round(anuite_agirligi, 4)
#> [1] 1.0000 0.9635 0.9277 0.8922 0.8573 0.8228 0.7890 0.7555 0.7224 0.6894İlk terim tam olarak 1’dir: bugün yapılan ödeme ne iskonto edilir ne de bir sağkalım olasılığıyla çarpılır. İki ödeme akışının ortalama zamanını, her yılı kendi terimiyle ağırlıklandırarak bulalım.
ortalama_zaman <- c(
  sigorta = sum((1:vade) * sigorta_agirligi) / sum(sigorta_agirligi),
  anuite  = sum((0:(vade - 1)) * anuite_agirligi) / sum(anuite_agirligi)
)

round(ortalama_zaman, 2)
#> sigorta anuite
#> 5.97 4.16Sigortanın ödemesi ortalama 5,97 yıl sonra, anüitenin ödemeleri ortalama 4,16 yıl sonra yapılır. Faiz yükseldiğinde uzak bir ödemenin bugünkü değeri yakın bir ödemeninkinden daha çok küçüldüğü için sigorta değeri anüiteden hızlı düşer.
Ortalamaların hesabı, Görev C’nin terimleriyle: her terim ödeme zamanıyla çarpılır, çarpımların toplamı terimlerin toplamına bölünür. Anüitenin \(k\)’inci ödemesi \(k\) yıl sonra, sigortanınki ölüm yılının sonunda, \(k+1\) yıl sonra yapılır:
| \(x\;(k)\) | Anüite terimi | \(k\times\) terim | Sigorta terimi | \((k+1)\times\) terim |
|---|---|---|---|---|
| 60 (0) | 1 | 0 | 0,0073422 | 0,007342 |
| 61 (1) | 0,963532 | 0,9635 | 0,0078075 | 0,015615 |
| 62 (2) | 0,927660 | 1,8553 | 0,0084178 | 0,025253 |
| 63 (3) | 0,892223 | 2,6767 | 0,0089434 | 0,035774 |
| 64 (4) | 0,857293 | 3,4292 | 0,0095201 | 0,047601 |
| 65 (5) | 0,822803 | 4,1140 | 0,0098726 | 0,059235 |
| 66 (6) | 0,788965 | 4,7338 | 0,0105177 | 0,073624 |
| 67 (7) | 0,755468 | 5,2883 | 0,0111051 | 0,088841 |
| 68 (8) | 0,722359 | 5,7789 | 0,0119222 | 0,107299 |
| 69 (9) | 0,689397 | 6,2046 | 0,0123716 | 0,123716 |
| Toplam | 8,41970 | 35,044 | 0,097820 | 0,584300 |
Anüitenin ortalama zamanı \(35{,}044/8{,}41970=4{,}16\) yıl, sigortanınki \(0{,}584300/0{,}097820=5{,}97\) yıldır.
Bu ortalamalar faiz duyarlılığını sayıyla da verir. \(t\) yılındaki beklenen ödeme \(c_t\) ise değer \(V=\sum_t c_t\,(1+i)^{-t}\)’dir. Logaritmanın \(\log(1+i)\)’ye göre türevi her terimi \(-t\) ile çarpıp \(V\)’ye böler; sonuç, terimlerin bugünkü değerleriyle ağırlıklandırılmış ortalama zamanın, yani ortalama_zaman’ın eksi işaretlisidir:
\[ \frac{d\log V}{d\log(1+i)}=-\bar{t}. \]
Faiz %1’den %5’e çıkınca, \(\bar t\) aralığın ortasındaki %3’teki değerinde sabit tutulursa, her değer yaklaşık \((1{,}01/1{,}05)^{\bar t}\) katına iner. Primin logaritması \(\log B+\log A-\log\ddot a\) olduğu için primin \(\bar t\)’si iki sürenin farkıdır, 1,81 yıl. Aşağıdaki blok yaklaşımı üç değer için hesaplayıp ölçülen değişimlerin yanına koyar.
sure_yaklasimi <- 100 * (exp(
  -c(ortalama_zaman,
     net_prim = ortalama_zaman[["sigorta"]] - ortalama_zaman[["anuite"]]) *
    log((1 + faizler[3]) / (1 + faizler[1]))
) - 1)

round(rbind(yaklasim = sure_yaklasimi, olculen = degisim), 2)
#> sigorta anuite net_prim
#> yaklasim -20.71 -14.93 -6.79
#> olculen -20.71 -14.93 -6.79Yaklaşım üç değişimi de ölçülenle aynı iki ondalığa kadar verir: %20,71, %14,93 ve %6,79.
Çıktının iki satırı, \(\bar t\) ve çarpanla birlikte; \(\bar t\) dört ondalıkla yazıldı, çünkü iki ondalıklı süre yüzdenin ikinci ondalığını tutturmaz. Prim satırının süresi, ilk iki sürenin farkıdır: \(5{,}9732-4{,}1622=1{,}8110\).
| Değer | \(\bar t\) (yıl) | \((1{,}01/1{,}05)^{\bar t}\) | Yaklaşık değişim | Ölçülen değişim |
|---|---|---|---|---|
| Sigorta | 5,9732 | 0,7929 | −%20,71 | −%20,71 |
| Anüite | 4,1622 | 0,8507 | −%14,93 | −%14,93 |
| Net prim | 1,8110 | 0,9321 | −%6,79 | −%6,79 |
Faiz duyarlılığını bu yüzden ödemelerin bugünkü değerle ağırlıklandırılmış ortalama zamanı belirler; finansta bu ortalamaya Macaulay süresi (Macaulay duration) denir. Net prim, 1,81 yıl sonra yapılacak tek bir ödeme kadar duyarlıdır. Faiz varsayımı prime böylece doğrudan geçer; o varsayım ise dosyadan değil, bizden gelir.
İkinci varsayım tablonun kendisidir. Görev A sex == "total" süzgecini uyguladı; sözlükteki kutunun dediği gibi bu bir fiyatlama kararıdır. Aynı ürünün net primini aynı %3 faizle cinsiyet tablolarının her biriyle kuran bir işlev yazıyoruz. İşlev faizi oturumdaki v’den alır, tabloyu ise kendi içinde süzer; değişen tek şey sex değeridir.
tabloya_gore <- function(cinsiyet) {
  tablo <- hayat_tablosu |>
    filter(period == guncel_donem, sex == cinsiyet, !open_interval) |>
    arrange(age_start)
  satir <- match(60 + 0:(vade - 1), tablo$age_start)
  lx_giris <- tablo$lx[satir[1]]
  sigorta <- sum(v^(1:vade) * (tablo$lx[satir] - tablo$lx[satir + 1]) / lx_giris)
  anuite <- sum(v^(0:(vade - 1)) * tablo$lx[satir] / lx_giris)
  data.frame(
    cinsiyet = cinsiyet,
    sigorta  = sigorta,
    anuite   = anuite,
    net_prim = teminat * sigorta / anuite
  )
}

tabloya_gore("total")
#> cinsiyet sigorta anuite net_prim
#> 1 total 0.09782008 8.419699 1161.8Süzgeç Görev A’dakinin, iki toplam Görev D’dekilerin aynısıdır; yalnızca "total" yerine işlevin argümanı yazılır. total satırı bu yüzden Görev D’nin değerlerini vermelidir: sigorta 0,09782, anüite 8,4197, net prim 1.161,80 TL.
Bu eşitlik karşılaştırmanın geçerli olmasının koşuludur: işlev Görev C’nin primini yeniden ürettiğine göre ürün aynıdır ve kadın ile erkek satırları arasındaki fark yalnız tablodan gelir. satir + 1 burada da bir sonraki yaşı bulur, çünkü kadın ve erkek tabloları da 0’dan 99’a ardışık 100 yaş taşır.
Üç tablonun sonucunu tek tabloda topluyoruz.
tablo_duyarliligi <- bind_rows(lapply(c("female", "total", "male"), tabloya_gore))

tablo_duyarliligi
#> cinsiyet sigorta anuite net_prim
#> 1 female 0.06600217 8.543553 772.5377
#> 2 total 0.09782008 8.419699 1161.8003
#> 3 male 0.13032405 8.293314 1571.4352Yıllık net prim kadın tablosuyla 772,54 TL, total ile 1.161,80 TL, erkek tablosuyla 1.571,44 TL olmalıdır.
Çıktının üç satırı, yuvarlanmış olarak:
| Tablo | Sigorta değeri | Anüite değeri | Yıllık net prim (TL) |
|---|---|---|---|
female |
0,066002 | 8,543553 | 772,54 |
total |
0,097820 | 8,419699 | 1.161,80 |
male |
0,130324 | 8,293314 | 1.571,44 |
Faizde değişimleri degisim bloğunda yan yana yazmıştık; tablo için de aynısını yapalım: erkek ile kadın arasındaki oranlar ve üniseks primin kadın ve erkek primlerinden yüzde farkı.
tablo_oranlari <- c(
  prim_erkek_kadin    = tablo_duyarliligi$net_prim[3] / tablo_duyarliligi$net_prim[1],
  sigorta_erkek_kadin = tablo_duyarliligi$sigorta[3] / tablo_duyarliligi$sigorta[1],
  anuite_dusus_yuzde  = 100 * (1 - tablo_duyarliligi$anuite[3] / tablo_duyarliligi$anuite[1]),
  kadin_fazla_yuzde   = 100 * (tablo_duyarliligi$net_prim[2] / tablo_duyarliligi$net_prim[1] - 1),
  erkek_eksik_yuzde   = 100 * (1 - tablo_duyarliligi$net_prim[2] / tablo_duyarliligi$net_prim[3])
)
round(tablo_oranlari, 2)
#> prim_erkek_kadin sigorta_erkek_kadin anuite_dusus_yuzde kadin_fazla_yuzde
#> 2.03 1.97 2.93 50.39
#> erkek_eksik_yuzde
#> 26.07Çıktı sırasıyla 2,03; 1,97; 2,93; 50,39 ve 26,07 olmalıdır.
tablo_duyarliligi$net_prim[3] / tablo_duyarliligi$net_prim[1] — tablonun satırları female, total, male sırasındadır; [1] kadın, [2] total, [3] erkek satırını seçer.Beş sayının hesabı, yukarıdaki tablonun değerleriyle:
prim_erkek_kadin: \(1.571{,}44/772{,}54=2{,}03\); sigorta_erkek_kadin: \(0{,}130324/0{,}066002=1{,}97\); anuite_dusus_yuzde: \(100\times(1-8{,}293314/8{,}543553)\) \(=2{,}93\); kadin_fazla_yuzde: \(100\times(1.161{,}80/772{,}54-1)\) \(=50{,}39\); erkek_eksik_yuzde: \(100\times(1-1.161{,}80/1.571{,}44)\) \(=26{,}07\). Tablonun okuması şöyledir. Erkek primi kadın priminin iki katından fazladır. Üniseks prim ikisinin arasında kalır ve hiçbirinin kendi tablosuna uymaz: kadın, kendi tablosunun gerektirdiğinin %50,4 üstünü, erkek gerektirdiğinin %26,1 altını öder. Sayfadaki 1.162 TL bu nedenle “60 yaşındaki bir kişinin primi” değil, “cinsiyet ayrımı yapılmadığında düşen prim”dir.
Farkın neredeyse tamamı sigorta tarafından gelir: erkeğin sigorta değeri kadınınkinin 1,97 katıdır, anüite değeri ise yalnızca %2,9 düşüktür. Faizdeki oran özdeşliği burada da geçerlidir: primdeki oran, sigortadaki oranın anüitedeki orana bölümüdür.
İki bileşen ters yönde değiştiği için primdeki oran sigortadaki orandan da büyüktür. Faizde durum başkaydı: sigorta ile anüite aynı yönde değişiyordu ve prim ikisinden de az değişti. Alıştırma 10 aynı asimetriyi küçük tabloda gösterir.
Asimetrinin nedeni iki değerin terimleridir. Sigortanın terimleri ölüm olasılıklarıyla orantılıdır (Görev C’deki ağırlıklı ortalama) ve 60 yaşında erkeğin ölüm olasılığı kadınınkinin iki katından fazladır: 0,01026’ya karşı 0,00493. Anüitenin terimleri ise sağkalım olasılıklarıdır ve bu yaşlarda iki cinsiyette de 1’e yakındır: 60 yaşındakinin 69 yaşına ulaşma olasılığı kadında 0,933, erkekte 0,866. Ölüm olasılığının iki katına çıkması sigortayı da iki katına çıkarır, sağkalımı ise yalnız birkaç yüzde azaltır.
İki varsayım primi çok farklı ölçüde değiştirir: faizi %1’den %5’e çıkarmak primi %6,79 düşürür, tabloyu female’dan male’e çevirmek ise iki katından fazlasına çıkarır. İkisi de dosyadan değil, analistin seçiminden gelir. Ödemesi ölüme bağlı bu ürünün fiyatını gerekçelendirirken en çok özeni bu yüzden tablo seçimi ister.
Aşağıdaki alıştırmalar haftanın iskonto, komütasyon, anüite ve denklik primi hesaplarını pekiştirmek içindir. Önce kendi çözümünüzü kâğıt üzerinde üretin, ardından her kutudaki Çözümü göster düğmesiyle karşılaştırın. Aksi belirtilmedikçe yıllık etkin faiz oranı %3’tür (\(i=0{,}03\), \(v=1/1{,}03\)) ve ölüm ödemesi ölüm yılının sonunda yapılır. Bir alıştırma gövdedeki ya da laboratuvardaki bir tabloya veya sonuca dayanıyorsa, o bilgi alıştırmanın içinde yeniden verilmiştir; geri dönüp aramanız gerekmez. Yıldızlı (★) alıştırma daha fazla yorum gerektirir.
Alıştırma 1–3, 5, 6, 8 ve 10 aşağıdaki minyatür öğretim tablosunu kullanır:
| Yaş \(x\) | \(l_x\) |
|---|---|
| 70 | 1.000 |
| 71 | 980 |
| 72 | 955 |
| 73 | 925 |
Alıştırma 1 (İskonto ve vadeli sigorta). Yukarıdaki tabloyu, \(i=0{,}03\) oranını ve üç yıllık bir vadeli hayat sigortasını düşünün.
(a) \(v=1/1{,}03\approx0{,}970874\), \(v^2\approx0{,}942596\), \(v^3\approx0{,}915142\). İskonto faktörü her yıl aynı oranla çarpıldığı için üstel biçimde azalır.
(b) Ölü sayıları ardışık \(l_x\) farklarıdır:
\[ d_{70}=1000-980=20,\quad d_{71}=980-955=25,\quad d_{72}=955-925=30. \]
(c) Formül Vadeli hayat sigortası bölümündedir: her terim, ödeme anının iskonto faktörü \(v^{k+1}\) ile 70 yaşındakinin \(k\) yıl yaşayıp sonraki yıl içinde ölme olasılığının, \({}_{k|}q_{70}=d_{70+k}/l_{70}\), çarpımıdır:
\[ \begin{aligned} A_{70:\overline{3}|}^{1} &=v\frac{20}{1000}+v^{2}\frac{25}{1000}+v^{3}\frac{30}{1000}\\ &\approx0{,}019417+0{,}023565+0{,}027454\approx0{,}07044. \end{aligned} \]
Terimler altı ondalığa yuvarlandı. Yuvarlamadan toplanınca \(A_{70:\overline{3}|}^{1}=0{,}0704366\) bulunur; sonraki alıştırmalar bu değeri kullanır.
(d) Her terim teminatla çarpılır ve teminat her yıl aynıdır; beklenen değer bu yüzden teminatla orantılıdır ve (c)’nin yuvarlanmamış değeri doğrudan 200.000 ile çarpılır:
\[ 200.000\times0{,}0704366\approx14.087{,}32\ \text{TL}. \]
Bu tutar, primin tamamı poliçe başında bir kez ödenseydi istenecek tek primdir (Denklik primi bölümü).
Alıştırma 2 (Komütasyon sütunları). Aynı tabloyu, üssü 70 yaşından başlatılmış bir komütasyon tanımıyla kullanın: \(D_x=v^{\,x-70}l_x\) ve \(N_x=\sum_{y=x}^{73}D_y\).
Nx vektörünü ve son satırın sonucunu elle hesaplayın.yas <- 70:73
lx <- c(1000, 980, 955, 925)
v <- 1 / 1.03
Dx <- v^(yas - 70) * lx
Nx <- rev(cumsum(rev(Dx)))
(Nx[1] - Nx[4]) / Dx[1](a)–(b) \(D_x=v^{\,x-70}l_x=l_x/1{,}03^{\,x-70}\) olduğundan 70 yaşında üs sıfırdır ve \(D_{70}=l_{70}\)’tir. rev(cumsum(rev(Dx))) toplamı aşağıdan yukarı yürütür (Görev B): her yaşta \(N_x=D_x+N_{x+1}\), yani o yaştan tablonun sonuna kadar olan \(D\) değerlerinin toplamıdır. Tabloyu bu yüzden 73 yaşından başlayarak doldurmak en kolayıdır:
| Yaş \(x\) | \(l_x\) | \(D_x\) | \(N_x=D_x+N_{x+1}\) |
|---|---|---|---|
| 73 | 925 | \(925/1{,}03^{3}\approx846{,}506\) | 846,506 |
| 72 | 955 | \(955/1{,}03^{2}\approx900{,}179\) | 1.746,685 |
| 71 | 980 | \(980/1{,}03\approx951{,}456\) | 2.698,141 |
| 70 | 1.000 | 1.000,000 | 3.698,141 |
R Nx vektörünü yaş sırasıyla, 70’ten 73’e basar; tablonun son sütunu aşağıdan yukarı okunur.
Son satır, Geçici peşin yaşam anüitesi bölümündeki \((N_x-N_{x+n})/D_x\) formülüdür (\(x=70\), \(n=3\)) ve peşin anüiteyi verir:
\[ \frac{N_{70}-N_{73}}{D_{70}} =\frac{3.698{,}141-846{,}506}{1000} =\frac{2.851{,}635}{1000} \approx2{,}851635. \]
Fark \(N_{70}-N_{73}=D_{70}+D_{71}+D_{72}\)’dir. Tablo 73 yaşından sonra sürseydi, sonraki yaşların \(D\) değerleri hem \(N_{70}\)’a hem \(N_{73}\)’e eklenir ve farkta sadeleşirdi; üç yıllık anüite için tablonun 73’ten sonrasını bilmek gerekmez.
(c) Değiştirmez. Alıştırmanın sütunlarını \(D^{*}_x=v^{\,x-70}l_x\) ve \(N^{*}_x\) diye ayıralım. Gövdenin tanımı \(D_x=v^{x}l_x=v^{70}D^{*}_x\)’tir; \(N_x\) bu değerlerin toplamı olduğundan \(N_x=v^{70}N^{*}_x\) olur. Anüite bir oran olduğu için ortak çarpan pay ile paydada sadeleşir:
\[ \begin{aligned} \frac{N_{70}-N_{73}}{D_{70}} &=\frac{v^{70}(N^{*}_{70}-N^{*}_{73})}{v^{70}D^{*}_{70}}\\ &=\frac{N^{*}_{70}-N^{*}_{73}}{D^{*}_{70}}. \end{aligned} \]
Sayılarla denetleyelim: gövdenin tanımı \(D_{70}\approx126{,}297\), \(D_{71}\approx120{,}166\) ve \(D_{72}\approx113{,}690\) verir; toplamları \(360{,}153\), oranları \(360{,}153/126{,}297=2{,}851635\), yine aynı değerdir.
Komütasyon sütunlarının mutlak büyüklüğü değil, birbirine oranı anlamlıdır.
Alıştırma 3 (Denklik primi). Alıştırma 1 ve 2’nin sonuçlarını kullanın. Teminat 200.000 TL, vade üç yıl, giriş yaşı 70’tir.
(a) Formül Geçici peşin yaşam anüitesi bölümündedir: her terim \(v^{k}\,{}_kp_{70}\) biçimindedir ve \({}_kp_{70}=l_{70+k}/l_{70}\). İlk ödeme bugün ve kesin olarak yapılır:
\[ \ddot{a}_{70:\overline{3}|} =1+v\frac{980}{1000}+v^{2}\frac{955}{1000} \approx1+0{,}951456+0{,}900179 \approx2{,}851635. \]
Değer Alıştırma 2(b)’dekinin aynısıdır, çünkü toplamın iki terimi Alıştırma 2(a)’daki \(D_{71}\) ve \(D_{72}\)’nin \(D_{70}=1000\)’e bölümüdür: açık toplam ile komütasyon oranı aynı sayıları farklı yazar.
(b) Gereken üç değer:
| Büyüklük | Nereden | Değer |
|---|---|---|
| \(A_{70:\overline{3}\vert}^{1}\) | Alıştırma 1(c) | 0,0704366 |
| \(200.000\,A_{70:\overline{3}\vert}^{1}\) | Alıştırma 1(d) | 14.087,32 |
| \(\ddot{a}_{70:\overline{3}\vert}\) | (a) | 2,851635 |
Denklik ilkesi (Denklik primi bölümü) beklenen prim bugünkü değerini, \(P\ddot{a}_{70:\overline{3}|}\), beklenen tazminat bugünkü değerine, Alıştırma 1(d)’nin 14.087,32 TL’sine eşitler:
\[ P=\frac{200.000\times A_{70:\overline{3}|}^{1}}{\ddot{a}_{70:\overline{3}|}} =\frac{14.087{,}32}{2{,}851635} \approx4.940{,}09\ \text{TL}. \]
(c) Primler üç yıl ödenirse nominal toplam \(3P\approx14.820{,}26\) TL olur; tek prim ise \(14.087{,}32\) TL’dir ve aradaki fark yaklaşık 733 TL’dir.
Denklik ilkesine göre tek prim, \(P\ddot{a}_{70:\overline{3}|}\) tutarına eşittir. Fark bu yüzden \(P\,(3-\ddot{a}_{70:\overline{3}|})\) olur ve iki parçaya ayrılır:
\[ \begin{aligned} &3P-P\,\ddot{a}_{70:\overline{3}|}\\ &\quad=P\,(3-2{,}935)\\ &\qquad+P\,(2{,}935-2{,}851635)\\ &\quad\approx321+412=733\ \text{TL}. \end{aligned} \]
İlk parça ölümden gelir: faiz sıfır olsaydı anüite \(1+0{,}980+0{,}955=2{,}935\) olurdu; bu, beklenen prim sayısıdır. 1.000 kişiden 20’si ikinci primden, toplam 45’i üçüncü primden önce ölür; ödenmeyen primlerin beklenen sayısı \(3-2{,}935\) \(=(20+45)/1000\) \(=0{,}065\)’tir. İkinci parça iskontodan gelir: ikinci ve üçüncü primler bir ve iki yıl sonra ödenir.
İki etki birlikte \(\ddot{a}_{70:\overline{3}|}\approx2{,}85<3\) değerini verir. Anüite değeri bir olasılık değil, 1 TL’lik ödeme akışının beklenen bugünkü değeridir.
Alıştırma 4 (TÜİK tablosuyla iki yıllık ürün). tuik_life_table.csv dosyasının 2023-2025 dönemi, sex = "total" satırlarından alınan (tam sayıya yuvarlanmış) değerler şunlardır:
| Yaş \(x\) | \(l_x\) | \(q_x\) |
|---|---|---|
| 60 | 90.718 | 0,0075624 |
| 61 | 90.032 | 0,0083461 |
| 62 | 89.281 | 0,0093465 |
(a) Ölü sayıları:
\[ d_{60}=90.718-90.032=686,\qquad d_{61}=90.032-89.281=751. \]
\[ \frac{d_{60}}{l_{60}}=\frac{686}{90.718}\approx0{,}0075619, \qquad q_{60}=0{,}0075624. \]
İki değer altıncı ondalıkta ayrılır. Fark yöntemden değil, \(l_x\) sütununu tam sayıya yuvarlamaktan gelir: dosyadaki yuvarlanmamış değerler \(l_{60}=90.718{,}337\) ve \(l_{61}=90.032{,}286\)’dır.
\[ \begin{aligned} d_{60}&=90.718{,}337\\ &\quad-90.032{,}286\\ &=686{,}051,\\ \frac{d_{60}}{l_{60}}&=\frac{686{,}051}{90.718{,}337}\\ &=0{,}0075624. \end{aligned} \]
Bu, tablodaki \(q_{60}\)’ın kendisidir; Hafta 7’nin Görev B’si dosyanın bütün \(q_x\) sütununu \(l_x\)’ten bu yolla yeniden üretmişti. Yuvarlama ölü sayısından yalnızca 0,051 kişi götürür; oran bu yüzden ancak altıncı ondalıkta değişir.
(b) İki yıllık vadeli sigorta ve iki yıllık peşin anüite:
\[ A_{60:\overline{2}|}^{1} =v\frac{686}{90.718}+v^{2}\frac{751}{90.718} \approx0{,}007342+0{,}007803 \approx0{,}015145, \]
Terimler yuvarlanmadan toplanınca \(A_{60:\overline{2}|}^{1}=0{,}0151448\)’dir.
\[ \ddot{a}_{60:\overline{2}|} =1+v\frac{90.032}{90.718} \approx1+0{,}963532 \approx1{,}963532. \]
(c) Beklenen tazminat bugünkü değeri, yani bu ürünün tek primi, \(100.000\times0{,}0151448\approx1.514{,}48\) TL’dir.
Denklik ilkesi primi \(P=B\,A/\ddot{a}\) olarak verir; teminat \(B=100.000\) TL’dir. İki değerin paydası da \(l_{60}=90.718\)’dir ve oranda sadeleşir, tıpkı Denklik primi bölümünde \(D_x\)’in sadeleşmesi gibi:
\[ \begin{aligned} \frac{P}{B} &=\frac{v\,686+v^{2}\,751}{90.718+v\,90.032}\\ &=\frac{1.373{,}909}{178.127{,}709}\\ &\approx0{,}0077131. \end{aligned} \]
Payın terimleri \(686/1{,}03=666{,}019\) ve \(751/1{,}03^{2}=707{,}890\), paydanın ikinci terimi \(90.032/1{,}03=87.409{,}709\)’dur. Buradan \(P=100.000\times0{,}0077131\) \(\approx771{,}31\) TL.
Yuvarlanmamış \(l_x\) değerleriyle aynı hesap 771,55 TL verir; fark 25 kuruştan azdır, tamamen yuvarlamadan doğar ve sonucun yorumunu değiştirmez.
Alıştırma 5 (Faiz duyarlılığı). Alıştırma 1-3’teki üç yıllık ürünü (\(x=70\), teminat 200.000 TL) bu kez \(i=0{,}01\) ve \(i=0{,}05\) için de değerlendirin.
(a)–(b) Olasılıklar aynı kalır, yalnızca \(v=1/(1+i)\) değişir. Her terim, olasılığın ödeme yılına ait \(v^{k}\) ile çarpımıdır: sigortada \(k=1,2,3\) ve olasılıklar \({}_{k-1|}q_{70}\), anüitede \(k=0,1,2\) ve olasılıklar \({}_kp_{70}\)’tir. %3’ün terimleri Alıştırma 1(c) ile 3(a)’dadır; %1 ve %5’inkiler şunlardır:
| Terim | Olasılık | %1 faizle | %5 faizle |
|---|---|---|---|
| sigorta, 1. yıl | 0,020 | 0,019802 | 0,019048 |
| sigorta, 2. yıl | 0,025 | 0,024507 | 0,022676 |
| sigorta, 3. yıl | 0,030 | 0,029118 | 0,025915 |
| anüite, bugün | 1 | 1 | 1 |
| anüite, 1 yıl sonra | 0,980 | 0,970297 | 0,933333 |
| anüite, 2 yıl sonra | 0,955 | 0,936183 | 0,866213 |
Sigorta ve anüite değerleri bu terimlerin toplamıdır; prim denklik ilkesinden \(P=200.000\,A/\ddot{a}\) olur. Tablo değerleri yuvarlar. Prim tam liradır, çünkü yuvarlanmış iki değerin oranı kuruşu doğru vermez; %3’ün kuruşlu primi Alıştırma 3(b)’deki 4.940,09 TL’dir.
| Faiz \(i\) | \(v\) | Sigorta değeri | Anüite değeri | Yıllık net prim (TL) |
|---|---|---|---|---|
| %1 | 0,990099 | 0,07343 | 2,90648 | 5.053 |
| %3 | 0,970874 | 0,07044 | 2,85164 | 4.940 |
| %5 | 0,952381 | 0,06764 | 2,79955 | 4.832 |
(c) Faiz %1’den %5’e çıktığında sigorta değeri \(0{,}06764/0{,}07343=0{,}921\) katına, yani yaklaşık %7,9, anüite değeri ise \(2{,}79955/2{,}90648=0{,}963\) katına, yani yalnızca %3,7 iner.
Nedeni ödemelerin zamanıdır ve terim tablosunda görünür. Her terim kendi \(v^{k}\) oranında küçülür: sigortanın birinci yılının terimi %3,8, üçüncü yılınınki %11,0 azalır. Sigortanın bütün terimleri gelecektedir; anüitenin en büyük terimi ise bugün yapılan ödemedir, hiç iskonto edilmez ve 1 olarak kalır. Görev E’deki ortalama zaman hesabını Alıştırma 1(c) ile 3(a)’nın terimlerine uygularsak %3’te sigortanın ödemesi ortalama 2,11 yıl, anüitenin ödemeleri ortalama 0,96 yıl sonradır: ortalama zamanı uzun olan akış faiz artışında daha çok değer kaybeder.
Prim bu iki değerin oranıdır, \(P=200.000\,A/\ddot{a}\); primin değişim çarpanı bu yüzden iki çarpanın oranıdır: \(0{,}921/0{,}963=0{,}956\). Prim yalnızca yaklaşık %4,4 düşer, 5.053 TL’den 4.832 TL’ye, yani yaklaşık 221 TL.
Pay ile payda aynı yönde değiştiği için prim, iki bileşeninin her birinden daha az oynaktır. Faiz duyarlılığı bu yüzden bileşen düzeyinde de raporlanmalıdır: yıllık prime bakan biri %4,4’lük bir düşüş görür, oysa aynı teminatın tek primi, yani sigorta değeri %7,9 düşer.
Alıştırma 6 (★ Yorum: değer, olasılık ve tarife). Bir öğrenci Alıştırma 1, 3 ve 4’ün sonuçlarını şöyle özetliyor: “\(A_{70:\overline{3}|}^{1}\approx0{,}07\) çıktı, demek ki 70 yaşındaki birinin üç yıl içinde ölme olasılığı yaklaşık %7. Ayrıca \(\ddot{a}\approx2{,}85\) olduğuna göre kişi ortalama 2,85 yıl yaşıyor. TÜİK tablosundan 60 yaş için bulduğumuz 771 TL de bu poliçenin fiyatıdır.”
(a) Üç yıl içinde ölüm olasılığı iskonto içermez:
\[ {}_{3}q_{70}=\frac{d_{70}+d_{71}+d_{72}}{l_{70}} =\frac{20+25+30}{1000}=0{,}075. \]
Sigorta değeri ise aynı olasılıkların iskonto edilmiş toplamıdır: \(A_{70:\overline{3}|}^{1}\approx0{,}070437\). Aradaki fark \(0{,}075-0{,}070437\approx0{,}004563\)’tür; oran \(0{,}070437/0{,}075\approx0{,}9392\).
Yalnızca \({}_{3}q_{70}\) bir olasılıktır; \(A^{1}\) ise 1 TL’lik şarta bağlı ödemenin bugünkü değeridir ve TL cinsindendir. \(A^{1}<{}_{3}q_{70}\) olması bir tesadüf değil, bir kuraldır: faiz pozitifken her olasılık 1’den küçük bir \(v^{k+1}\) ile çarpılır. İki sayı ancak \(i=0\)’da eşitlenir.
(b) Hayır. \(\ddot{a}_{70:\overline{3}|}\), üç yıl boyunca yıl başında ödenen 1 TL’lik akışın beklenen bugünkü değeridir; birimi TL’dir, yıl değildir. 3’ten eksiği Alıştırma 3(c)’de iki parçaya ayrıldı: ölüm değeri üç yılda beklenen ödeme sayısına, \(2{,}935\)’e indirir; iskonto da \(2{,}935\)’ten \(2{,}852\)’ye.
Yaşam süresi ise başka bir büyüklüktür. Hafta 7’deki kesikli beklentinin üç yılla sınırlı biçimi, önümüzdeki üç yıl içinde tamamlanması beklenen yıl sayısıdır:
\[ \begin{aligned} &{}_1p_{70}+{}_2p_{70}+{}_3p_{70}\\ &\quad=0{,}980+0{,}955+0{,}925\\ &\quad=2{,}86. \end{aligned} \]
Beklenen ödeme sayısından farkı \(2{,}935-2{,}86=0{,}075\)’tir ve (a)’daki \({}_3q_{70}\)’e eşittir. İki toplamın ortak terimleri sadeleşir, geriye \(1-{}_3p_{70}=1-0{,}925\) kalır: üç yıl içinde ölen kişi öldüğü yılın başındaki ödemeyi almıştır, ama o yılı tamamlamamıştır.
Hayat tablosunun ex sütunu ise kalan ömrün tamamına ait, yıl kesirlerini de sayan tam beklentidir; o da iskonto içermez. İskonto ile ölüm tek bir sayıya karıştığı için \(2{,}85\) süre olarak okunamaz.
(c) En az üç neden:
total tablosu üniseks bir tablodur: Görev E’de kadın tablosundan erkek tablosuna geçmek primi iki katından fazlasına çıkarmıştı.Doğru ifade şudur: “Verilen total tablosu ve %3 faiz varsayımı altında hesaplanan yıllık net prim yaklaşık 771 TL’dir.” Bu betimsel bir sonuçtur; satılabilir bir tarife değildir.
Bu alıştırmalar hesaplamadan çok, kullanılan ölçünün anlamını ve analizin sınırlılıklarını kısa biçimde tartışmak içindir. Önce yanıtınızı oluşturun, ardından ilgili Çözümü göster düğmesiyle karşılaştırın.
Alıştırma 7 (Ödeme zamanlaması ve değer). Ölüm ödemesi ölüm yılının sonu yerine başında yapılsaydı sigorta değeri, anüite değeri ve yıllık net prim hangi oranda değişirdi?
Ödeme ölüm yılının sonu yerine başında yapılırsa her terimin iskonto üssü bir yıl azalır, \(v^{k+1}\) yerine \(v^{k}\) olur. Ölüm olasılıkları değişmez ve ortak çarpan toplamın dışına alınır:
\[ \begin{aligned} \sum_{k=0}^{n-1}v^{k}\,{}_{k|}q_x &=(1+i)\sum_{k=0}^{n-1}v^{k+1}\,{}_{k|}q_x\\ &=(1+i)\,A_{x:\overline{n}|}^{1}. \end{aligned} \]
Sigorta değeri bu yüzden tam olarak \(1+i=1{,}03\) katına çıkar. Peşin anüite ödeme zamanından etkilenmez; denklik primi de aynı oranda, tam %3 artar. Gövdenin çalışılmış küçük örneğinde (\(l_{60}=1000\), \(l_{61}=980\), \(l_{62}=950\); iki yıllık sigorta, 100.000 TL teminat, \(i=0{,}03\)) iki zamanlama şunu verir:
| Ödeme ölüm yılının sonunda | Ödeme ölüm yılının başında | |
|---|---|---|
| sigorta değeri | 0,04770 | 0,04913 |
| anüite değeri | 1,95146 | 1,95146 |
| yıllık net prim (TL) | 2.444,09 | 2.517,41 |
Prim farkı \(2.517{,}41-2.444{,}09=73{,}32\) TL’dir, yani 2.444,09 TL’nin %3’ü.
Gerçekte tazminat ölümden kısa süre sonra ödenir. Ölümler yıl içine düzgün yayılıyorsa ödeme ortalama yarım yıl erken yapılır ve değer yaklaşık \(1{,}03^{1/2}=1{,}0149\) katına çıkar: 0,04770 yerine 0,04841, yani iki zamanlamanın arasında (Dickson, Hardy ve Waters, Bölüm 4.5.2).
Buradan çıkan disiplin şudur: bir değeri raporlarken hayat tablosu ve faiz varsayımı kadar ödeme zamanlaması varsayımını da yazmak gerekir, yoksa iki doğru hesap birbiriyle karşılaştırılamaz.
Alıştırma 8 (Peşin ödemenin kesinliği). Peşin anüitenin ilk ödemesi neden sağkalım olasılığıyla çarpılmıyor?
Peşin (başta ödemeli) anüitede ilk ödeme poliçenin başlangıç anında, yani sigortalı tanım gereği hayattayken yapılır. Bu terimde hem sağkalım olasılığı \({}_{0}p_x=1\) hem de iskonto faktörü \(v^{0}=1\) olduğundan terim tam olarak \(1\)’dir; \(\ddot{a}_{x:\overline{n}|}=\sum_{k=0}^{n-1}v^{k}{}_{k}p_x\) toplamının ilk terimi bu yüzden koşulsuzdur. Sonraki terimler ise hem iskonto edilir hem de o yıla kadar yaşamış olma koşuluyla ağırlıklandırılır.
Bu koşulsuz terim küçük değildir: Alıştırma 1–3’ün tablosunda \(\ddot{a}_{70:\overline{3}|}=1+0{,}951456+0{,}900179\) \(=2{,}851635\)’tir; ilk terim bunun \(1/2{,}851635=0{,}351\)’i, yani %35,1’idir. Alıştırma 5’teki davranışın nedeni de odur: anüite değeri faiz değişimine sigorta değerinden daha az duyarlıdır, çünkü toplamının bir birimi hiç iskonto edilmez.
Ödeme yıl sonunda yapılsaydı (yıl sonunda ödemeli anüite \(a_{x:\overline{n}|}\), gövdedeki payment = "arrears") koşulsuz terim kalkar, yerine üçüncü yılın sonundaki ödeme gelirdi. Aynı tabloda:
\[ \begin{aligned} a_{70:\overline{3}|} &=v\,0{,}980+v^{2}\,0{,}955\\ &\quad+v^{3}\,0{,}925\\ &=2{,}698141. \end{aligned} \]
Bu, Alıştırma 2’deki \(N_{71}/D_{70}\)’tir. Faiz %1’den %5’e çıkınca değeri 2,804276’dan 2,598596’ya, %7,3 düşer: peşin anüitenin %3,7’sinin iki katına yakın, sigortanın %7,9’una yakın.
Alıştırma 9 (Faiz ve vade etkileşimi). Faiz %1’den %5’e çıkınca 1, 10 ve 30 yıl sonra ödenecek 1 TL’nin bugünkü değeri yüzde kaç azalır? Bu, uzun vadeli ürünler için ne anlama gelir?
İskonto faktörü \(v^{k}=(1+i)^{-k}\) vadeye göre üsteldir; faiz artışı bu yüzden uzak ödemeleri yakın ödemelerden çok daha sert biçimde küçültür:
| Ödeme zamanı | %1 faizle | %5 faizle | Azalış |
|---|---|---|---|
| 1 yıl sonra | 0,990099 | 0,952381 | %3,8 |
| 10 yıl sonra | 0,905287 | 0,613913 | %32,2 |
| 30 yıl sonra | 0,741923 | 0,231377 | %68,8 |
İki faizin iskonto faktörlerinin oranı her yıl aynıdır, \(1{,}01/1{,}05=0{,}9619\); \(k\) yıl sonraki ödemede bu oran \(k\) kez çarpılır: \(0{,}9619^{10}=0{,}678\) ve \(0{,}9619^{30}=0{,}312\). Bir yılda %3,8 olan kayıp böylece on yılda üçte bire, otuz yılda üçte ikiden fazlasına çıkar.
Aynı etki ürün düzeyinde de görünür. Görev E’nin 10 yıllık ürününde faizi %1’den %5’e çıkarmak sigorta değerini %20,71, anüite değerini %14,93 düşürür; Alıştırma 5’in üç yıllık ürününde düşüşler %7,9 ve %3,7’ydi.
Uzun vadeli ürünlerin ve \(N_x\) toplamlarının ileri yaş terimlerinin değeri faiz varsayımına çok duyarlıdır, kısa vadeli ürünlerinki daha az. Faiz duyarlılığı bu yüzden tek bir yüzdeyle değil, vade yapısıyla birlikte raporlanmalıdır.
Alıştırma 10 (Mortalite değişiminin yönü). Daha düşük mortalite, vadeli sigorta ve yaşam anüitesini aynı yönde mi etkiler? Alıştırma 1–3’ün tablosunda bütün \(d_x\) değerleri %20 azalırsa sigorta değeri, anüite değeri ve yıllık net prim yüzde kaç değişir?
Hayır, ters yönde etkiler. Vadeli sigortanın terimleri ölüm olasılıklarıyla, anüitenin terimleri ise sağkalım olasılıklarıyla ağırlıklandırılır; mortalite düşünce sigorta değeri azalır, anüite değeri artar. Etkilerin büyüklüğü ise çok farklıdır. Bütün \(d_x\) değerleri %20 azalınca \(d_{70},d_{71},d_{72}=16,20,24\) olur ve hayatta kalanlar \(l_{71}=984\), \(l_{72}=964\)’e çıkar. Yeni sigorta değeri:
\[ \begin{aligned} A_{70:\overline{3}|}^{1}&=0{,}8\times0{,}0704366\\ &\approx0{,}056349. \end{aligned} \]
Yeni anüite değeri:
\[ \begin{aligned} &\ddot{a}_{70:\overline{3}|}=1+v\,0{,}984\\ &\qquad+v^{2}\,0{,}964\\ &\quad=1+0{,}955340+0{,}908662\\ &\quad=2{,}864002. \end{aligned} \]
Sigorta değeri tam olarak %20 düşer, çünkü her terimi bir \(d_x\) ile orantılıdır. Anüite ise \(2{,}864002/2{,}851635=1{,}004337\) katına, yani yalnızca %0,43 yükselir: en büyük terimi olan koşulsuz 1 mortaliteden hiç etkilenmez, diğer iki terimi de yalnızca 0,951456’dan 0,955340’a ve 0,900179’dan 0,908662’ye çıkar.
Denklik primi bu üç yıllık üründe \(0{,}8/1{,}004337=0{,}7965\) katına, yani %20,3 iner: pay küçülüp payda büyüdüğü için iki etki aynı yönde birikir.
Bu nedenle “ihtiyatlı mortalite varsayımı” tek başına anlamsızdır: bir varsayım sigorta için ihtiyatlıysa anüite için ihtiyatsızdır. Görev E’deki cinsiyet karşılaştırması aynı asimetriyi gerçek tabloda gösterir: erkek tablosu sigorta değerini kadın tablosununkinin 1,97 katına çıkarır, anüite değerini ise yalnızca %2,9 düşürür.
Alıştırma 11 (Üniseks tarife ve ters seçilim). Görev E’nin tablo_duyarliligi tablosuna göre 60 yaşında, 10 yıllık, 100.000 TL teminatlı ürünün yıllık net primi kadın tablosuyla 772,54 TL, erkek tablosuyla 1.571,44 TL, total tablosuyla 1.161,80 TL’dir. Bir şirket herkese 1.161,80 TL’lik tek bir prim uygularsa ürünü kim daha cazip bulur? Bu, zamanla portföyün ölümlülüğünü ve primin yeterliliğini nasıl etkiler? Portföyün dörtte üçü erkek olursa gereken prim ne olur?
Üniseks prim, kadına kendi tablosunun gerektirdiğinin %50,4 üstünü, erkeğe gerektirdiğinin %26,1 altını fiyatlar (Görev E). Aynı teminat erkek için görece ucuz, kadın için görece pahalıdır; ürünü seçme eğilimi bu yüzden erkeklerde daha yüksek olur. Portföy erkeklere doğru kaydıkça gerçek ölümlülük total tablosunun varsaydığından yükselir ve 1.161,80 TL’lik prim yetersiz kalır. Buna ters seçilim denir: fiyat riskten ayrıştığında, kendi riskini fiyattan yüksek bilen alıcılar ürünü daha çok seçer.
Primin ne kadar yetersiz kalacağı portföyün bileşimine bağlıdır. Portföyde erkeklerin payı \(w\) olsun; E ve K alt indisleri erkek ve kadın tablosunu gösterir. Denklik ilkesini tek poliçeye değil portföyün toplamına uygulayalım: poliçe başına beklenen tazminat bugünkü değeri \(B\,[wA_{\text{E}}+(1-w)A_{\text{K}}]\), beklenen prim bugünkü değeri ise \(P\,[w\ddot{a}_{\text{E}}+(1-w)\ddot{a}_{\text{K}}]\) olur. İkisi eşitlenince
\[ P(w)=B\,\frac{wA_{\text{E}}+(1-w)A_{\text{K}}}{w\ddot{a}_{\text{E}}+(1-w)\ddot{a}_{\text{K}}} \]
bulunur. Sigorta ve anüite değerleri Görev E’nin tablo_duyarliligi tablosundadır:
| Tablo | Sigorta değeri \(A\) | Anüite değeri \(\ddot{a}\) |
|---|---|---|
female (K) |
0,066002 | 8,543553 |
male (E) |
0,130324 | 8,293314 |
Tablonun satırları female, total, male sırasında olduğu için aşağıda [1] kadın, [3] erkek satırını seçer. Blok primi beş bileşim için hesaplar.
erkek_payina_gore_prim <- data.frame(erkek_payi = c(0, 0.25, 0.5, 0.75, 1)) |>
  mutate(gereken_prim = teminat *
           (erkek_payi * tablo_duyarliligi$sigorta[3] +
              (1 - erkek_payi) * tablo_duyarliligi$sigorta[1]) /
           (erkek_payi * tablo_duyarliligi$anuite[3] +
              (1 - erkek_payi) * tablo_duyarliligi$anuite[1]))

round(erkek_payina_gore_prim, 2)
#> erkek_payi gereken_prim
#> 1 0.00 772.54
#> 2 0.25 967.84
#> 3 0.50 1166.05
#> 4 0.75 1367.22
#> 5 1.00 1571.44Uç satırlar kadın ve erkek primlerini, 772,54 ve 1.571,44 TL’yi verir. total tablosunun 1.161,80 TL’si, yarı yarıya bir portföyün gerektirdiği 1.166,05 TL’ye yakındır. Portföyün dörtte üçü erkek olursa gereken prim 1.367,22 TL’dir ve 1.161,80 TL’lik prim bundan yaklaşık %15 eksik kalır.
Dörtte üçü erkek olan portföyün primi, yukarıdaki tablonun değerleriyle:
\[ \begin{aligned} \text{pay}&=0{,}75\times0{,}130324\\ &\quad+0{,}25\times0{,}066002\\ &=0{,}1142435,\\ \text{payda}&=0{,}75\times8{,}293314\\ &\quad+0{,}25\times8{,}543553\\ &=8{,}355874,\\ P(0{,}75)&=100.000\times\frac{0{,}1142435}{8{,}355874}\\ &=1.367{,}22\text{ TL}. \end{aligned} \]
Şirket bunu primi portföyün beklenen bileşimine göre kurarak ya da bir ihtiyat payı ekleyerek karşılayabilir. Cinsiyete göre ayrı prim ise her hukuk düzeninde mümkün değildir; örneğin Avrupa Birliği’nde 21 Aralık 2012’den beri sigorta primleri cinsiyete göre farklılaştırılamaz. Hesap yalnızca bileşime göre ne olacağını gösterir: portföyün gerçek bileşimi bilinmeden primin ne kadar yetersiz kalacağı söylenemez.